
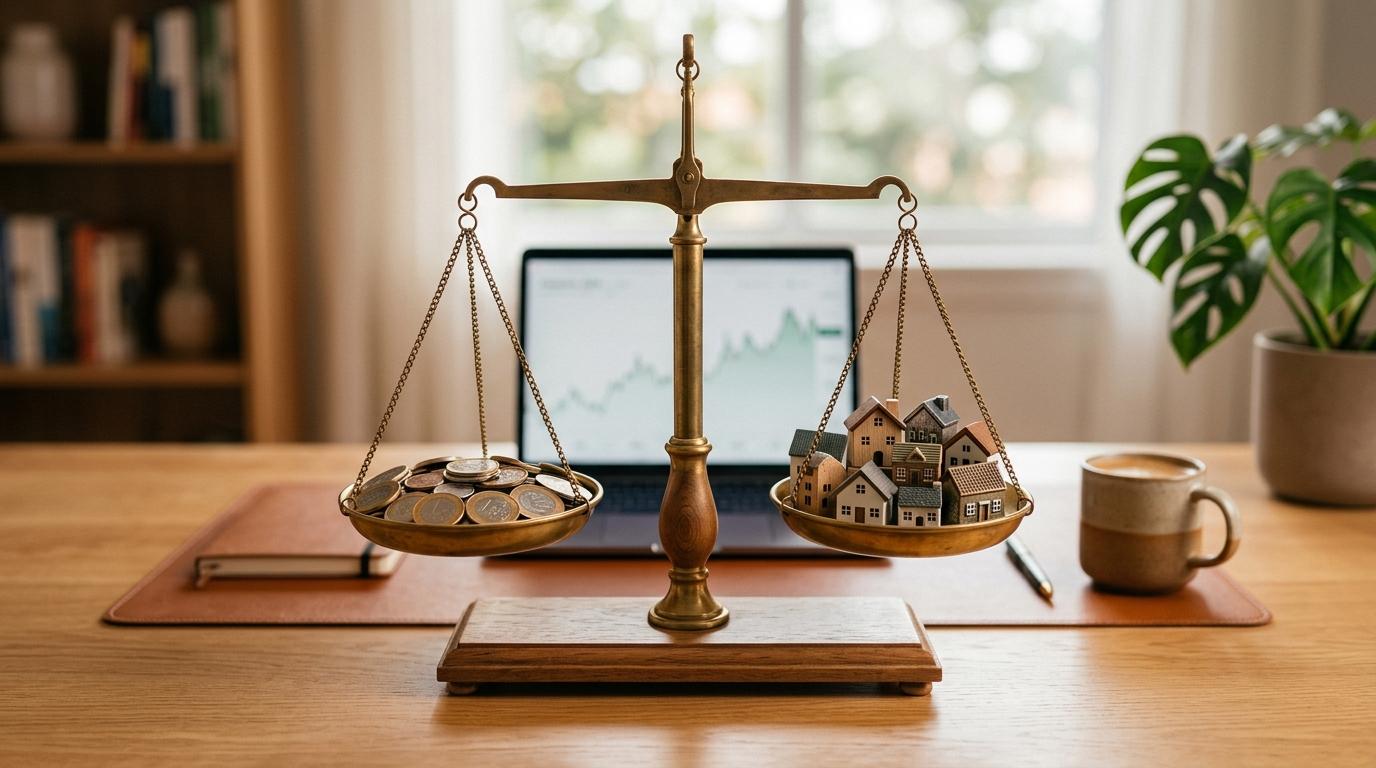

A diferença entre dívida boa e dívida ruim está em três pilares: a finalidade do crédito, o custo dos juros e o impacto que ela gera no seu orçamento e patrimônio ao longo do tempo. Uma dívida boa tende a gerar retorno financeiro, valorização de um bem ou melhoria concreta na sua capacidade de produzir renda. Já uma dívida ruim consome parte da sua renda todo mês sem oferecer nenhuma contrapartida — e com juros que, em muitos casos, fazem o saldo crescer mais rápido do que você consegue pagar.
Ao longo deste artigo, você vai encontrar as características que definem cada tipo de dívida, um método com quatro perguntas-filtro para avaliar qualquer compromisso financeiro antes de assumi-lo, exemplos do cotidiano e uma análise da zona cinzenta — situações em que a mesma dívida pode ser boa ou ruim dependendo do contexto pessoal. Também há orientações para quem já acumula dívidas e quer saber por onde começar a reorganizar as finanças.
O que caracteriza uma dívida boa e uma dívida ruim
Antes de classificar uma dívida, vale entender os critérios que separam as duas categorias. O ponto central não é o valor em si, mas o que essa dívida representa no seu planejamento financeiro.
Dívida boa: quando o compromisso pode gerar retorno
Uma dívida boa nasce de uma decisão planejada, com juros acessíveis e parcelas que cabem no orçamento sem comprometer a estabilidade mensal. O traço mais importante é que ela está ligada a algo com potencial de valorização ou de geração de renda futura.
Os exemplos mais comuns incluem:
- Financiamento imobiliário: o imóvel tende a valorizar ao longo do tempo e pode gerar renda por aluguel.
- Crédito educacional: uma pós-graduação ou curso técnico pode ampliar a capacidade de geração de renda.
- Investimento em negócio próprio: um empréstimo para comprar equipamentos ou ampliar a operação pode se pagar com o aumento do faturamento.
A classificação de uma dívida como boa não depende só do destino do dinheiro — depende também de as condições financeiras serem compatíveis com a realidade de quem assume o compromisso.
Dívida ruim: quando o custo supera qualquer benefício
A dívida ruim costuma surgir de decisões tomadas sem planejamento, com juros elevados e voltadas para bens que perdem valor com o uso. O cheque especial e o rotativo do cartão de crédito são os exemplos mais críticos no Brasil, com taxas que podem ultrapassar 400% ao ano.
Outros casos frequentes incluem parcelamentos de compras por impulso, financiamento de eletrônicos ou roupas sem necessidade e empréstimos para cobrir gastos correntes sem endereçar a causa do desequilíbrio. Nesses casos, a dívida não gera patrimônio nem renda — ela apenas adia um problema e o amplifica com juros.
Vale reforçar: a distinção entre dívida boa e ruim é econômica, não moral. Ninguém contrai uma dívida ruim por irresponsabilidade intrínseca — muitas vezes é uma resposta a uma emergência ou a uma falta de informação sobre as alternativas disponíveis.
4 perguntas para avaliar se uma dívida é boa ou ruim antes de assumi-la
Esta é a parte que a maioria dos conteúdos sobre o tema não apresenta: um método prático para avaliar qualquer dívida antes de assinar o contrato. As quatro perguntas abaixo funcionam como um filtro que você pode aplicar a qualquer situação — financiamento, empréstimo pessoal, parcelamento no cartão ou crédito consignado.
- Essa dívida vai gerar retorno financeiro ou valorização ao longo do tempo? Se a resposta for não — ou se o retorno for incerto —, é um sinal de atenção. Dívidas sem contrapartida tendem a ser as mais difíceis de justificar no longo prazo.
- Os juros e o custo total cabem no meu orçamento sem comprometer mais de 30% da renda mensal? O limite de 30% da renda comprometida com dívidas é uma referência amplamente usada em educação financeira. Ultrapassar esse patamar aumenta o risco de desequilíbrio caso ocorra qualquer imprevisto.
- Estou assumindo essa dívida por necessidade estratégica ou por impulso emocional? Uma compra feita sob pressão emocional — uma promoção “imperdível”, uma vitrine atraente, uma comparação com outras pessoas — raramente resiste a uma análise fria no dia seguinte. Se a resposta honesta for “impulso”, vale esperar 48 horas antes de decidir.
- Tenho um plano concreto de pagamento antes mesmo de assinar o contrato? Saber de onde virá o dinheiro para cada parcela — e ter essa resposta com clareza — é um dos critérios mais confiáveis para distinguir uma dívida planejada de uma que pode sair do controle.
Se a maioria das respostas apontar para risco, pode ser um sinal de que vale reconsiderar ou buscar alternativas com condições mais favoráveis. O objetivo não é evitar qualquer dívida, mas assumir apenas aquelas que fazem sentido dentro da sua realidade financeira.
A zona cinzenta: dívidas que podem ser boas ou ruins dependendo do contexto
Nem toda dívida se encaixa com clareza em uma das duas categorias. Existem situações em que o mesmo tipo de crédito pode ser estratégico para uma pessoa e prejudicial para outra — e esse é um ponto que poucos conteúdos sobre o tema exploram.
Três exemplos ilustram bem essa zona cinzenta:
Financiamento de carro: para uma pessoa que depende do veículo para trabalhar — entregadores, profissionais de saúde que atendem em múltiplos locais, quem empreende com transporte —, o financiamento pode ser uma dívida boa, pois o bem gera renda direta. Para quem compra um modelo acima das suas possibilidades sem necessidade profissional, o mesmo financiamento vira uma dívida ruim: o carro perde valor com o uso e as parcelas consomem renda sem retorno.
Empréstimo pessoal: usado para quitar uma dívida mais cara — como o rotativo do cartão —, o empréstimo pessoal pode ser uma decisão inteligente de portabilidade de crédito. Mas se o destino for consumo sem planejamento, ele apenas troca uma dívida cara por outra, sem resolver o desequilíbrio de base.
Cartão de crédito parcelado: com controle e planejamento, o parcelamento pode ser uma ferramenta útil para distribuir o impacto de uma compra necessária ao longo de meses. Quando vira hábito sem acompanhamento — parcelando tudo sem saber o total comprometido —, transforma o cartão em uma armadilha de difícil saída.
O que define a classificação, nesses casos, é o contexto pessoal: a renda disponível, a existência de uma reserva de emergência, os objetivos financeiros de curto e longo prazo e a capacidade real de honrar o compromisso sem sacrificar outras necessidades.
Como evitar que uma dívida boa se transforme em dívida ruim
Até dívidas bem planejadas podem se deteriorar se não houver acompanhamento ao longo do tempo. Uma mudança de renda, um imprevisto ou o acúmulo de novos compromissos pode transformar uma parcela confortável em um peso difícil de carregar.
Para manter o controle, algumas práticas fazem diferença:
- Acompanhe o orçamento todo mês e verifique se as parcelas continuam dentro do limite seguro de 30% da renda. Se a situação mudou, o quanto antes você identificar, mais opções terá.
- Mantenha ou construa uma reserva de emergência. Sem ela, qualquer imprevisto pode forçar o uso de crédito caro — e uma dívida boa acaba sendo complementada por uma ruim.
- Evite acumular várias dívidas ao mesmo tempo sem ter uma visão clara do comprometimento total da renda. O problema não costuma estar em uma dívida isolada, mas na soma delas.
- Renegocie as condições se perceber que os juros ou as parcelas estão pesando. Buscar taxas menores ou prazos mais adequados pode reduzir o impacto mensal e evitar inadimplência.
Apps de gestão financeira podem ajudar nesse acompanhamento do dia a dia. O app do Mercado Pago, por exemplo, reúne funcionalidades de pagamento, controle de gastos e conta digital em um só lugar, o que facilita a visualização do que entra e sai todo mês.
O que fazer se você já tem dívidas ruins acumuladas
Reconhecer que as dívidas acumuladas são um problema é o primeiro passo — e já exige coragem. A partir daí, há um caminho estruturado que pode ajudar a recuperar o equilíbrio financeiro com organização e disciplina.
O processo pode seguir esta ordem:
- Mapeie todas as dívidas: anote valores, taxas de juros e prazos de cada uma. Ter essa visão completa é indispensável para tomar decisões com clareza.
- Priorize as dívidas com juros mais altos: o rotativo do cartão de crédito e o cheque especial costumam ser as mais urgentes, pois crescem com agilidade e consomem a renda de forma acelerada.
- Avalie a portabilidade de crédito: trocar uma dívida cara por uma linha com juros menores — como o crédito consignado — pode reduzir o custo total e tornar o pagamento mais sustentável.
- Busque programas de renegociação: muitas instituições financeiras oferecem condições especiais para regularização, com descontos em juros ou prazos estendidos. Vale pesquisar as opções disponíveis antes de assumir que não há saída.
- Evite contrair novas dívidas durante a reorganização: cada novo compromisso nesse período dificulta a saída do ciclo. O foco deve estar em reduzir o passivo, não em ampliá-lo.
Sair de uma situação de endividamento exige disciplina e, em muitos casos, mudanças nos hábitos de consumo. Não há atalho, mas há um caminho — e ele começa com informação e com um plano.
Perguntas frequentes sobre dívida boa e dívida ruim
Toda dívida é ruim?
Não. Dívidas planejadas, com juros acessíveis e ligadas a objetivos que geram retorno ou valorização podem ser estratégicas para construir patrimônio ou melhorar a qualidade de vida. O problema não é a dívida em si, mas as condições em que ela é assumida.
Qual o pior tipo de dívida?
As dívidas com juros muito altos e sem retorno financeiro, como o rotativo do cartão de crédito e o cheque especial, tendem a ser as mais prejudiciais. Elas crescem com velocidade e podem comprometer uma fatia significativa da renda em pouco tempo.
Financiamento de imóvel é dívida boa?
Na maioria dos casos, sim — o imóvel tende a valorizar ao longo do tempo e pode gerar renda por aluguel. Mas a classificação depende de as parcelas caberem no orçamento sem comprometer mais de 30% da renda mensal, o que varia conforme a situação de cada pessoa.
Como saber se estou com dívidas demais?
Um sinal de alerta claro é quando o total das parcelas ultrapassa 30% da renda mensal. Outro indicador importante é precisar contrair novas dívidas para pagar as existentes — esse ciclo costuma indicar que o endividamento já saiu do controle.
Organizar as finanças começa por entender o que cada dívida representa no seu orçamento — e tomar decisões com base em critérios concretos, não em impulso. Acompanhar gastos e pagamentos com regularidade é um dos hábitos mais eficazes para manter esse controle. O app do Mercado Pago reúne ferramentas de pagamento, acompanhamento de gastos e conta digital que podem ajudar nessa organização do dia a dia. Vale conhecer as funcionalidades disponíveis e verificar se elas se encaixam na sua rotina financeira.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Como eliminar os gastos formiga que corroem seu patrimônio sem abrir mão do que importa
Os gastos formiga são despesas de valor baixo e alta frequência — o cafezinho da manhã, o delivery do almoço,…
Como detectar assinaturas que não uso e cancelá-las para organizar suas finanças
Para detectar assinaturas que não usa, o caminho mais eficaz é varrer todos os canais onde cobranças recorrentes podem estar…
Como aproveitar meu primeiro rendimento formal no Brasil e construir uma base financeira sólida
Aproveitar o primeiro rendimento formal começa por entender o que de fato chega na sua conta: o valor líquido, já…