

Os erros financeiros na vida pessoal são mais frequentes do que se imagina, e o Brasil ocupa posições preocupantes nos índices de endividamento das famílias. O ponto central é que a maioria desses tropeços não nasce de má intenção nem de irresponsabilidade: eles surgem de hábitos automáticos, de decisões tomadas sob pressão emocional e de uma lacuna no autoconhecimento financeiro. Reconhecer isso é o que abre a porta para mudanças reais na gestão financeira pessoal.
Ao longo deste artigo, você vai encontrar os erros mais recorrentes no dia a dia, com uma explicação sobre o comportamento por trás de cada um. Cada tópico traz uma pergunta de autodiagnóstico para ajudar a identificar se aquele tropeço faz parte da sua rotina, além de caminhos concretos para corrigi-los.
Por que erros financeiros pessoais passam despercebidos
O cérebro humano tem uma tendência conhecida como viés de otimismo: a inclinação a acreditar que as coisas vão dar certo sem que seja necessário agir de forma preventiva. No campo das finanças pessoais, esse padrão se traduz em frases como “no mês que vem eu me organizo” ou “essa dívida é pequena, não vai fazer diferença”. O problema é que, enquanto esse raciocínio domina, os erros seguem se repetindo.
Outro mecanismo que contribui para isso é a contabilidade mental: a tendência de tratar o dinheiro de forma diferente conforme sua origem ou destino. Uma pessoa pode economizar com supermercado e ao mesmo tempo gastar sem critério em streaming e aplicativos de entrega, sem perceber que o saldo final é negativo. Gastos pequenos e recorrentes, como assinaturas mensais de serviços pouco usados, costumam escapar do radar justamente por serem individuais.
Reconhecer esses padrões comportamentais é o que diferencia quem repete os mesmos erros de quem consegue corrigi-los. A educação financeira não é só sobre saber calcular juros: é sobre entender como as próprias emoções e crenças influenciam cada decisão com dinheiro.
Erros financeiros mais comuns na vida pessoal e como corrigi-los
A seguir, estão os erros que aparecem com mais frequência na rotina financeira pessoal. Para cada um, há uma pergunta de autodiagnóstico que pode ajudar a identificar se esse tropeço faz parte do seu dia a dia.
Não saber para onde o dinheiro vai
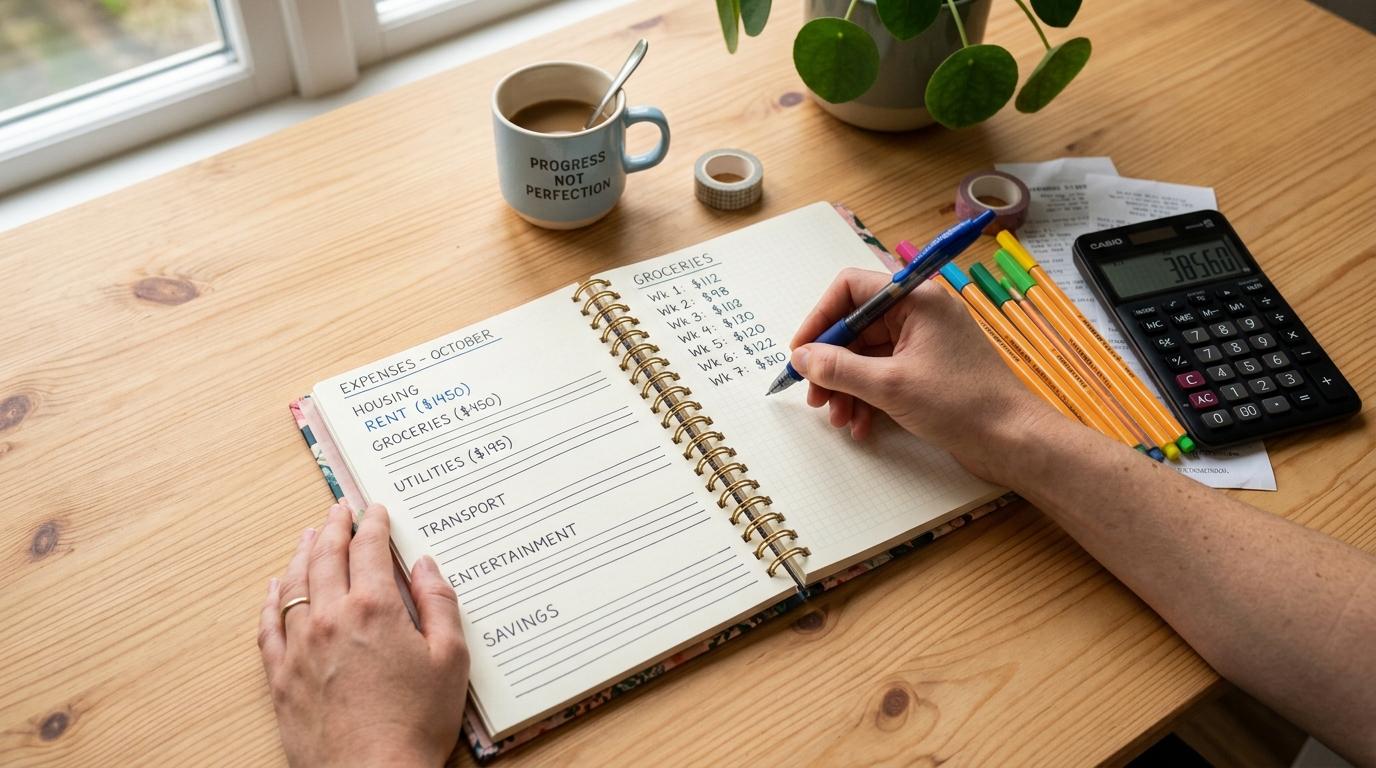
Chegar ao fim do mês sem entender o que aconteceu com o salário é um dos sinais mais claros de que falta controle sobre o orçamento pessoal. Sem registro de receitas e despesas, qualquer planejamento fica comprometido, porque as decisões são tomadas com base em sensações, não em dados reais.
Você consegue listar agora suas três maiores despesas do último mês? Se a resposta for não, esse erro provavelmente faz parte da sua rotina. Anotar tudo que entra e sai, seja em um aplicativo, em uma planilha ou até em papel, é o ponto de partida para qualquer mudança.
A consistência nesse registro, mesmo por apenas 30 dias, costuma revelar padrões surpreendentes. Muitas pessoas descobrem que gastam mais com alimentação fora de casa ou com pequenas compras digitais do que imaginavam.
Gastar mais do que entra no orçamento
Viver acima da renda é um dos erros financeiros que mais alimenta o ciclo de endividamento. Quando as despesas superam as receitas de forma recorrente, a saída costuma ser o crédito, o que aumenta o custo de vida e reduz ainda mais a margem para poupar.
Ao final de cada mês, você usa crédito para cobrir despesas do dia a dia? Se sim, o orçamento provavelmente está desequilibrado. Mapear quais despesas são fixas, variáveis e supérfluas ajuda a identificar onde existe margem para ajuste.
Cortar gastos não precisa significar abrir mão de tudo que dá prazer. Em muitos casos, pequenos ajustes em categorias específicas, como assinaturas acumuladas ou compras por impulso, já são suficientes para reequilibrar as contas.
Usar o cartão de crédito sem critério
O cartão de crédito é uma ferramenta útil quando usado com planejamento, mas se torna uma armadilha quando o saldo devedor não é quitado integralmente. O crédito rotativo, acionado quando se paga menos que o total da fatura, cobra taxas que estão entre as mais altas do mercado financeiro brasileiro.
Você costuma pagar apenas o mínimo da fatura do cartão? Essa prática faz a dívida crescer de forma acelerada, tornando cada vez mais difícil sair do vermelho. O parcelamento de compras, por sua vez, compromete a renda futura e reduz a flexibilidade para lidar com imprevistos.
Uma forma de usar o cartão com mais critério é tratá-lo como extensão do dinheiro disponível, não como renda extra. Se o valor da compra não cabe no orçamento do mês, o cartão não resolve o problema: ele apenas o adia com juros.
Viver sem reserva de emergência
A ausência de uma reserva de emergência deixa qualquer orçamento vulnerável. Uma despesa inesperada, como um problema de saúde, um reparo no carro ou a perda de emprego, pode desequilibrar meses de planejamento quando não há uma proteção financeira constituída.
Se você perdesse sua renda principal hoje, por quantos meses conseguiria manter suas despesas essenciais? A referência mais utilizada por especialistas em finanças é acumular de 3 a 6 meses de despesas essenciais em um valor de liquidez imediata, ou seja, de fácil acesso quando necessário.
Construir essa reserva não precisa acontecer de uma só vez. Separar um valor fixo a cada mês, por menor que seja, já representa um avanço. O importante é que esse dinheiro fique em uma aplicação segura e acessível, separada do dinheiro destinado ao consumo.
Adiar investimentos e planejamento de longo prazo
Cada mês sem investir representa uma oportunidade perdida de aproveitar os juros compostos, que funcionam como um multiplicador do dinheiro ao longo do tempo. Quanto mais cedo o hábito de investir se consolida, maior tende a ser o resultado no futuro.
Você já adiou a ideia de começar a investir esperando ter “mais dinheiro” para isso? Esse é um dos padrões mais comuns. O início não precisa ser com grandes valores: opções como o Tesouro Direto e CDBs permitem aportes a partir de valores acessíveis, sem prometer rentabilidades específicas, mas com características mais previsíveis que outras alternativas.
O planejamento de longo prazo também envolve pensar em objetivos concretos, como aposentadoria, compra de imóvel ou educação. Ter uma meta definida torna mais fácil manter a consistência nos aportes, mesmo nos meses em que a motivação diminui.
Ceder à pressão social de consumo
As redes sociais criaram um ambiente em que o padrão de vida alheio fica permanentemente visível. Isso alimenta o que os especialistas chamam de efeito manada: a tendência de consumir para acompanhar o que parece ser a norma do grupo social, mesmo que esse consumo não caiba no orçamento.
Você já fez uma compra para acompanhar o que amigos ou pessoas que segue online estavam adquirindo? A pressão social de consumo é real e age de forma sutil. Identificar quando uma compra nasce de um desejo genuíno ou de uma comparação social ajuda a tomar decisões mais alinhadas com a própria realidade financeira.
Criar critérios pessoais para compras, como esperar 48 horas antes de confirmar uma aquisição não planejada, pode reduzir o impacto das compras por impulso motivadas por influência externa.
Erros financeiros que pouca gente percebe no dia a dia
Além dos erros mais conhecidos, existem outros que costumam passar despercebidos e que, com o tempo, pesam no bolso.
Depender de uma única fonte de renda
Quando toda a estabilidade financeira de uma pessoa depende de um único salário ou contrato, qualquer interrupção nessa fonte representa um risco alto. A vulnerabilidade aumenta em contextos de instabilidade econômica, onde demissões e reduções de jornada podem acontecer sem aviso.
Você tem alguma fonte de renda além do seu trabalho principal? Desenvolver uma renda complementar com habilidades pessoais, como trabalho freelancer, consultorias pontuais ou venda de produtos, pode criar uma camada extra de proteção. Não se trata de prometer resultados, mas de reduzir a exposição a um risco concentrado.
A diversificação de renda também abre espaço para acelerar a formação da reserva de emergência e o início dos investimentos, dois pontos abordados anteriormente neste artigo.
Ignorar taxas e tarifas bancárias
Tarifas de manutenção de conta, anuidades de cartão e custos de transferência são cobranças que, individualmente, parecem irrelevantes. Somadas ao longo de um ano, porém, podem representar um valor significativo que sai do orçamento sem que a pessoa perceba.
Você sabe exatamente quais tarifas paga ao seu banco hoje? Comparar as condições de diferentes instituições financeiras pode gerar uma economia real. Contas digitais sem tarifa de manutenção, como a oferecida pelo app do Mercado Pago, são uma alternativa que vale considerar junto a outras opções disponíveis no mercado.
O simples ato de revisar os extratos bancários com atenção às cobranças já é um passo que muitas pessoas deixam de dar por considerar que os valores são pequenos.
Como criar um plano para corrigir erros financeiros pessoais
Identificar os erros é o começo. O próximo passo é estruturar um plano que transforme esse diagnóstico em mudanças concretas no planejamento financeiro.
Uma sequência que costuma funcionar bem:
- Faça um diagnóstico financeiro de 30 dias: registre tudo que entra e sai, sem exceção. Esse exercício revela padrões que passam despercebidos no dia a dia.
- Identifique quais erros desta lista se aplicam à sua situação: não é preciso resolver tudo ao mesmo tempo. Priorize os que têm maior impacto no seu orçamento atual.
- Defina uma meta de curto prazo: por exemplo, montar o primeiro mês de reserva de emergência ou zerar o saldo devedor do cartão de crédito. Metas concretas são mais fáceis de acompanhar.
- Automatize o que for possível: débito automático de contas fixas e transferências programadas para poupança ou investimento reduzem a dependência da força de vontade no dia a dia.
- Revise o plano a cada mês: o orçamento muda conforme a vida muda. Uma revisão mensal mantém o plano atualizado e permite ajustes antes que pequenos desvios se tornem grandes problemas.
Cada passo cumprido cria uma base mais sólida para o seguinte. A consistência ao longo do tempo vale mais do que uma grande mudança pontual que não se sustenta.
Perguntas frequentes sobre erros financeiros na vida pessoal
Qual é o erro financeiro mais prejudicial na vida pessoal?
Não existe um único erro mais prejudicial, pois o impacto depende do contexto de cada pessoa. No entanto, gastar acima da renda de forma recorrente tende a gerar um ciclo de endividamento difícil de reverter, pois compromete a capacidade de poupar e investir ao mesmo tempo.
Como saber se estou cometendo erros financeiros sem perceber?
Registrar todas as receitas e despesas por pelo menos 30 dias ajuda a revelar padrões ocultos. Se ao final do mês não sobra nada ou há surpresas com o saldo, é provável que existam erros passando despercebidos no dia a dia.
Quanto devo guardar para uma reserva de emergência?
A referência mais usada por especialistas em finanças é acumular de 3 a 6 meses de despesas essenciais. O valor exato varia conforme a estabilidade da renda e o número de dependentes que a pessoa tem.
Educação financeira pode ajudar a evitar erros com dinheiro?
Conhecer conceitos como juros compostos, inflação e orçamento pessoal amplia a capacidade de tomar decisões mais informadas. Há apps, cursos gratuitos e conteúdos online que podem servir como ponto de partida para quem quer desenvolver esse conhecimento.
Organizar as finanças começa com ferramentas acessíveis no dia a dia. Apps de conta digital, como o Mercado Pago, permitem acompanhar gastos e rendimentos em um só lugar, o que pode ser um bom ponto de partida para quem quer colocar o plano de correção financeira em prática. Vale a pena explorar as funcionalidades disponíveis e ver quais se encaixam melhor na sua rotina.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…