
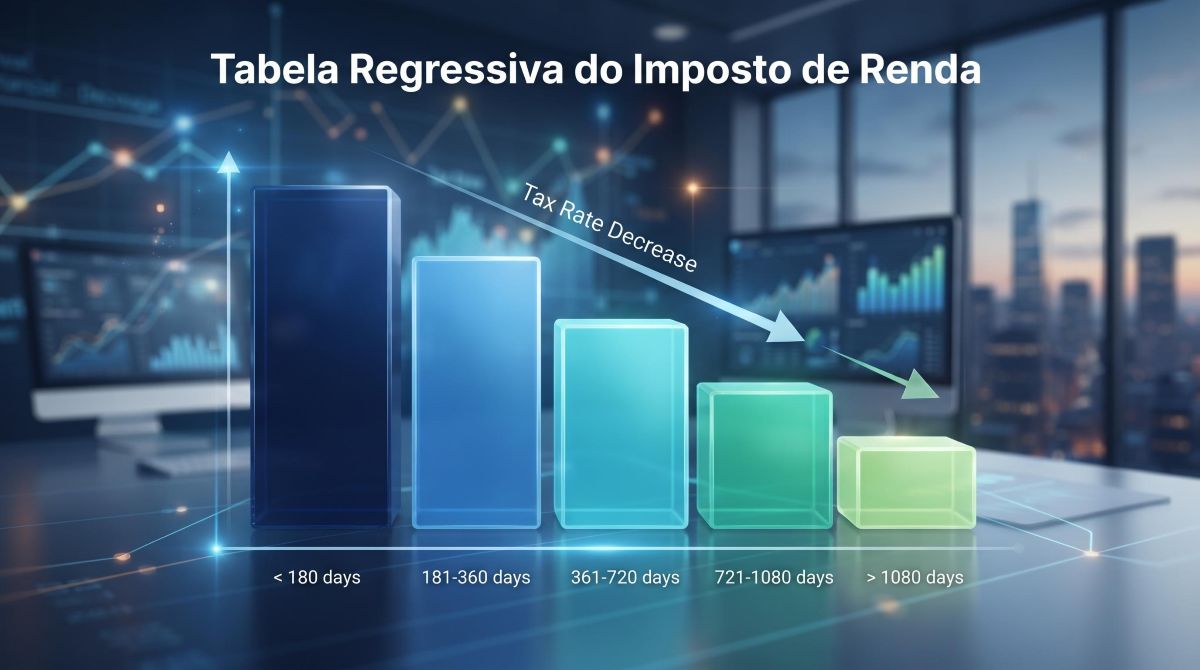

A tabela regressiva do imposto de renda na renda fixa se aplica a toda pessoa física residente no Brasil com aplicações em produtos tributados como CDB, Tesouro Direto e fundos de renda fixa. A alíquota varia conforme o prazo de cada aporte individual, indo de 22,5% para aplicações de até 180 dias até 15% para aplicações acima de 720 dias. Em todos os casos, a instituição financeira retém o IR na fonte no momento do resgate ou vencimento, sem que a pessoa investidora precise calcular ou recolher nada por conta própria.
Ao longo deste artigo, você vai encontrar as quatro faixas da tabela com exemplos numéricos concretos, o funcionamento do IOF nos primeiros 30 dias, um detalhe que poucos artigos explicam bem (cada aporte conta seu próprio prazo de forma independente), o passo a passo para informar esses rendimentos na declaração anual do IRPF e quais produtos ficam fora dessa tributação.
A quem se aplica a tabela regressiva do imposto de renda
A tabela regressiva do IR incide sobre os rendimentos obtidos por pessoa física residente no Brasil em produtos de renda fixa tributados. O imposto recai somente sobre o ganho gerado pela aplicação, nunca sobre o valor principal que foi investido.
Os produtos sujeitos a essa tributação incluem:
- CDB (Certificado de Depósito Bancário)
- RDB (Recibo de Depósito Bancário)
- Títulos do Tesouro Direto (Prefixado, IPCA+ e Selic)
- Debêntures comuns (não incentivadas)
- Letras de Câmbio (LC)
- Letras Financeiras (LF)
- Fundos de renda fixa e multimercado com come-cotas
Vale mencionar que a previdência privada (PGBL e VGBL) também tem uma tabela regressiva, mas com faixas e regras distintas das que se aplicam à renda fixa convencional. O foco aqui é a tributação dos produtos listados acima.
As faixas da tabela regressiva na renda fixa
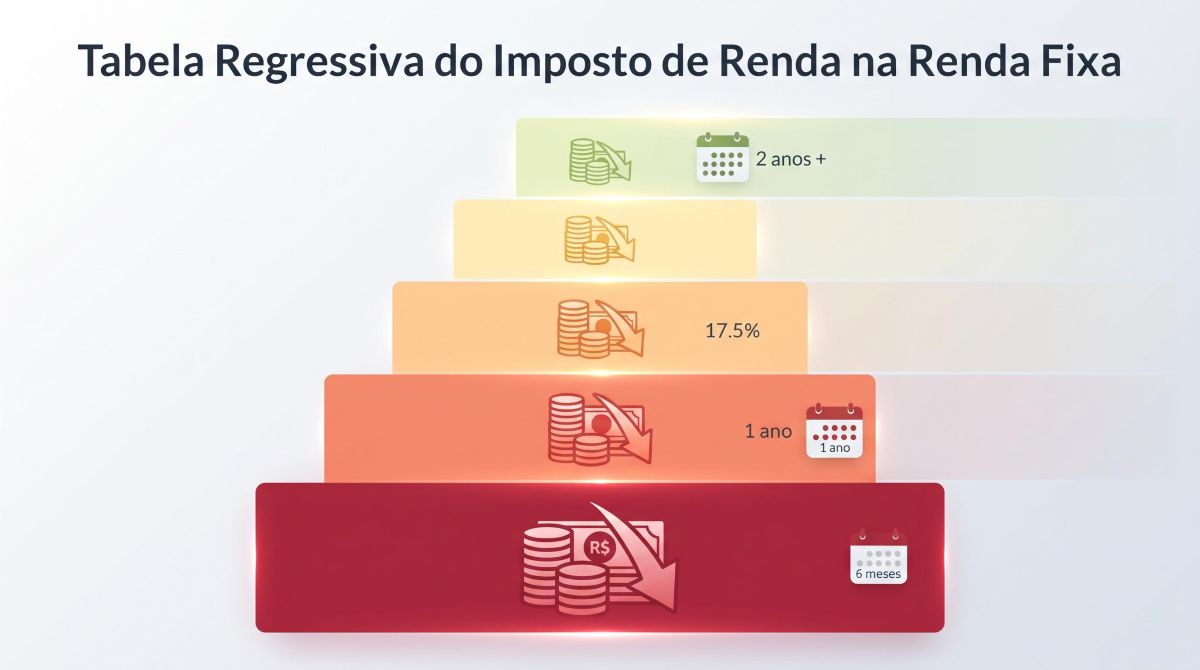
A tabela regressiva do imposto de renda na renda fixa tem quatro faixas de alíquota, definidas pelo prazo entre a data de cada aporte e o momento do resgate ou vencimento. Entender como esse prazo é contado é o ponto que mais gera dúvida na prática.
As faixas vigentes, conforme o site oficial da Receita Federal, são:
- Até 180 dias: alíquota de 22,5%
- De 181 a 360 dias: alíquota de 20%
- De 361 a 720 dias: alíquota de 17,5%
- Acima de 720 dias: alíquota de 15%
Para tornar o cálculo concreto: imagine que você aplica R$ 10.000 em um CDB e, após 10 meses (300 dias), o rendimento acumulado é de R$ 800. Como o prazo ficou entre 181 e 360 dias, a alíquota é de 20%. O IR retido na fonte será de R$ 160, e você recebe R$ 10.640 líquidos no resgate.
Cada aporte conta o próprio prazo
Aqui está o detalhe que os concorrentes costumam omitir: quando você faz aportes em datas diferentes no mesmo produto, cada valor aplicado tem seu próprio contador de prazo. Isso afeta de forma direta a alíquota no momento do resgate.
Pense em um CDB com aportes mensais. Você aplica R$ 5.000 em janeiro e mais R$ 5.000 em agosto do mesmo ano. Se resgatar tudo em março do ano seguinte, o primeiro aporte já terá mais de 720 dias e pagará 15% de IR. O segundo aporte terá cerca de 240 dias e pagará 20%. No mesmo resgate, sobre o mesmo produto, incidem alíquotas diferentes porque cada valor tem seu próprio ponto de partida.
Esse conceito é relevante em resgates parciais. Se você retirar apenas uma parte do saldo, a instituição financeira usa a regra FIFO (primeiro a entrar, primeiro a sair), o que significa que os aportes mais antigos (e com alíquota menor) são resgatados antes. Conhecer essa lógica ajuda a planejar o momento do resgate com mais clareza.
Quem recolhe o imposto de renda e em que momento
O IR na renda fixa é retido na fonte pela instituição financeira responsável pelo produto, seja um banco, uma corretora ou o próprio emissor do título. Isso ocorre no momento do resgate ou no vencimento do papel. A pessoa investidora não precisa calcular nem recolher nada de forma separada.
Os fundos de renda fixa têm uma particularidade: o come-cotas. Esse mecanismo antecipa parte do IR duas vezes por ano, em maio e novembro, mesmo que não haja resgate. Na prática, a instituição resgata automaticamente uma quantidade de cotas do fundo para cobrir o imposto sobre os rendimentos acumulados no período. O come-cotas aplica a alíquota mínima da categoria do fundo (15% para fundos de longo prazo e 20% para fundos de curto prazo), e qualquer diferença é ajustada no resgate final.
Um ponto que gera confusão: o fato de o imposto ser retido na fonte não dispensa a declaração anual do IRPF. São duas obrigações distintas. A retenção é responsabilidade da instituição financeira. A declaração é responsabilidade da pessoa investidora. As próximas seções detalham cada uma dessas etapas.
O IOF que antecede a tabela regressiva na renda fixa
Antes de a tabela regressiva do IR entrar em cena, existe outro tributo que incide sobre resgates realizados nos primeiros 30 dias de aplicação: o IOF (Imposto sobre Operações Financeiras). O IOF também recai sobre o rendimento, não sobre o principal, e segue uma tabela regressiva própria: a alíquota começa em 96% no primeiro dia e chega a 0% a partir do 30º dia. A tabela completa com os percentuais de cada dia está disponível no site da Receita Federal. Após o 30º dia, o IOF deixa de incidir e apenas o IR pela tabela regressiva é cobrado.
Quem resgata antes de completar 30 dias enfrenta uma situação desfavorável: paga IOF sobre o rendimento e ainda arca com o IR na alíquota máxima de 22,5%, já que o prazo é inferior a 180 dias. Essa combinação reduz de forma expressiva o rendimento líquido, o que torna os resgates muito antecipados pouco vantajosos na maioria dos casos.
Como informar a renda fixa tributada na declaração anual do IRPF
Mesmo com o IR retido na fonte, a pessoa investidora precisa informar os rendimentos na declaração anual do IRPF. O processo usa como base o informe de rendimentos fornecido pela instituição financeira, disponível em geral até o último dia útil de fevereiro de cada ano. Veja os passos:
- Obtenha o informe de rendimentos da instituição financeira onde o produto está aplicado. Esse documento traz o CNPJ da fonte pagadora, o valor total dos rendimentos do ano e o IR já retido.
- Acesse o programa IRPF disponível no site da Receita Federal para download ou use o serviço online no portal e-CAC.
- Localize a ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”. É nela que entram os rendimentos de CDB, Tesouro Direto, fundos de renda fixa e demais produtos tributados pela tabela regressiva.
- Insira os dados conforme o informe: CNPJ da fonte pagadora, valor do rendimento recebido no ano e o IR retido. O código correto para rendimentos de aplicações financeiras de renda fixa é o código 06 nessa ficha.
- Declare o saldo investido na ficha “Bens e Direitos”, usando o grupo e código correspondente ao produto (por exemplo, código 45 para aplicações de renda fixa em geral). O valor a informar é o saldo na data de 31 de dezembro do ano-base.
Declarar esses rendimentos não significa pagar imposto adicional. O IR já foi retido pela instituição financeira no momento do resgate. A declaração serve para informar à Receita Federal o que foi recebido e o que já foi recolhido, completando o ciclo tributário do investimento.
O que fica fora da tabela regressiva do imposto de renda
Nem todo produto de renda fixa está sujeito à tributação pelo IR. A legislação brasileira vigente prevê isenção de imposto de renda para pessoa física em alguns instrumentos, conforme informações disponíveis no site da Receita Federal. Entender quais são esses produtos ajuda a comparar o rendimento líquido entre opções tributadas e isentas antes de tomar uma decisão.
Os produtos isentos de IR para pessoa física incluem:
- LCI (Letra de Crédito Imobiliário)
- LCA (Letra de Crédito do Agronegócio)
- CRI (Certificado de Recebíveis Imobiliários)
- CRA (Certificado de Recebíveis do Agronegócio)
- Caderneta de poupança
- Debêntures incentivadas (voltadas ao financiamento de infraestrutura)
Um detalhe importante: isenção de IR não elimina o IOF. Se um produto isento permitir liquidez antes de 30 dias e o resgate ocorrer nesse período, o IOF ainda pode incidir sobre o rendimento. Além disso, para quem pensa no longo prazo com foco em benefício fiscal na fase de acumulação, vale conhecer as regras da previdência privada, que seguem um regime tributário próprio, diferente da tabela regressiva padrão da renda fixa.
Perguntas frequentes sobre a tabela regressiva do IR na renda fixa
Resgatar antes do prazo muda a alíquota do IR?
Sim. O que define a faixa da tabela regressiva é o prazo efetivo entre o aporte e o resgate, não o prazo contratado. Um CDB emitido com vencimento em dois anos, mas resgatado com cinco meses, terá alíquota de 22,5%, não de 15%. Resgates nos primeiros 30 dias também acionam o IOF, que se soma ao IR.
Liquidez diária significa pagar mais imposto?
Não. A liquidez diária indica que o resgate é possível a qualquer momento, mas a alíquota depende do tempo que o dinheiro ficou aplicado. Um CDB com liquidez diária resgatado após dois anos paga os mesmos 15% de IR que um CDB sem liquidez com o mesmo prazo. A liquidez não altera a faixa tributária por si só.
O IR é cobrado no resgate ou todo ano?
Para CDB, Tesouro Direto e debêntures, o IR é cobrado no resgate ou no vencimento, não de forma anual. Para fundos de renda fixa, o come-cotas antecipa parte do IR duas vezes por ano (maio e novembro), mesmo sem resgate. Em todos os casos, a retenção é feita pela instituição financeira.
Preciso declarar o CDB no imposto de renda mesmo com IR retido na fonte?
Sim. O IR retido na fonte não dispensa a declaração anual do IRPF. Os rendimentos devem ser informados na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” e o saldo investido deve constar em “Bens e Direitos”. O informe de rendimentos fornecido pela instituição traz todos os dados necessários para preencher a declaração.
O Tesouro Direto paga imposto de renda?
Sim. Todos os títulos do Tesouro Direto (Prefixado, IPCA+ e Selic) estão sujeitos à tabela regressiva do IR. A alíquota varia de 22,5% a 15% conforme o prazo de cada aporte, e o IR é retido pelo Tesouro Nacional no momento do resgate ou vencimento.
Prazo, alíquota e liquidez são três variáveis que se influenciam mutuamente na renda fixa tributada. Quem entende como a tabela regressiva funciona, incluindo o conceito de que cada aporte conta seu próprio prazo, consegue comparar produtos com mais clareza e planejar o momento do resgate de forma mais consciente. Para quem pensa no longo prazo e quer entender a lógica tributária que vai além da renda fixa convencional, a escolha entre PGBL e VGBL é um próximo passo natural, já que a previdência privada tem sua própria estrutura de tributação com regras distintas.
Também pode gostar
Rendimento líquido vs bruto: qual olhar para tomar decisões de investimento
Ao avaliar investimentos, o rendimento líquido é a referência mais confiável, pois reflete o valor que de fato entra na…
O que é CDI e por que essa taxa aparece nos rendimentos das suas aplicações
Você abre o extrato da sua conta digital ou do seu CDB e encontra algo como "rendimento: 100% do CDI".…
Como saber se o rendimento da sua conta é bom e se o seu dinheiro cresce de verdade
Para saber se o rendimento da sua conta é bom, você precisa comparar o percentual oferecido com o CDI (principal…