

Sobre os rendimentos de contas remuneradas incidem dois tributos: o Imposto de Renda, com alíquotas que variam entre 22,5% e 15% conforme o prazo de aplicação, e o IOF, que pode aparecer em resgates feitos antes de 30 dias. Os dois impostos incidem sobre o lucro obtido, nunca sobre o valor depositado, e são retidos na fonte pela instituição financeira. Isso significa que o dinheiro chega descontado ao titular da conta, sem necessidade de qualquer ação manual.
Ao longo deste artigo, você vai encontrar como cada imposto funciona em detalhe, de que forma o prazo da aplicação altera a alíquota do IR, a diferença tributária entre contas de pagamento e contas correntes com aplicação automática, um cenário comparativo para calcular o rendimento líquido real e o que informar na declaração anual do IRPF.
Como funciona a tributação sobre rendimentos de conta remunerada
Os rendimentos de contas remuneradas seguem as mesmas regras tributárias de aplicações de renda fixa no Brasil. Dois impostos podem reduzir o ganho: o IR e o IOF.
Tabela regressiva do Imposto de Renda sobre o rendimento
O IR sobre rendimentos de renda fixa segue uma tabela regressiva: quanto mais tempo o dinheiro permanece aplicado, menor a alíquota cobrada. As faixas vigentes são:
- Até 180 dias: 22,5% sobre o rendimento
- De 181 a 360 dias: 20% sobre o rendimento
- De 361 a 720 dias: 17,5% sobre o rendimento
- Acima de 720 dias: 15% sobre o rendimento
Vale reforçar que o imposto incide sobre o lucro gerado, não sobre o valor principal depositado. Quem deixa R$ 5.000 rendendo a 100% do CDI por seis meses paga IR sobre os juros acumulados nesse período, sem qualquer desconto sobre os R$ 5.000 originais. O prazo de permanência é o único fator que a pessoa investidora controla para reduzir a alíquota.
IOF nos primeiros 30 dias: quando incide e quando não
O IOF sobre rendimentos financeiros segue uma tabela própria e ainda mais agressiva: no primeiro dia de aplicação, a alíquota chega a 96% do rendimento e cai de forma progressiva até zerar no 30º dia. A partir do 31º dia, o IOF deixa de existir para essa operação.
Na prática, isso significa que resgatar o saldo antes de completar 30 dias pode consumir quase todo o rendimento acumulado no período. Algumas instituições oferecem isenção de IOF em suas contas remuneradas. O app do Mercado Pago, por exemplo, isenta o IOF tanto na conta remunerada quanto nos Cofrinhos, o que torna o resgate antecipado menos penalizador para quem precisa do dinheiro antes desse prazo.
Conta de pagamento vs. conta corrente com aplicação automática: diferenças na tributação
Nem toda conta remunerada funciona da mesma forma. O tipo de conta, de pagamento ou corrente, muda o momento e a mecânica da cobrança de impostos.
Como o imposto é cobrado em contas de pagamento
Nas fintechs e apps de pagamento, o rendimento costuma ser calculado de forma proporcional ao tempo em que o saldo ficou aplicado, um modelo conhecido como pro rata. O IR é descontado no momento em que o saldo é movimentado: ao pagar uma conta, transferir via Pix ou sacar, a instituição calcula o rendimento acumulado até aquele instante e retém o imposto correspondente.
Em muitos casos, o saldo exibido na tela já é o valor líquido de IR. Esse modelo oferece transparência sobre o ganho real a cada uso do dinheiro. A pessoa titular não precisa acompanhar datas de vencimento nem se preocupar com eventos tributários separados.
O sistema de resgates automáticos na conta corrente
Nos bancos tradicionais, o modelo mais comum é a aplicação automática vinculada à conta corrente, geralmente via CDB ou fundo de investimento. O dinheiro parado migra automaticamente para a aplicação e retorna à conta corrente cada vez que há um débito, como pagamento de boleto ou transferência.
Cada retorno configura um resgate individual, com incidência de IR sobre o rendimento daquele período e possível IOF se o prazo for inferior a 30 dias. Quem usa o saldo com frequência pode acumular vários eventos tributáveis ao longo do mês, o que fragmenta o prazo de aplicação e pode manter a alíquota de IR na faixa mais alta. Verificar as condições específicas da instituição é fundamental para entender o impacto real no rendimento líquido.
Rendimento bruto vs. rendimento líquido: como calcular o ganho real
A taxa divulgada pelas instituições, como “100% do CDI” ou “110% do CDI”, representa o rendimento bruto: o ganho antes de qualquer desconto tributário. O rendimento líquido é o que sobra após o IR e o eventual IOF, e é esse número que importa para comparar produtos financeiros.
Para tornar a diferença concreta, considere dois cenários com R$ 5.000 aplicados a 100% da taxa CDI vigente:
- Resgate em 6 meses (até 180 dias): a alíquota de IR é de 22,5%. Se o rendimento bruto acumulado for de R$ 200, o IR retido será de R$ 45, e o ganho líquido ficará em R$ 155.
- Resgate após 720 dias: a alíquota cai para 15%. Com o mesmo rendimento bruto hipotético de R$ 200, o IR seria de R$ 30, e o ganho líquido subiria para R$ 170.
A diferença pode parecer pequena em valores absolutos, mas cresce de forma expressiva com aportes maiores e ao longo do tempo. O prazo é o principal fator que a pessoa investidora controla para reduzir a mordida do imposto, sem precisar mudar de produto nem assumir mais risco. Não confundir o percentual do CDI divulgado com o rendimento líquido é o primeiro passo para avaliar uma conta remunerada com clareza.
Retenção na fonte e ausência de come-cotas: o que muda na prática
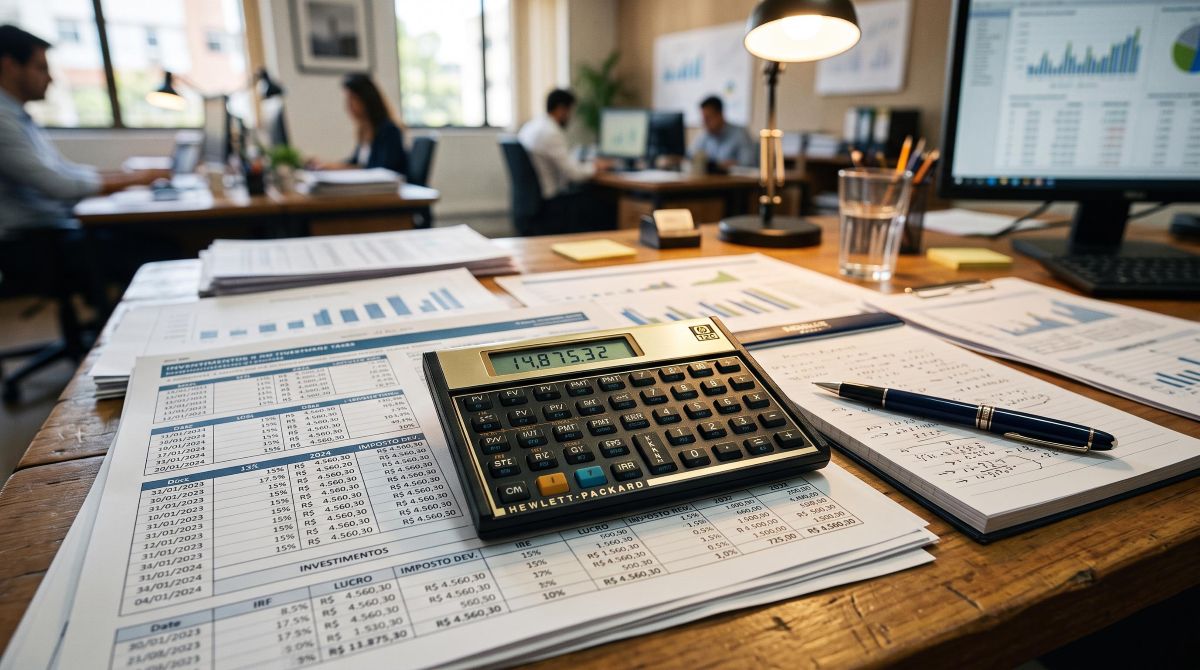
Uma vantagem operacional das contas remuneradas está na forma como o IR é recolhido. A retenção na fonte significa que a instituição financeira desconta o imposto no momento do resgate e repassa o valor à Receita Federal, sem que a pessoa titular precise emitir DARF nem controlar prazos de pagamento.
Outro ponto relevante é que contas remuneradas não sofrem come-cotas, o mecanismo de antecipação semestral de IR que afeta fundos de investimento. Nos fundos, a Receita Federal cobra uma parcela do IR em maio e novembro de cada ano, mesmo sem resgate, reduzindo o saldo que serve de base para os juros compostos. Sem esse desconto periódico, o dinheiro na conta remunerada cresce sobre uma base maior por mais tempo.
Essa diferença tem impacto real no longo prazo. Para quem mantém o dinheiro aplicado por anos, a ausência do come-cotas preserva o efeito dos juros compostos de forma integral, o que representa uma vantagem concreta em relação a fundos de renda fixa com tributação semestral.
Segurança do FGC e obrigações na declaração do Imposto de Renda
Além de entender os impostos, vale conhecer a proteção disponível para o saldo investido e as obrigações fiscais anuais que acompanham esse tipo de rendimento.
Cobertura do Fundo Garantidor de Crédito nas contas remuneradas
O Fundo Garantidor de Crédito (FGC) cobre depósitos e aplicações de até R$ 250 mil por CPF e por instituição financeira, desde que o produto tenha lastro em CDB ou outros instrumentos elegíveis. Contas remuneradas de fintechs e bancos digitais que operam com CDB como lastro se enquadram nessa proteção.
Contas com lastro em títulos públicos federais não contam com a cobertura do FGC, mas oferecem outro tipo de segurança: o risco soberano, que é a garantia do Tesouro Nacional. Nenhum dos dois modelos é superior em termos absolutos; o que muda é a natureza da proteção. Verificar qual é o lastro da conta junto à instituição é uma etapa importante antes de decidir onde manter o dinheiro.
Como declarar rendimentos de conta remunerada no IRPF
Mesmo com o IR retido na fonte, os rendimentos de contas remuneradas devem constar na declaração anual do IRPF. Eles se enquadram na categoria de rendimentos sujeitos à tributação exclusiva ou definitiva, o que significa que o imposto já foi pago, mas a informação ainda precisa ser declarada.
A instituição financeira emite o Informe de Rendimentos com todos os valores necessários: rendimento bruto, IR retido e saldo em 31 de dezembro. Esse documento costuma ficar disponível no app ou site da instituição no início do ano seguinte. Não incluir esses rendimentos na declaração pode gerar inconsistências com os dados que a Receita Federal já recebe das instituições, o que aumenta o risco de cair na malha fina.
Perguntas frequentes sobre tributação de conta remunerada
Conta remunerada paga mais imposto que a poupança?
A poupança é isenta de Imposto de Renda para pessoas físicas, enquanto contas remuneradas seguem a tabela regressiva do IR. Ainda assim, o rendimento líquido de uma conta remunerada tende a superar o da poupança na maioria dos cenários, pois muitas oferecem 100% do CDI ou mais, o que resulta em ganho real maior mesmo após o desconto do imposto. A comparação depende do prazo de permanência e da taxa oferecida pela instituição.
Preciso pagar algum imposto por conta própria ao usar conta remunerada?
Não. O IR é retido na fonte pela instituição financeira no momento do resgate ou uso do saldo, sem necessidade de emitir DARF ou fazer qualquer pagamento manual. A obrigação que permanece é informar os rendimentos na declaração anual do IRPF, usando os dados do Informe de Rendimentos emitido pela instituição.
O IOF é cobrado toda vez que uso o saldo da conta remunerada?
O IOF incide apenas sobre rendimentos de valores resgatados nos primeiros 30 dias de cada aplicação. Após esse prazo, a alíquota cai a zero e o imposto deixa de existir para aquela operação. Algumas instituições, como o Mercado Pago, oferecem isenção de IOF na conta remunerada, o que elimina esse custo independentemente do prazo de resgate.
Conta remunerada tem cobertura do FGC?
Depende do lastro do produto. Contas com lastro em CDB têm cobertura do FGC de até R$ 250 mil por CPF e por instituição. Contas com lastro em títulos públicos federais não contam com o FGC, mas têm a segurança do risco soberano. A forma de verificar é consultar as condições do produto diretamente na instituição antes de aplicar.
Entender a tributação de uma conta remunerada permite comparar produtos com mais precisão e escolher aquele que oferece o melhor rendimento líquido para o seu perfil de uso. Se você movimenta o saldo com frequência, vale priorizar contas com isenção de IOF e cobrança de IR pro rata. O app do Mercado Pago oferece essas condições com rendimento automático e sem cobrança de IOF, e pode ser uma das opções a considerar ao avaliar onde deixar o seu dinheiro render. Antes de decidir, consulte as condições atualizadas de cada instituição.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Taxa de administração em fundos de renda fixa: quanto ela come do rendimento líquido
A taxa de administração de um fundo de renda fixa é um percentual anual cobrado sobre o patrimônio total do…
Como comprovar rendimentos do Mercado Pago para banco ou aluguel de forma aceita
Sim, é possível comprovar rendimentos do Mercado Pago para banco ou aluguel: o app e o site disponibilizam extratos em…
Como aumentar seu rendimento sem mudar de conta: estratégias para o dinheiro render mais
Fazer o dinheiro render mais não exige, em muitos casos, trocar de banco ou abrir uma nova conta em outra…