

Para saber quanto tempo leva para dobrar o dinheiro na renda fixa, você precisa percorrer cinco passos: localizar a taxa vigente do produto, descontar o IR pela tabela regressiva, calcular a taxa líquida, aplicar a regra dos 72 e conferir o resultado na Calculadora do Cidadão do Banco Central. Esse caminho parte sempre da taxa líquida, não da taxa bruta, e é o que separa uma estimativa confiável de uma conta otimista.
Ao longo deste artigo você vai encontrar cada um desses passos com exemplos hipotéticos rotulados, a diferença entre dobrar o valor nominal e dobrar o poder de compra, os erros mais comuns em quem faz essa conta pela primeira vez e como usar as ferramentas oficiais do Banco Central e do Tesouro Direto para conferir os números.
Quanto tempo leva para dobrar o dinheiro depende do prazo que você tem
O ponto de partida não é a taxa, é o objetivo. Quem quer dobrar o dinheiro em dois anos precisa de um produto diferente de quem tem dez anos de horizonte. O prazo define o produto adequado, e o produto define a dinâmica de rendimento.
Os produtos de renda fixa têm características distintas que afetam diretamente o tempo de dobramento:
- CDB pós-fixado atrelado ao CDI: acompanha a taxa Selic de forma indireta; tem liquidez variável conforme o contrato; conta com garantia do FGC até R$ 250 mil por CPF por instituição; se a taxa líquida hipotética fosse 10% ao ano e ficasse constante, o prazo estimado seria de cerca de 7,2 anos.
- Tesouro Selic: acompanha a Selic com liquidez diária; garantia do Tesouro Nacional; com taxa líquida hipotética de 10% ao ano e trajetória estável, o prazo estimado seria semelhante ao CDB pós-fixado, em torno de 7 anos.
- Tesouro Prefixado: taxa travada no momento da compra; sem liquidez automática antes do vencimento sem risco de marcação a mercado; com taxa líquida hipotética de 11% ao ano constante, o prazo estimado ficaria em torno de 6,5 anos.
Taxas pós-fixadas mudam conforme a Selic, que o Banco Central revisa em cada reunião do Copom. Por isso, qualquer prazo calculado sobre essas taxas é uma estimativa condicional: o dinheiro poderia dobrar em X anos se a taxa se mantivesse no mesmo nível durante todo o período, o que raramente acontece na prática. Para quem precisa de uma meta com data definida, essa distinção é o que torna o planejamento mais realista.
Como calcular quanto tempo leva para dobrar o dinheiro na renda fixa
O cálculo envolve cinco passos sequenciais, e cada um elimina uma fonte de erro comum. Antes de aplicar a regra dos 72, é necessário trabalhar com a taxa que o dinheiro realmente rende após o IR.
Passos 1 a 3: da taxa bruta à taxa líquida de IR
Passo 1: localizar a taxa vigente do produto. Um CDB 100% do CDI rende o equivalente ao CDI, que segue de perto a taxa Selic. Para saber o CDI vigente, a fonte primária é o site do Banco Central do Brasil. O valor muda a cada reunião do Copom, por isso convém verificar a data da consulta antes de usar o número no cálculo.
Passo 2: identificar a alíquota de IR pela tabela regressiva. O IR sobre renda fixa segue uma escala decrescente conforme o prazo da aplicação:
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Quem pretende resgatar o investimento após dois anos paga 15% de IR sobre o rendimento. Esse detalhe muda o prazo estimado de dobramento de forma relevante.
Passo 3: calcular a taxa líquida. A fórmula é direta: taxa líquida = taxa bruta × (1 – alíquota de IR). Se a taxa bruta hipotética fosse 13% ao ano e a alíquota aplicável fosse 15% (prazo acima de 720 dias), a taxa líquida seria 13% × (1 – 0,15) = 11,05% ao ano. Esse é o número que entra na regra dos 72, não os 13% divulgados pelo produto.
Passos 4 e 5: regra dos 72 e conferência na Calculadora do Cidadão
Passo 4: aplicar a regra dos 72 sobre a taxa líquida. A fórmula é: 72 ÷ taxa líquida anual = anos estimados para dobrar. Usando o exemplo hipotético anterior, 72 ÷ 11,05 resulta em aproximadamente 6,5 anos. A regra dos 72 é uma aproximação aritmética, não uma fórmula exata de juros compostos, e funciona bem para taxas entre 6% e 20% ao ano. Fora dessa faixa, o desvio em relação ao cálculo preciso aumenta.
Passo 5: conferir na Calculadora do Cidadão do Banco Central. A Calculadora do Cidadão é uma ferramenta gratuita do Banco Central do Brasil. Ao acessá-la, você verá campos para inserir o valor inicial, a taxa de juros e o período. O resultado mostra o montante acumulado ao final do prazo escolhido. O simulador do Tesouro Direto cumpre função semelhante para quem avalia títulos públicos de forma específica.
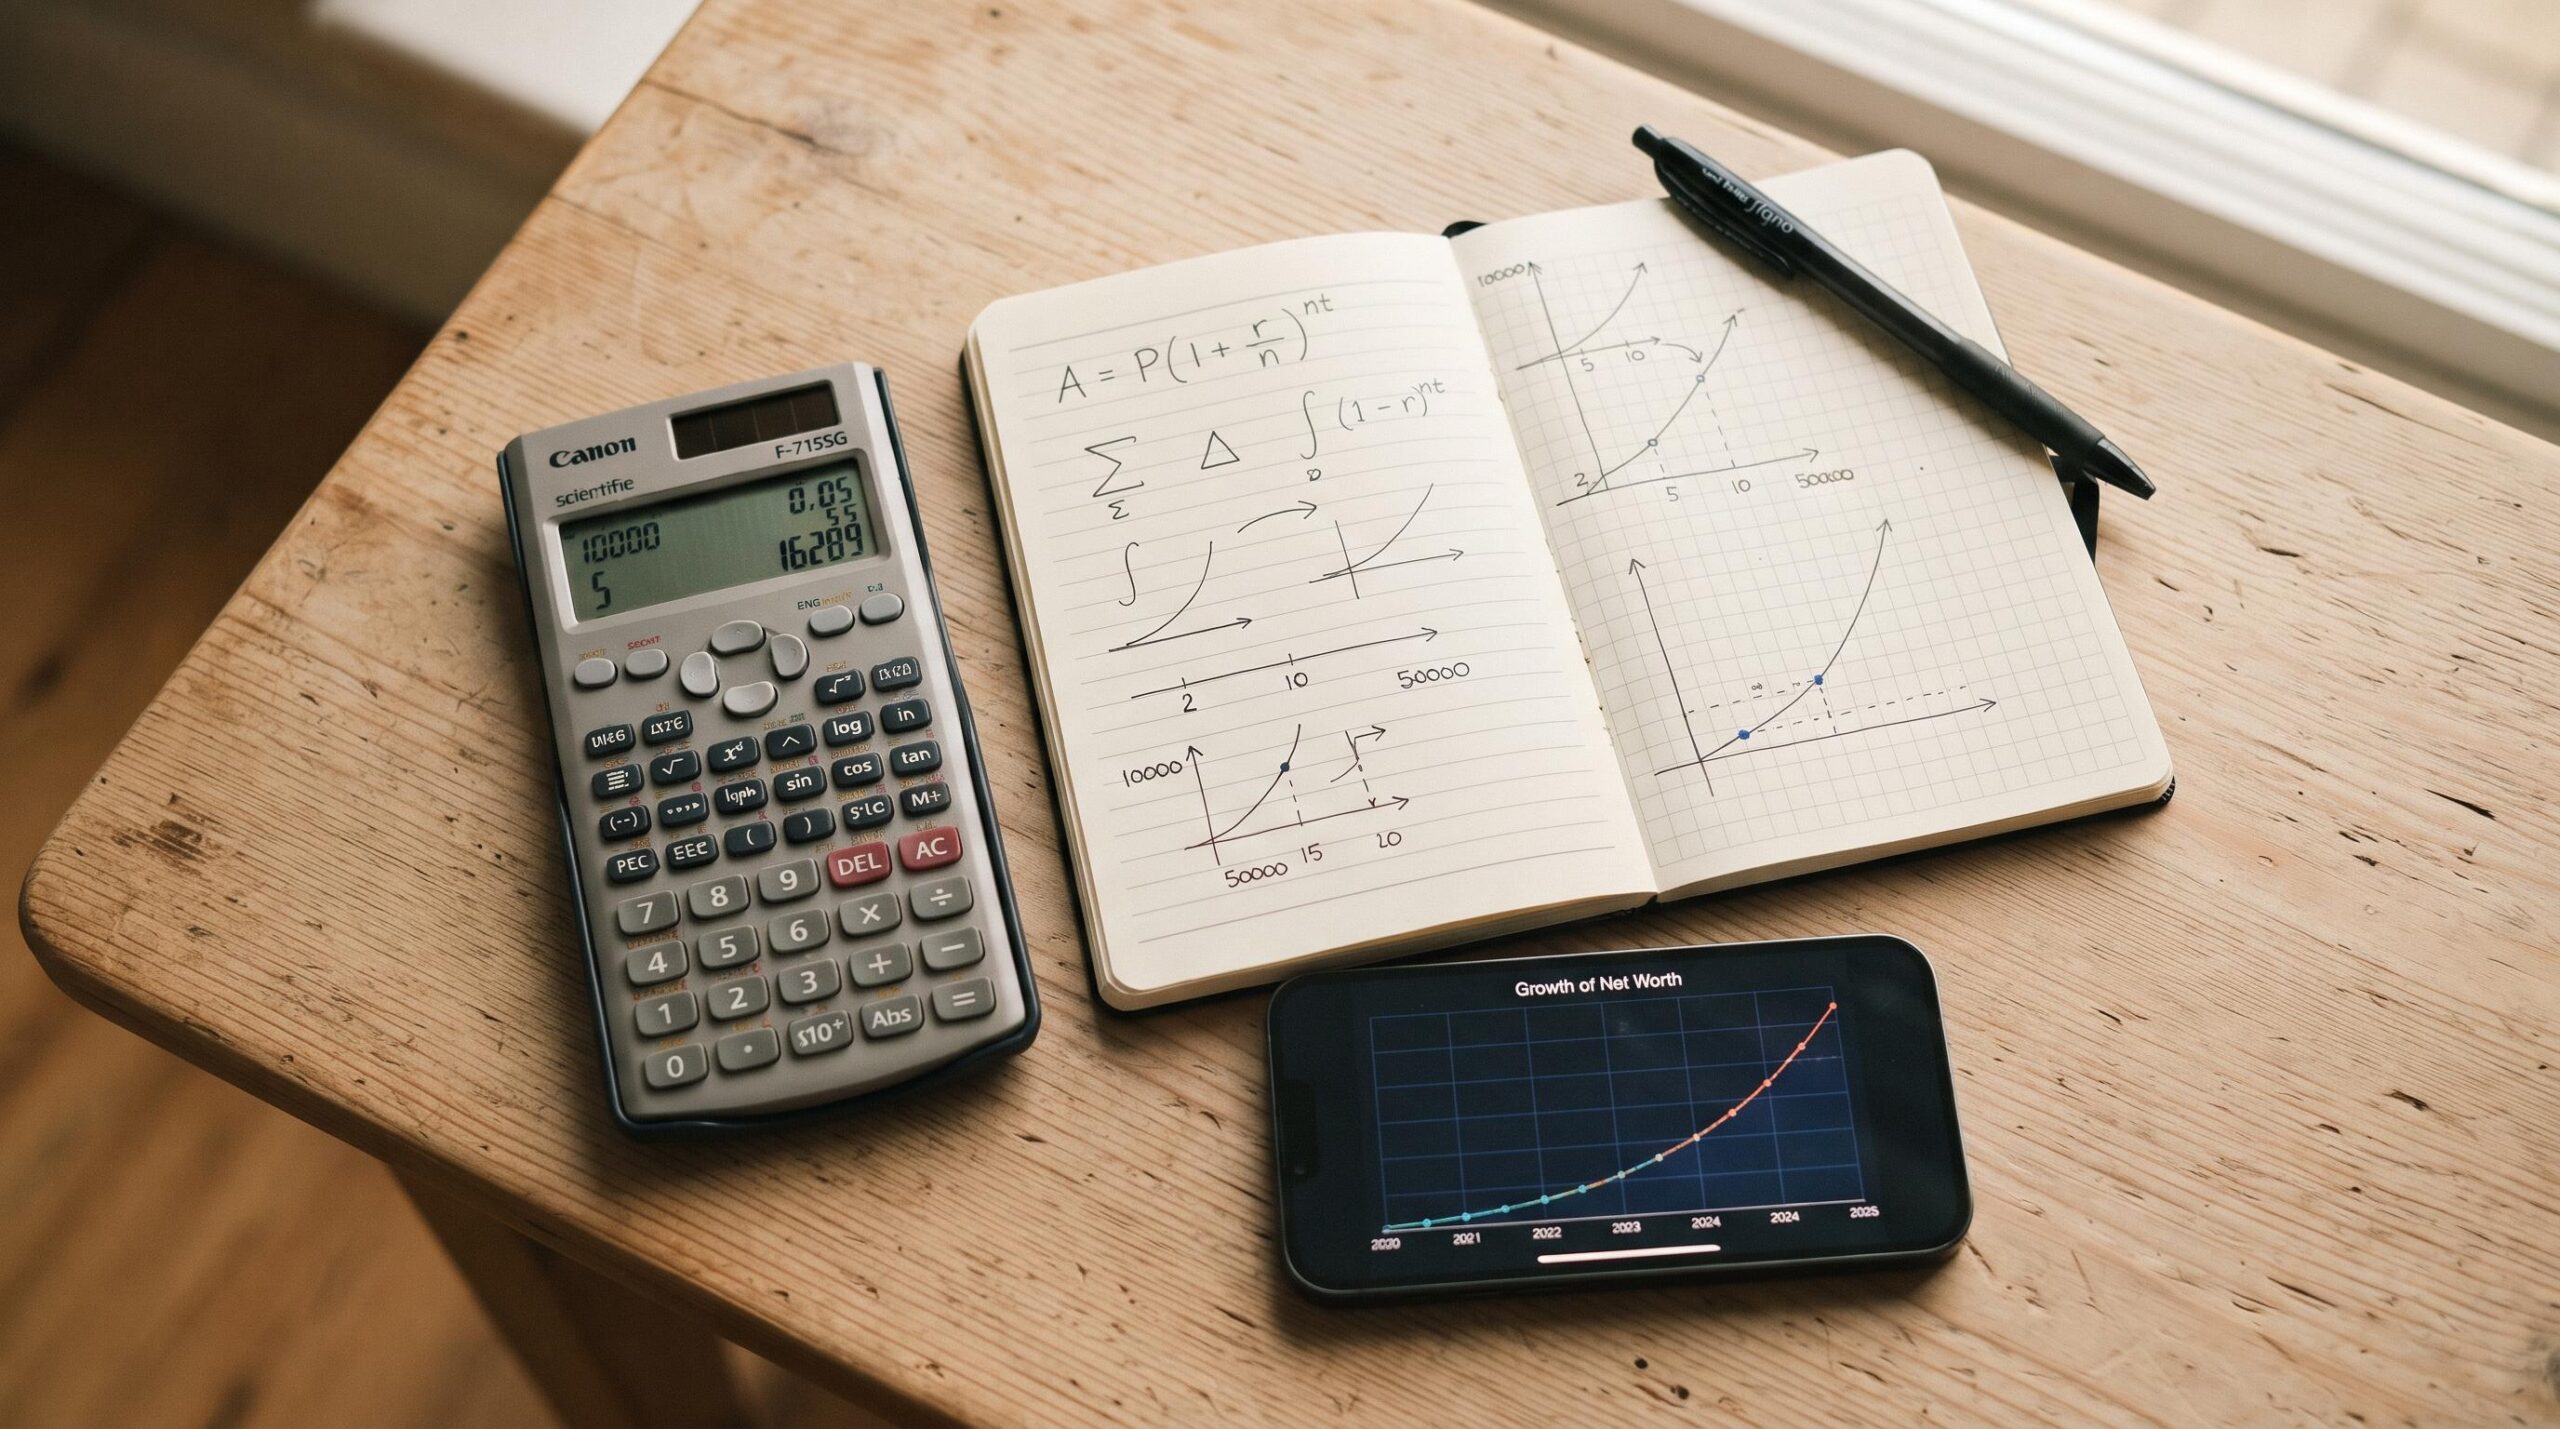
Os juros compostos fazem com que o crescimento do patrimônio acelere com o tempo: nos primeiros anos o avanço parece lento, mas a curva se inclina com força à medida que os rendimentos passam a render sobre si mesmos.
Dobrar o valor ou dobrar o poder de compra na renda fixa
Existe uma diferença que os concorrentes raramente explicam de forma integrada: dobrar o número na conta não é o mesmo que dobrar o poder de compra. Quando o saldo passa de R$ 10 mil para R$ 20 mil, o valor nominal dobrou. Mas se a inflação corroeu parte desse ganho ao longo do período, o que você consegue comprar com esses R$ 20 mil pode ser bem menos do que o dobro do que comprava antes.
O IPCA, medido pelo IBGE, é o índice oficial de inflação no Brasil. Para estimar o prazo real de dobramento, é possível descontar a inflação da taxa líquida com uma aproximação: taxa real ≈ taxa líquida – IPCA estimado. Se a taxa líquida hipotética fosse 11% ao ano e o IPCA estimado fosse 5% ao ano, a taxa real seria de cerca de 6% ao ano, e o prazo para dobrar o poder de compra seria de aproximadamente 12 anos pela regra dos 72, contra 6,5 anos no cálculo nominal. O prazo real é sempre maior que o prazo nominal quando a inflação é positiva.
O Tesouro IPCA+ é uma referência para quem quer proteger o ganho real: ele rende uma taxa prefixada somada à variação do IPCA, o que garante que o rendimento supere a inflação pelo valor da parte prefixada. Mesmo assim, qualquer estimativa que envolva inflação futura é ainda mais condicional do que a estimativa nominal, já que o IPCA varia ao longo do tempo e nenhuma projeção é garantida.
Erros comuns ao calcular o tempo para dobrar o dinheiro na renda fixa
Antes de fazer a conta, vale conhecer os pontos onde o cálculo costuma sair do trilho. Os cinco erros mais comuns são:
- Usar a taxa bruta na regra dos 72: gera um prazo subestimado, às vezes por dois ou mais anos. É o erro mais frequente e o mais fácil de evitar ao seguir os passos 1 a 3 desta seção.
- Tratar taxa pós-fixada como fixa: CDI e Selic mudam a cada reunião do Copom. Um cálculo feito com a taxa de hoje pode ficar defasado em meses.
- Ignorar a inflação e confundir ganho nominal com ganho real: dobrar o saldo não significa dobrar o poder de compra, como visto na seção anterior.
- Não considerar a tabela regressiva de IR no prazo de resgate: quem planeja resgatar antes de dois anos paga uma alíquota maior, o que reduz a taxa líquida e aumenta o prazo estimado.
- Manter dívida cara no orçamento enquanto tenta dobrar o dinheiro: os juros compostos podem trabalhar contra você quando há uma dívida ruim no orçamento com taxa superior ao rendimento da renda fixa.
A estimativa do prazo de dobramento serve como ferramenta de comparação entre opções, não como previsão. Ela responde à pergunta “qual produto chega mais perto do meu objetivo no prazo que tenho?” e não “quando exatamente meu dinheiro vai dobrar?”.
Perguntas frequentes sobre dobrar o dinheiro na renda fixa
A regra dos 72 funciona para qualquer investimento?
A regra dos 72 é uma aproximação aritmética válida para investimentos com juros compostos em geral. Ela funciona bem para taxas entre 6% e 20% ao ano; fora dessa faixa, o desvio em relação ao cálculo preciso começa a crescer. Para renda variável, a taxa de retorno não é previsível com antecedência, então a regra perde utilidade prática como ferramenta de planejamento.
Dobrar o dinheiro na renda fixa é garantido?
Não. Taxas pós-fixadas mudam ao longo do tempo, o que altera o prazo de dobramento de forma contínua. Um CDB dentro do limite do FGC oferece garantia do principal, mas não do prazo de dobramento. O Tesouro Direto tem garantia do Tesouro Nacional; mesmo assim, o prazo para dobrar depende da trajetória da taxa ao longo de todo o período.
Em quanto tempo o dinheiro dobra no CDB?
Depende da taxa contratada e da alíquota de IR aplicável ao prazo de resgate. Com uma taxa líquida hipotética de 10% ao ano, a regra dos 72 sugere cerca de 7,2 anos, mas esse número só vale se a taxa ficasse constante durante todo o período. CDBs prefixados permitem estimar o prazo com mais precisão; os pós-fixados dependem da trajetória do CDI ao longo dos anos.
Onde simular investimento em renda fixa de forma confiável?
A Calculadora do Cidadão do Banco Central do Brasil é a ferramenta oficial e gratuita para esse tipo de estimativa. O simulador do Tesouro Direto é específico para títulos públicos e permite inserir taxa, prazo e valor inicial para obter uma projeção. Ambas as ferramentas são fontes primárias e não dependem de intermediários.
A inflação muda o tempo para dobrar o dinheiro?
Sim. Dobrar o valor nominal é diferente de dobrar o poder de compra. Com IPCA positivo, o prazo para dobrar em termos reais é maior do que o prazo nominal, porque parte do rendimento é consumida pela inflação. O Tesouro IPCA+ é uma referência para quem quer proteger o ganho real ao longo do tempo.
A estimativa do prazo de dobramento é uma ferramenta para testar se um objetivo cabe no prazo que você tem, não uma promessa de retorno. Depois de calcular a taxa líquida e aplicar a regra dos 72, o próximo passo natural é amarrar esse número a uma meta concreta. Por exemplo, os Cofrinhos do Mercado Pago permitem simular nos cofrinhos o crescimento do dinheiro em renda fixa com liquidez, o que pode ser útil para quem quer testar o cálculo na prática. Para transformar esse prazo estimado em um plano com data e valor definidos, vale explorar como poupar para uma meta concreta passo a passo e transformar planos em conquistas.
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…