

Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate, o responsável é o come-cotas: uma antecipação semestral do IR sobre os rendimentos, cobrada com a redução da quantidade de cotas, sem alterar o valor unitário de cada uma. No resgate, a gestora compara o IR total devido com o que já foi antecipado e cobra apenas a diferença, sem duplicar a tributação.
Ao longo deste artigo você vai entender em quais meses a cobrança acontece, quais fundos estão sujeitos a ela e quais ficam de fora, como funciona o desconto com um exemplo numérico concreto e de que forma o come-cotas se compara a produtos como CDB e Tesouro Direto. O ângulo central aqui é o que os concorrentes costumam deixar de lado: o custo real não está no imposto cobrado, mas no rendimento que deixa de ser composto sobre o valor antecipado.
O que é o come-cotas e por que o nome
Come-cotas é o apelido de mercado para a retenção antecipada de IR sobre os rendimentos de fundos abertos. A Receita Federal criou esse mecanismo para não precisar esperar o resgate do cotista para arrecadar o imposto, garantindo a cobrança de forma periódica a cada seis meses.
O desconto não ocorre em reais, mas em cotas. O valor unitário da cota permanece o mesmo após a cobrança; o que cai é a quantidade de cotas que a pessoa investidora possui. A gestora calcula o IR devido sobre o rendimento do período e desconta da carteira a quantidade de cotas equivalente a esse valor, daí o nome: o imposto “come” uma parte das cotas.
Um detalhe importante: o come-cotas incide apenas sobre o rendimento apurado no período, nunca sobre o principal aplicado. Se o fundo não teve ganho no semestre, não há cobrança. As alíquotas variam conforme a categoria do fundo: 20% para fundos de curto prazo (carteira com vencimento médio de até 1 ano) e 15% para fundos de longo prazo (vencimento médio acima de 1 ano).
Quando o come-cotas acontece no ano
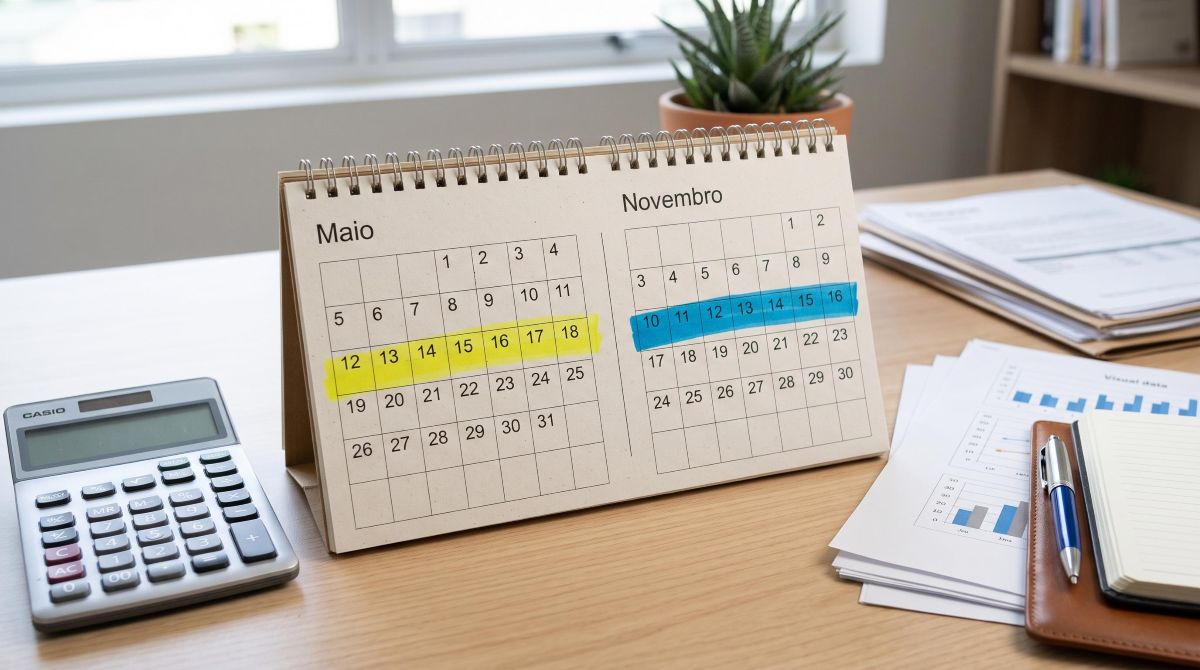
A cobrança ocorre em dois momentos fixos: no último dia útil de maio e no último dia útil de novembro. Esses são os únicos instantes do ano em que o desconto de cotas aparece no extrato sem que o cotista tenha solicitado qualquer movimentação.
O processo é automático: a gestora realiza o cálculo e o desconto sem que a pessoa investidora precise fazer nada. Se houver resgate antes dessas datas, o IR é cobrado integralmente naquele momento, sem aguardar o calendário semestral.
Quais fundos têm come-cotas e quais ficam de fora
Nem todo fundo está sujeito ao come-cotas. A regra vale para fundos abertos de algumas categorias específicas, e entender quais ficam de fora pode mudar a forma de montar uma carteira.
Fundos de curto prazo e de longo prazo: alíquotas diferentes
O critério de classificação é o vencimento médio da carteira do fundo. Fundos com vencimento médio de até 1 ano são considerados de curto prazo e pagam alíquota de 20%. Fundos com vencimento médio acima de 1 ano são de longo prazo e pagam 15%.
Fundos sujeitos ao come-cotas:
- Fundos de renda fixa
- Fundos DI (referenciados ao CDI)
- Fundos multimercado
- Fundos cambiais
- Fundos de crédito privado
Fundos que ficam de fora:
- Fundos de ações (mínimo de 67% da carteira em renda variável): o IR de 15% incide apenas no resgate
- Fundos Imobiliários (FIIs) e FIAgros negociados em bolsa: os rendimentos distribuídos a pessoas físicas têm isenção de IR
- Fundos de previdência privada (PGBL e VGBL): têm tributação própria no resgate, conforme a tabela escolhida; para entender melhor esse regime, vale consultar como funciona a previdência privada
- Fundos fechados (condomínio fechado): sem come-cotas no período de vigência
Vale mencionar que a Lei 14.754/2023 trouxe o come-cotas para os chamados fundos exclusivos, categoria antes isenta dessa antecipação. Essa mudança afetou carteiras de alta concentração patrimonial, mas o mecanismo de funcionamento é o mesmo descrito acima.
Come-cotas na prática: o que acontece com as suas cotas
Ver o número de cotas cair no extrato sem ter resgatado nada pode gerar dúvida. Um exemplo com números ajuda a entender exatamente o que acontece, e o que isso significa para quem mantém o fundo por anos.
Considere um fundo de curto prazo com alíquota de 20%:
- Situação inicial: 500 cotas a R$ 10,00 cada = R$ 5.000,00
- Após 6 meses, o valor da cota sobe para R$ 11,00
- Rendimento do período: R$ 500,00 (R$ 11,00 – R$ 10,00 × 500 cotas)
- IR devido: 20% de R$ 500,00 = R$ 100,00
- Cotas descontadas: R$ 100,00 ÷ R$ 11,00 = 9,09 cotas
- Posição após o come-cotas: 490,91 cotas a R$ 11,00 = R$ 5.400,00
O valor total da carteira cai de R$ 5.500,00 para R$ 5.400,00, mas o valor unitário da cota permanece em R$ 11,00. O que muda é a quantidade de cotas na posição.
O ponto que os concorrentes raramente destacam é este: o custo real do come-cotas não está no imposto cobrado, que seria pago de qualquer forma no resgate. Está nos R$ 100,00 que saíram do fundo e deixaram de render juros compostos nos semestres seguintes. Quanto maior o prazo de permanência no fundo, maior esse efeito acumulado sobre o patrimônio final.
O ajuste no resgate final
No momento do resgate, a gestora calcula o IR total devido sobre o ganho acumulado desde a aplicação, usando a tabela regressiva do IR (que reduz a alíquota conforme o tempo de aplicação). Desse valor total, subtrai tudo o que já foi antecipado via come-cotas ao longo dos semestres. Apenas a diferença é cobrada no resgate.
Não há dupla tributação: o mecanismo garante que o cotista pague o IR uma única vez, dividido entre as antecipações semestrais e o ajuste final. Se o come-cotas já cobriu todo o imposto devido, o resgate pode sair sem desconto adicional.
Come-cotas, CDB e Tesouro: quando o momento do IR faz diferença
A comparação entre fundos com come-cotas e outros produtos de renda fixa não passa por rentabilidade bruta, que varia com o tempo e com o emissor. O critério mais objetivo para a decisão é o momento em que o IR é cobrado, porque ele determina quanto do rendimento fica dentro da aplicação trabalhando pelos juros compostos.
Veja as diferenças entre os três produtos nos critérios que importam:
CDB
- Liquidez: variável conforme o emissor (alguns têm liquidez diária, outros só no vencimento)
- Risco: crédito do banco emissor, com cobertura do FGC até R$ 250 mil por CPF e instituição
- Garantia: sim, FGC
- Momento do IR: apenas no resgate, pela tabela regressiva
Tesouro Direto
- Liquidez: diária (o Tesouro recompra os títulos em qualquer dia útil)
- Risco: crédito soberano do governo federal
- Garantia: não há FGC, mas o risco é o do próprio Tesouro Nacional
- Momento do IR: apenas no resgate ou no vencimento do título, sem antecipação semestral
Fundo com come-cotas
- Liquidez: variável conforme o regulamento do fundo
- Risco: depende da carteira do fundo e da gestora
- Garantia: sem cobertura do FGC
- Momento do IR: antecipado duas vezes por ano, em maio e novembro
Para prazos curtos, a diferença de momento do IR pode ser pequena. Para prazos longos, a antecipação semestral tende a reduzir o patrimônio final em comparação com produtos onde o imposto fica represado até o resgate, porque o valor antecipado deixa de compor rendimentos. Cada perfil e objetivo vai pesar esses critérios de forma diferente, e manter parte da reserva em produtos sem antecipação de IR pode ser uma estratégia para quem pensa no longo prazo, incluindo uma boa reserva para imprevistos fora dos fundos.
Perguntas frequentes sobre come-cotas
Come-cotas é um imposto a mais?
Não. O come-cotas é uma antecipação do IR que seria pago no resgate, não um imposto adicional. No momento do resgate, a gestora desconta do IR total devido tudo o que já foi antecipado via come-cotas ao longo dos semestres. O custo real está no rendimento que deixa de ser composto sobre o valor antecipado, não no imposto em si.
Previdência privada tem come-cotas?
Planos de previdência (PGBL e VGBL) não têm come-cotas. O IR incide apenas no resgate ou no recebimento do benefício, conforme a tabela escolhida pela pessoa investidora (progressiva ou regressiva). Para entender melhor esse regime tributário, vale aprofundar como funciona a previdência privada antes de escolher entre as duas tabelas.
Por que minhas cotas diminuíram sem eu ter resgatado?
A redução no número de cotas é o come-cotas em ação: no último dia útil de maio ou de novembro, a gestora desconta da carteira a quantidade de cotas equivalente ao IR devido sobre os rendimentos do semestre. O valor unitário da cota não cai; o que diminui é a quantidade de cotas na posição. Se o fundo teve rendimento negativo no período, não há cobrança.
Quais fundos não têm come-cotas?
Ficam de fora os fundos de ações (com no mínimo 67% da carteira em renda variável), cujo IR de 15% incide apenas no resgate; os FIIs e FIAgros negociados em bolsa, com isenção de IR sobre rendimentos para pessoas físicas; os fundos de previdência privada, que têm tributação própria no resgate; e os fundos fechados, que não estão sujeitos ao calendário semestral de antecipação.
Quem mantém dinheiro em fundos com come-cotas por muitos anos sente o efeito nos juros compostos de forma progressiva: a cada semestre, uma parcela do rendimento sai do fundo antes de ter a chance de render sobre si mesma. Parte da estratégia pode ser manter uma reserva fora dos fundos em produtos sem antecipação de IR. Por exemplo, o Mercado Pago oferece os Cofrinhos como opção para guardar dinheiro com rendimento e sem come-cotas, o que pode ser útil para quem quer manter uma reserva fora dos fundos com liquidez e sem a antecipação semestral do imposto.
Também pode gostar
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…
Tesouro Selic vs CDB com liquidez diária: qual escolher para cada prazo
Para dinheiro que pode sair a qualquer dia, o Tesouro Selic e o CDB com liquidez diária são as duas…