
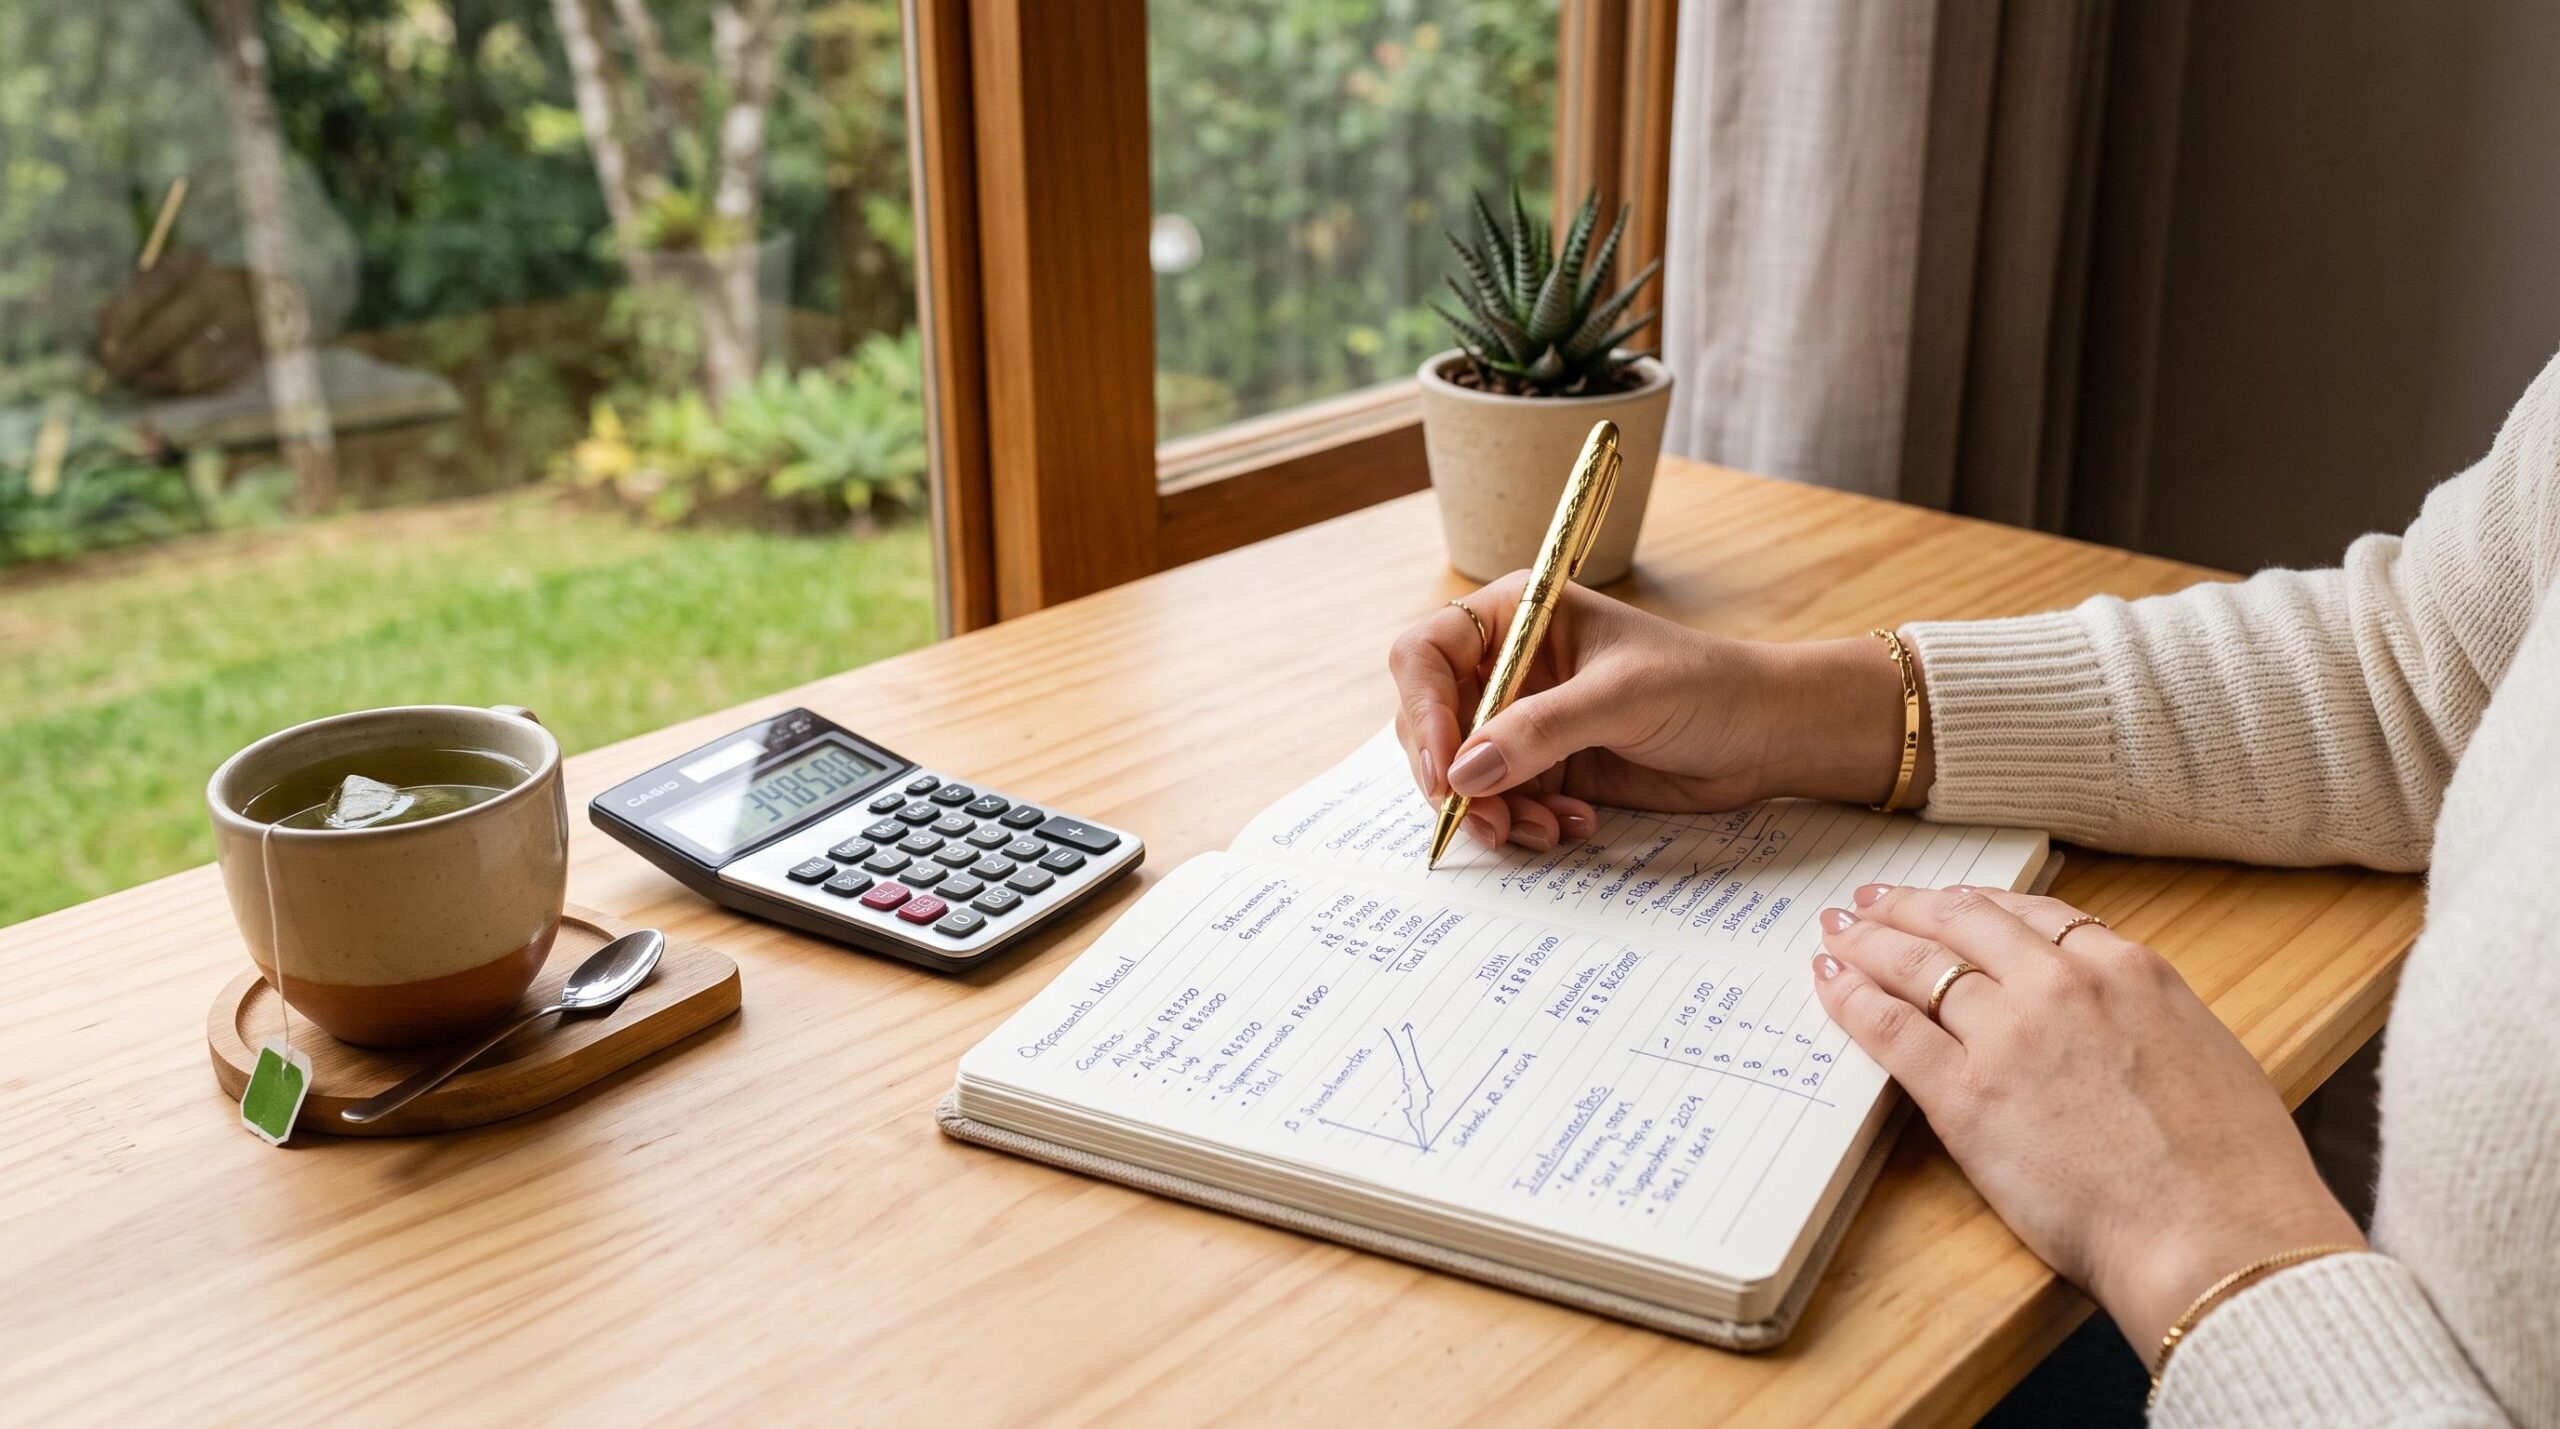

O método Kakebo é um sistema japonês de controle financeiro criado em 1904 que usa registros manuais de receitas e despesas para gerar consciência sobre os hábitos de consumo e estimular a poupança. Para começar, basta papel, caneta e disposição para registrar os gastos com regularidade — sem necessidade de aplicativos ou planilhas complexas.
Ao longo deste artigo, você vai encontrar a origem do Kakebo e por que ele continua relevante, como o método funciona na prática com suas categorias e perguntas reflexivas, um passo a passo para aplicar cada etapa ao longo do mês, dicas para adaptar o sistema ao contexto financeiro brasileiro — incluindo Pix, boletos e contas digitais — e os erros mais comuns que levam as pessoas a desistir nas primeiras semanas.
Origem do método Kakebo e por que ele ainda funciona
O Kakebo foi criado em 1904 por Hani Motoko, considerada a primeira jornalista do Japão. Seu objetivo era ajudar na administração do orçamento doméstico de forma estruturada e reflexiva. A palavra kakebo pode ser traduzida como “livro de contas domésticas”, e essa definição já revela a essência do método: um registro contínuo e consciente do que entra e sai do bolso.
O que explica a longevidade de mais de um século desse método é que ele não depende de tecnologia nem de fórmulas complexas. Sua base é a consciência financeira — a ideia de que observar os próprios padrões de consumo, com atenção e regularidade, já é capaz de transformar comportamentos.
Pesquisas na área de neurociência cognitiva sugerem que escrever à mão ajuda o cérebro a processar informações com mais profundidade do que digitar. Esse dado ajuda a entender por que o registro manual do Kakebo produz um efeito diferente de simplesmente consultar um extrato bancário: ao colocar no papel cada gasto, a pessoa cria uma conexão mais direta com suas decisões financeiras.
Como o método Kakebo funciona na prática
O Kakebo se organiza em torno de registros diários, categorias de despesas e momentos de reflexão. Esses elementos trabalham juntos para criar um ciclo de consciência financeira que se repete a cada mês.
As quatro categorias de gastos do Kakebo
O método divide os gastos em quatro categorias clássicas, que cobrem a maior parte das despesas do cotidiano:
- Sobrevivência: moradia, alimentação, transporte, saúde e contas essenciais
- Cultura e lazer: livros, cinema, streaming, teatro, cursos
- Extras ou desejos: roupas, eletrônicos, compras não essenciais, presentes
- Imprevistos: emergências, consertos, despesas inesperadas
Essas categorias são um ponto de partida, não uma regra rígida. Quem tem gastos recorrentes com delivery ou assinaturas, por exemplo, pode criar uma subcategoria dentro de “extras” para acompanhar esse tipo de despesa com mais precisão. O importante é que as categorias façam sentido para a realidade de quem usa o método.
As quatro perguntas reflexivas do método
Além do registro, o Kakebo propõe quatro perguntas que guiam a autoavaliação mensal:
- Quanto dinheiro você guardou este mês?
- Quanto gostaria de ter guardado?
- Quanto você gastou e em quê?
- O que você mudaria no próximo mês?
Essas perguntas são o motor de transformação do método. Elas forçam uma pausa para avaliar padrões de consumo e identificar onde há espaço para ajustes. A diferença entre o Kakebo e um simples extrato bancário está exatamente aqui: o método não se limita a mostrar o que aconteceu — ele convida a pessoa a refletir sobre o que quer que aconteça no futuro.
Passo a passo para aplicar o método Kakebo
Colocar o Kakebo em prática envolve uma rotina de registros e revisões que se constrói ao longo do mês. Veja cada etapa do processo.
Registre sua renda e defina uma meta de poupança
No início de cada mês, anote todas as fontes de renda: salário, trabalhos extras, rendimentos ou qualquer outro valor que você espera receber. Antes de distribuir esse dinheiro entre as despesas, defina quanto deseja poupar — esse é o principal diferencial do Kakebo em relação a outros métodos de controle financeiro.
A maioria das abordagens tradicionais olha primeiro para os gastos e poupa o que sobra. O Kakebo inverte essa lógica: a poupança é tratada como uma prioridade, não como um resíduo. Esse reposicionamento mental já muda a forma como a pessoa enxerga o próprio orçamento.
Anote os gastos fixos e calcule o saldo disponível
Com a renda e a meta de poupança definidas, liste todas as despesas fixas do mês: aluguel, financiamentos, contas de água, luz e internet, plano de saúde, transporte regular. Subtraia esses valores da renda total, junto com o valor reservado para poupança.
O resultado dessa conta é o saldo disponível para gastos variáveis ao longo do mês. Ter esse número claro desde o início evita surpresas e ajuda a tomar decisões de consumo com mais consciência.
Registre cada despesa ao longo do mês
A partir daí, o trabalho é registrar cada gasto nas quatro categorias. O registro pode acontecer todo dia ou a cada dois ou três dias, mas a constância é o que gera resultado. Deixar para anotar tudo no fim do mês aumenta muito o risco de esquecer despesas e distorcer o diagnóstico financeiro.
Gastos pequenos — um café, uma corrida de aplicativo, um lanche — entram no registro do mesmo jeito que os maiores. São exatamente esses valores que, ao longo do mês, costumam surpreender quem começa a usar o método.
Faça revisões semanais e o balanço mensal
Ao fim de cada semana, compare o que foi planejado com o que foi gasto em cada categoria. Essa revisão não serve para gerar culpa, mas para identificar tendências antes que o mês termine — e ainda há tempo para ajustar.
No encerramento do mês, responda às quatro perguntas reflexivas e use as respostas para planejar o mês seguinte. Esse balanço mensal é o momento em que o Kakebo deixa de ser um registro e se torna uma ferramenta de aprendizado sobre os próprios hábitos financeiros.
Como adaptar o Kakebo à realidade financeira no Brasil
O Kakebo foi criado em um contexto em que todas as transações eram em dinheiro físico, o que tornava o registro manual ainda mais intuitivo. No Brasil de hoje, boa parte dos pagamentos acontece via Pix, cartão de débito ou boleto — o que exige uma pequena adaptação na rotina de registro.
Uma forma prática de contornar isso é usar o extrato da conta digital como apoio para lembrar os gastos do dia antes de anotá-los no caderno. Veja algumas dicas para adaptar o método ao contexto brasileiro:
- Consulte o extrato de Pix e transferências ao fim do dia para não esquecer nenhuma movimentação
- Inclua boletos parcelados na categoria de sobrevivência ou extras, conforme o tipo de compra
- Crie uma linha específica para assinaturas de streaming, que costumam passar despercebidas no orçamento mensal
- Registre pedidos de delivery como uma subcategoria dentro de “extras” para visualizar o impacto real desse hábito
- Use o histórico de transações de apps financeiros para alimentar o caderno com precisão
O registro manual funciona como um espelho do que já saiu da conta: ao transcrever para o papel o que o extrato digital mostra, a pessoa processa aquela informação de forma mais consciente. Apps financeiros, como o do Mercado Pago, por exemplo, permitem consultar o extrato detalhado de todas as movimentações — o que facilita o preenchimento do caderno sem perder nenhum gasto.
O caderno e o digital não são opostos: são aliados. O extrato mostra o que aconteceu; o Kakebo ajuda a entender por que aconteceu e o que mudar.
Erros comuns que atrapalham quem começa a usar o Kakebo
Muitas pessoas abandonam o método nas primeiras semanas não porque ele seja ineficaz, mas porque cometem erros que tornam a prática mais trabalhosa do que precisa ser. Conhecer esses erros com antecedência aumenta muito as chances de manter a consistência.
Os deslizes mais comuns incluem:
- Criar categorias demais: dividir os gastos em dez ou doze categorias dificulta o preenchimento diário e gera confusão. As quatro categorias clássicas são um bom ponto de partida
- Definir metas de poupança irreais: estabelecer uma meta muito alta para o orçamento atual gera frustração logo no primeiro mês. A meta deve ser desafiadora, mas compatível com a renda disponível
- Ignorar gastos pequenos: café, lanche, transporte por aplicativo — esses valores parecem insignificantes isolados, mas somados ao longo do mês podem representar uma parcela relevante do orçamento
- Desistir após uma semana ruim: uma semana com gastos acima do planejado não significa que o método falhou. A revisão semanal existe exatamente para identificar esse desvio e ajustar o restante do mês
- Esperar resultados no primeiro mês: consultoras financeiras recomendam ao menos três meses de prática contínua para que os padrões fiquem claros e os ajustes comecem a gerar impacto real
O Kakebo não é um método de resultados imediatos. Os primeiros meses servem para mapear os próprios hábitos — e esse mapeamento, por si só, já é um avanço significativo na direção de uma vida financeira mais equilibrada.
Perguntas frequentes sobre o método Kakebo
O Kakebo precisa ser feito à mão ou pode ser digital?
O método original usa papel e caneta porque o registro manual estimula a reflexão de forma mais profunda. Dito isso, é possível adaptar o Kakebo para planilhas ou apps, desde que a pessoa mantenha o hábito de registrar e revisar com constância — o suporte importa menos do que a regularidade.
Quanto tempo leva para ver resultados com o Kakebo?
Consultoras financeiras recomendam ao menos três meses de prática contínua antes de avaliar os resultados. Os primeiros meses servem para identificar padrões de consumo, e os ajustes começam a gerar impacto financeiro concreto a partir desse período.
O Kakebo funciona para quem tem renda variável?
Funciona, mas exige uma adaptação no início do mês: estimar a renda com base no valor mais baixo recebido nos últimos meses. Essa abordagem conservadora ajuda a manter o orçamento equilibrado e evita surpresas quando a renda do mês fica abaixo do esperado.
Qual a diferença entre o Kakebo e uma planilha de gastos comum?
A principal diferença está no foco na reflexão. O Kakebo não é só um registro de entradas e saídas — ele inclui uma meta de poupança definida antes dos gastos e quatro perguntas reflexivas ao fim de cada mês, o que estimula mudanças de comportamento ao longo do tempo, não apenas um controle numérico.
Manter o Kakebo em dia fica mais prático quando você tem acesso rápido ao histórico das suas movimentações financeiras. O app do Mercado Pago permite consultar o extrato detalhado de todas as transações — Pix, pagamentos e transferências — o que facilita o preenchimento do caderno no dia a dia. Baixe o app e use o extrato como ponto de partida para começar a preencher o seu Kakebo com mais precisão.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Como eliminar os gastos formiga que corroem seu patrimônio sem abrir mão do que importa
Os gastos formiga são despesas de valor baixo e alta frequência — o cafezinho da manhã, o delivery do almoço,…
Como detectar assinaturas que não uso e cancelá-las para organizar suas finanças
Para detectar assinaturas que não usa, o caminho mais eficaz é varrer todos os canais onde cobranças recorrentes podem estar…
Como aproveitar meu primeiro rendimento formal no Brasil e construir uma base financeira sólida
Aproveitar o primeiro rendimento formal começa por entender o que de fato chega na sua conta: o valor líquido, já…