
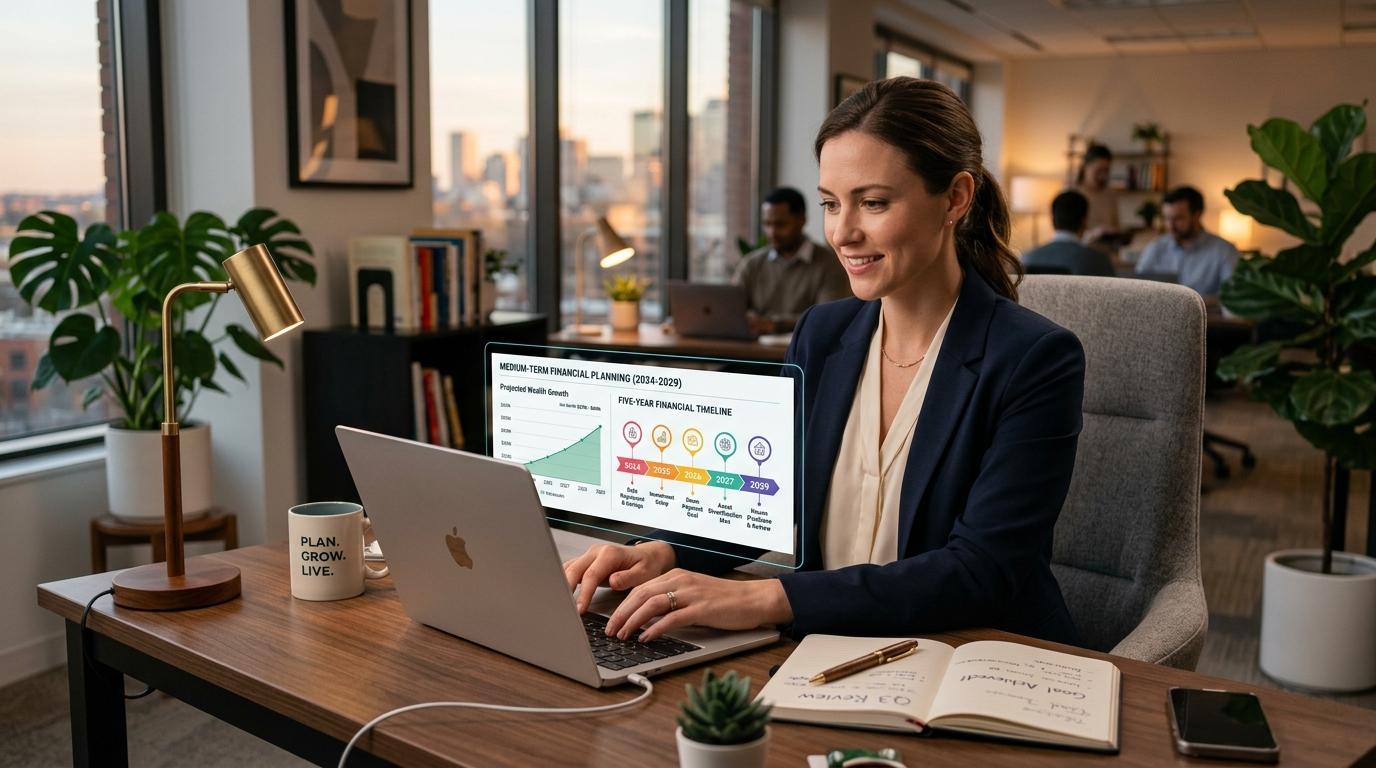

O planejamento financeiro pessoal a 5 anos é uma estratégia de médio prazo que conecta sua situação financeira atual a objetivos concretos — como comprar um imóvel, trocar de carro ou construir patrimônio de forma consistente. Para isso, o plano se apoia em três pilares: metas anuais com foco definido, controle de orçamento e escolha de investimentos compatíveis com esse horizonte de tempo. Com esses elementos alinhados, o prazo de cinco anos oferece tempo suficiente para acumular capital relevante sem abrir mão da clareza sobre o que você está perseguindo.
Ao longo deste artigo, você vai encontrar um roteiro prático para montar esse plano do zero. Isso inclui como fazer um diagnóstico financeiro honesto, como dividir o plano em marcos anuais com objetivos claros, quais investimentos se encaixam nesse horizonte e como revisar o plano ao longo do tempo para mantê-lo alinhado à sua realidade.
Por que o prazo de 5 anos muda o seu planejamento financeiro pessoal
O horizonte de tempo de um plano financeiro define quais estratégias fazem sentido — e quais não fazem. Metas de curto prazo (até um ano) costumam girar em torno de quitar dívidas pontuais ou montar uma reserva de emergência. Já metas de longo prazo, acima de cinco anos, envolvem objetivos como aposentadoria ou independência financeira, que exigem paciência e tolerância a oscilações maiores. O prazo de cinco anos ocupa um espaço estratégico entre esses dois extremos: é tempo suficiente para acumular capital relevante, mas curto o bastante para que as metas permaneçam visíveis e motivadoras.
Dados da pesquisa Raio X do Investidor Brasileiro, realizada pela Anbima em parceria com o Datafolha, mostram que uma parcela considerável dos brasileiros não possui reserva de emergência — o que evidencia o quanto o planejamento de médio prazo ainda é subutilizado como ferramenta de organização financeira. Sem um plano estruturado, qualquer imprevisto pode comprometer anos de esforço.
Outro ponto a favor desse horizonte é a capacidade de absorver oscilações econômicas sem abandonar o plano. Crises, variações de juros e mudanças de emprego são eventos que, dentro de cinco anos, podem ser contornados com ajustes pontuais — algo que trataremos mais adiante neste artigo.
Diagnóstico financeiro: o primeiro passo do planejamento a 5 anos
Antes de definir para onde ir, vale entender com clareza onde você está. O diagnóstico financeiro é a base que sustenta todo o restante do plano.
Como mapear renda, despesas e dívidas atuais
O ponto de partida é listar todas as suas fontes de renda líquida — o valor que de fato cai na conta após descontos. Em seguida, categorize suas despesas em dois grupos: fixas (aluguel, contas de serviços, parcelas) e variáveis (alimentação fora de casa, lazer, compras esporádicas). Esse exercício revela onde o dinheiro vai antes mesmo de qualquer decisão consciente.
Para ter uma média confiável, registre seus gastos por pelo menos dois a três meses. Um único mês pode conter despesas atípicas que distorcem a leitura da sua realidade financeira. Com esse histórico em mãos, fica mais claro identificar dívidas ativas, seus saldos e as taxas de juros envolvidas — informação fundamental para priorizar o que eliminar primeiro.
Ferramentas para organizar seu diagnóstico
Planilhas de controle financeiro são um recurso acessível e flexível para quem prefere personalizar as categorias de gastos. Extratos bancários e de cartão de crédito também fornecem um histórico detalhado sem esforço adicional. Para quem prefere uma solução mais automatizada, apps de controle financeiro podem categorizar transações e gerar relatórios de forma prática — por exemplo, o app do Mercado Pago oferece funcionalidades de acompanhamento de gastos que podem auxiliar nessa etapa inicial, embora não seja a única opção disponível no mercado.
O mais importante não é a ferramenta escolhida, mas a regularidade com que você a utiliza. Um diagnóstico atualizado a cada mês transforma o controle financeiro em um hábito, e não em uma tarefa pontual.
Como definir metas financeiras realistas para cada ano do plano
A lógica por trás de um planejamento financeiro pessoal a 5 anos eficiente está em não tratar o período como um bloco único. Dividir o plano em marcos anuais permite que cada etapa tenha um foco claro, o que facilita tanto a execução quanto a avaliação do progresso.
Uma referência útil para organizar o orçamento dentro de cada ano é a regra 50/30/20: 50% da renda líquida para necessidades, 30% para desejos e 20% para poupança e investimentos. Esse modelo não é rígido, mas oferece uma estrutura de partida para quem ainda não tem clareza sobre como distribuir os recursos.
A seguir, uma sugestão de foco para cada ano do plano quinquenal:
- Ano 1 — Eliminar dívidas e montar a reserva de emergência: priorize quitar dívidas com juros altos (cartão de crédito, cheque especial) e construa uma reserva equivalente a três a seis meses de despesas fixas.
- Ano 2 — Consolidar o orçamento e iniciar investimentos: com as dívidas sob controle, estabilize o orçamento e faça os primeiros aportes em produtos de renda fixa de baixo risco.
- Ano 3 — Diversificar investimentos e aumentar aportes: à medida que a reserva cresce, avalie ampliar a carteira com produtos de prazos e perfis diferentes, sempre respeitando sua tolerância ao risco.
- Ano 4 — Revisar metas e ajustar a estratégia: faça uma avaliação mais profunda do plano. Mudanças de renda, novos objetivos de vida ou alterações no cenário econômico podem exigir recalibração.
- Ano 5 — Consolidar resultados e planejar o próximo ciclo: avalie o que foi alcançado, celebre os avanços e use esse momento para desenhar o próximo plano de médio ou longo prazo.
Esses marcos são pontos de referência, não regras absolutas. Cada pessoa parte de uma realidade diferente, e o plano deve refletir isso — não o contrário.
Investimentos compatíveis com o planejamento financeiro a 5 anos
Com o orçamento organizado e as metas definidas, o próximo passo é escolher onde colocar o dinheiro para que ele trabalhe a seu favor dentro do horizonte de 5 anos.
Opções de renda fixa para metas de médio prazo
A renda fixa costuma ser a base de um plano de médio prazo, pois oferece previsibilidade e menor exposição à volatilidade. Entre as opções mais usadas nesse horizonte estão os CDBs (Certificados de Depósito Bancário), as LCIs e LCAs (letras de crédito imobiliário e do agronegócio, com isenção de IR para pessoa física) e o Tesouro Direto — em particular o Tesouro IPCA+ e o Tesouro Prefixado, que podem ter vencimentos alinhados ao prazo de cinco anos.
Cada produto tem características próprias de liquidez, tributação e rentabilidade. O Tesouro IPCA+, por exemplo, protege o poder de compra ao longo do tempo ao corrigir o valor pelo índice de inflação. Antes de escolher, vale comparar as condições de cada opção e considerar o prazo de resgate compatível com suas metas.
Quando considerar renda variável no plano quinquenal
Para quem tem maior tolerância ao risco, uma parcela do portfólio poderia ser alocada em renda variável — como ETFs (fundos de índice negociados em bolsa), fundos de investimento multimercado ou ações. Essa parcela pode fazer sentido para quem já tem a reserva de emergência consolidada e busca potencializar o crescimento do patrimônio no médio prazo.
A decisão deve considerar o perfil de investidor de cada pessoa. Quem tem menor tolerância a oscilações pode preferir manter a carteira concentrada em renda fixa e só diversificar de forma gradual. Apps financeiros, como o do Mercado Pago, permitem acesso a opções de rendimento automático do saldo, o que pode ser um ponto de partida para quem está dando os primeiros passos em investimentos.
Como revisar o planejamento financeiro pessoal ao longo dos 5 anos
Um plano financeiro bem construído não é estático — ele precisa de revisões com regularidade para continuar relevante. A recomendação é fazer avaliações a cada três a seis meses, verificando se os indicadores de progresso estão no caminho esperado: percentual da reserva de emergência atingido, evolução do patrimônio investido e redução do saldo de dívidas.
Mudanças de vida — um novo emprego, uma mudança de cidade, o nascimento de um filho ou uma alteração significativa na renda — exigem que o plano seja adaptado. Isso não representa fracasso: faz parte do processo de qualquer planejamento de médio prazo. O objetivo da revisão não é cobrar resultados, mas garantir que o plano continue conectado à sua realidade atual.
Um ponto que costuma ser ignorado é o lado emocional do processo. Haverá meses em que os gastos vão superar o previsto ou em que um imprevisto vai consumir parte da reserva. Reconhecer que esses momentos são normais — e retomar o plano sem culpa — é tão importante quanto qualquer estratégia financeira. A consistência ao longo do tempo vale mais do que a perfeição em um único mês.
Perguntas frequentes sobre planejamento financeiro pessoal a 5 anos
Qual o valor ideal para começar um planejamento financeiro a 5 anos?
Não existe um valor mínimo para começar — o que mais importa é a constância dos aportes ao longo do tempo. O ponto de partida deve ser o que cabe no orçamento após cobrir as despesas essenciais. Mesmo valores pequenos podem gerar resultados expressivos ao longo de cinco anos graças ao efeito dos juros compostos.
Como manter a disciplina no planejamento financeiro por 5 anos?
Dividir o plano em marcos menores — anuais ou semestrais — ajuda a manter a motivação ao tornar o progresso visível. Automatizar aportes e pagamentos recorrentes reduz o esforço de decisão mês a mês. Celebrar conquistas intermediárias, como quitar uma dívida ou atingir o valor da reserva de emergência, reforça o hábito de forma positiva.
É possível fazer um planejamento financeiro a 5 anos ganhando pouco?
O planejamento se adapta a qualquer faixa de renda — o que muda é a proporcionalidade dos valores, não a lógica do processo. Para quem tem renda mais baixa, a prioridade inicial deve ser eliminar dívidas com juros altos antes de começar a investir. Buscar formas de ampliar a renda ao longo do período — como uma qualificação profissional ou uma fonte de renda extra — também pode fazer parte do plano.
Qual a diferença entre planejamento financeiro de curto, médio e longo prazo?
O curto prazo abrange até um ano e costuma focar em reserva de emergência e quitação de dívidas imediatas. O médio prazo, de um a cinco anos, é voltado a objetivos como dar entrada em um imóvel, trocar de carro ou investir em formação profissional. Já o longo prazo, acima de cinco anos, contempla metas como aposentadoria e independência financeira, que exigem estratégias de maior exposição ao tempo e à variação do mercado.
Montar um planejamento financeiro pessoal a 5 anos é, antes de tudo, um exercício de autoconhecimento: entender de onde você parte, o que quer alcançar e quais ferramentas têm mais a ver com o seu perfil. Se você quer começar a colocar esse plano em prática, ferramentas de controle de gastos e rendimento automático do saldo — como as disponíveis no app do Mercado Pago — podem ser um ponto de apoio concreto no dia a dia. O primeiro passo não precisa ser perfeito; precisa ser dado.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Como administrar rendimentos extraordinários sem gastar tudo de uma vez
Ao receber um rendimento extraordinário — seja um bônus, uma herança, a restituição do Imposto de Renda ou um prêmio…
Independência financeira: o que é, como funciona e como alcançar na prática
Independência financeira é o estágio em que o patrimônio acumulado gera renda suficiente para cobrir o custo de vida sem…
Previdência privada: como funciona no Brasil e o que avaliar antes de contratar
A previdência privada funciona como um investimento de longo prazo dividido em duas fases: acumulação, quando a pessoa faz aportes…