
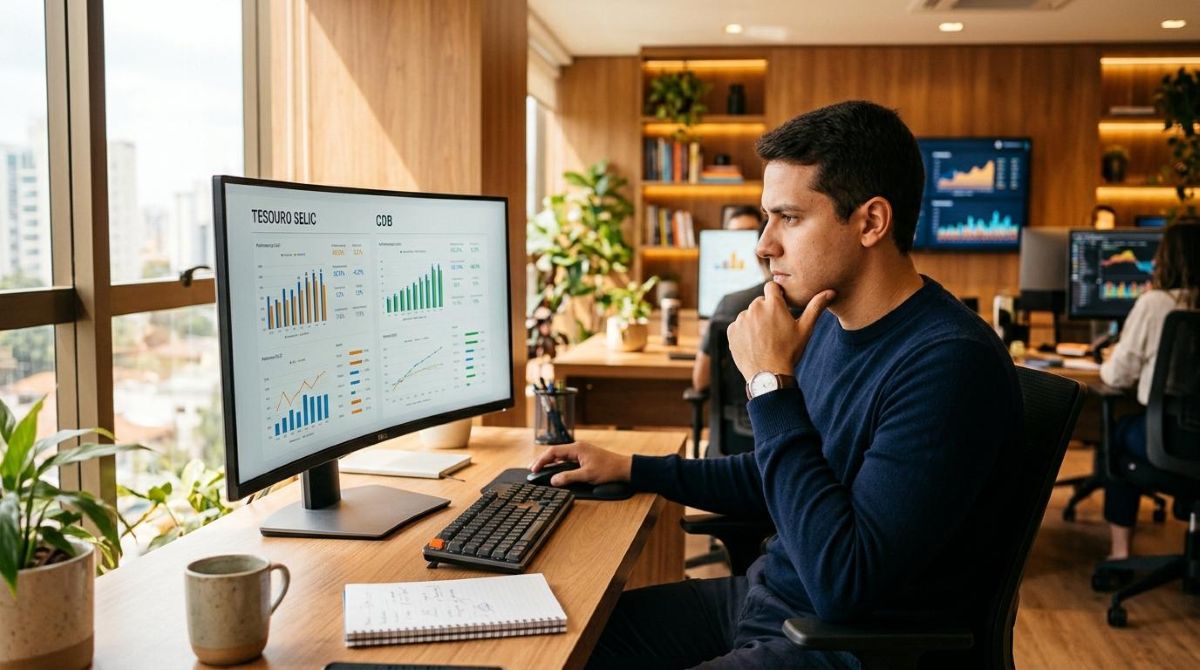

Para dinheiro que pode sair a qualquer dia, o Tesouro Selic e o CDB com liquidez diária são as duas referências da renda fixa conservadora no Brasil. O desempate não está na taxa bruta: está em quem garante o seu capital (Tesouro Nacional ou FGC), em quando o dinheiro cai na conta após o resgate e em quanto do CDI sobra no bolso depois de descontar a taxa de custódia da B3 e o IR. Para a reserva de emergência ou para dinheiro com data de saída definida, esses três fatores pesam mais do que o número que aparece na vitrine da corretora.
Ao longo deste artigo você vai encontrar uma comparação lado a lado dos dois produtos com os atributos que realmente importam, uma análise dos custos que corroem o rendimento líquido, o critério de escolha por prazo, os erros mais comuns ao comparar as duas opções e respostas para as dúvidas mais frequentes.
Tesouro Selic vs CDB com liquidez diária lado a lado
Antes de qualquer cálculo, vale ter os atributos dos dois produtos no mesmo campo visual. Veja o comparativo:
Tesouro Selic:
- Emissor: Tesouro Nacional (governo federal)
- Garantia: risco soberano, sem limite de valor
- Liquidez: resgate a qualquer dia útil, crédito em D+1
- Rentabilidade de referência: Selic acrescida de uma pequena taxa adicional
- IR: tabela regressiva (22,5% até 180 dias, reduzindo a 15% acima de 720 dias)
- IOF: tabela regressiva nos primeiros 30 dias
- Taxa de custódia: cobrada pela B3 sobre o saldo (isenção para saldos até R$ 10 mil no Tesouro Selic, conforme regras do Tesouro Direto, que devem ser verificadas no site oficial)
- Aplicação mínima: fração de um título, valor baixo
- Oscilação no extrato: pode aparecer variação negativa pontual em cenários de mudança de expectativa de juros
CDB com liquidez diária:
- Emissor: banco privado ou público
- Garantia: FGC até R$ 250 mil por CPF por instituição (principal + rendimentos)
- Liquidez: resgate a qualquer dia útil, crédito em D+0 ou D+1 conforme o banco emissor
- Rentabilidade de referência: percentual do CDI (varia por instituição)
- IR: mesma tabela regressiva do Tesouro Selic
- IOF: mesma tabela regressiva nos primeiros 30 dias
- Taxa de custódia: não há
- Aplicação mínima: varia por banco (pode ser R$ 1 em fintechs)
- Oscilação no extrato: sem variação negativa no saldo
Linha-resumo: Tesouro Selic – liquidez D+1, risco soberano, garantia do Tesouro Nacional. CDB com liquidez diária – D+0 ou D+1 conforme o banco, risco de crédito do emissor, garantia do FGC até R$ 250 mil.
A taxa bruta não é critério suficiente para decidir. O rendimento líquido depende dos custos de cada produto e do prazo de permanência, e esses dois fatores podem inverter o resultado do desempate. As taxas e condições devem ser verificadas nas fontes oficiais do Tesouro Direto e da B3, pois podem mudar ao longo do tempo. Rentabilidade passada não garante resultado futuro.
Quem garante o dinheiro no Tesouro Selic e no CDB
A garantia de cada produto funciona de formas diferentes, e entender essa diferença é o que permite comparar os dois sem confundir segurança com rentabilidade.
Se o banco do CDB quebrar, o que acontece com o resgate
O FGC (Fundo Garantidor de Créditos) cobre até R$ 250 mil por CPF por instituição financeira, incluindo principal e rendimentos acumulados. Quando o Banco Central do Brasil decreta a intervenção ou a liquidação de um banco, o FGC inicia o processo de pagamento aos credores cobertos. O prazo para receber varia conforme a complexidade do caso, mas o mecanismo existe justamente para proteger quem tem valores dentro do limite. Para quem mantém mais de R$ 250 mil no mesmo banco, o valor excedente fica sem cobertura, o que representa um risco de crédito real.
A oscilação do Tesouro Selic que aparece no extrato
O Tesouro Selic é um título pós-fixado que acompanha a taxa Selic diariamente. Em cenários de mudança brusca de expectativa de juros, o extrato pode mostrar uma variação negativa pontual. Essa oscilação é contábil: quem mantém o título não realiza nenhum prejuízo, pois a variação some com o tempo à medida que o título continua rendendo. A diferença entre “oscilação contábil” e “perda real” é importante: perda só ocorre se o título for vendido durante a oscilação negativa, o que não acontece com quem aguarda o vencimento ou resgata fora desse momento.
Para valores abaixo do limite do FGC, os dois produtos oferecem proteção consistente. Acima de R$ 250 mil por instituição, o Tesouro Selic elimina a preocupação com o teto de cobertura, pois o risco soberano não tem limite de valor garantido.
Os custos que mudam a comparação entre Tesouro Selic e CDB
Este é o ponto que a maioria das comparações ignora: a taxa bruta dos dois produtos pode ser parecida, mas os custos que incidem sobre cada um são diferentes, e isso altera o rendimento líquido de forma direta.
Os principais custos a considerar:
- Taxa de custódia da B3: incide sobre o saldo do Tesouro Selic. O Tesouro Direto prevê isenção para saldos de até R$ 10 mil nesse título, mas o valor exato da taxa e as condições de isenção devem ser consultados no site oficial do Tesouro Direto, pois podem ser atualizados.
- Taxa da corretora: muitas corretoras cobram zero para o Tesouro Direto, mas vale confirmar antes de investir, pois a cobrança varia por instituição.
- IOF: incide sobre os rendimentos nos primeiros 30 dias, com alíquota regressiva que começa em 96% no primeiro dia e chega a zero no 30º dia. Essa regra vale tanto para o Tesouro Selic quanto para o CDB.
- IR regressivo: alíquota de 22,5% para resgates em até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. A tabela é a mesma para os dois produtos.
O CDB com liquidez diária não tem taxa de custódia. Isso cria uma assimetria: para um CDB pagar o mesmo rendimento líquido que o Tesouro Selic, ele precisa oferecer um percentual do CDI suficiente para compensar a ausência da taxa de custódia da B3. Quanto maior a taxa de custódia em relação ao rendimento total, maior o percentual do CDI que o CDB precisa pagar para superar o Tesouro Selic no resultado líquido. O cálculo exato depende das taxas vigentes no momento da comparação, por isso o critério de decisão deve ser sempre o rendimento líquido após IR, IOF e taxa de custódia, não a taxa bruta anunciada. Consulte as taxas vigentes no site oficial do Tesouro Direto e da B3 antes de decidir.
Para que prazo serve cada opção de liquidez diária
O prazo de permanência é o critério que mais influencia a escolha, e os dois produtos se comportam de formas distintas dependendo de quando você precisa do dinheiro de volta.
Dinheiro que pode sair amanhã
Para a reserva de emergência, a prioridade não é a maior rentabilidade: é a liquidez real. O Tesouro Selic tem resgate em D+1, ou seja, o dinheiro cai na conta no dia útil seguinte à solicitação. Alguns CDBs de liquidez diária oferecem D+0, com o crédito no mesmo dia, mas isso depende do banco emissor e do horário da solicitação. Antes de definir onde alocar a reserva, vale verificar com o banco ou a corretora qual é o prazo de crédito do resgate e quais são os horários de corte para operações no mesmo dia.
Quem não tem um plano para imprevistos estruturado pode acabar resgatando o investimento em condições desfavoráveis, como nos primeiros dias de aplicação, quando o IOF ainda incide sobre os rendimentos. Definir o valor ideal da reserva antes de escolher o produto ajuda a evitar esse tipo de resgate inoportuno.
Dinheiro com data marcada
Para objetivos com prazo definido, como uma viagem ou uma entrada de imóvel em 12 ou 24 meses, a lógica muda. CDBs com vencimento fixo costumam pagar percentuais mais altos do CDI justamente porque a liquidez é menor, mas essa característica os torna inadequados para a reserva de emergência. Para dinheiro com data marcada, um CDB sem liquidez diária pode ser mais vantajoso se o percentual do CDI compensar o custo de abrir mão da liquidez.
A tabela regressiva do IR também favorece prazos mais longos: acima de 720 dias, a alíquota cai para 15%, o menor nível da tabela. Para quem tem certeza da data de saída, essa redução de IR contribui para o rendimento líquido final.
Erros ao comparar Tesouro Selic com CDB de liquidez diária
O primeiro erro é comparar a taxa bruta dos dois produtos sem descontar os custos de cada um. A taxa de custódia da B3 incide sobre o Tesouro Selic e não tem equivalente no CDB, o que significa que dois produtos com taxa bruta parecida podem ter rendimentos líquidos diferentes. Quem não faz esse desconto pode escolher o produto menos vantajoso sem perceber.
O segundo erro é assumir que “liquidez diária” significa dinheiro disponível no instante em que a solicitação é feita. O Tesouro Selic tem resgate em D+1, e CDBs de liquidez diária podem ser D+0 ou D+1 conforme o banco emissor e o horário de corte. Para quem precisa do dinheiro com urgência real, essa diferença de horas ou de um dia útil pode ser relevante, e vale verificar as condições antes de uma emergência acontecer.
O terceiro erro é comparar o CDB do banco onde já se tem conta, que costuma pagar percentuais menores do CDI por ser de grande instituição, com o Tesouro Selic, sem verificar se há opções de CDB com percentual maior disponíveis na mesma corretora. Fintechs e bancos menores frequentemente oferecem CDBs com percentuais acima de 100% do CDI, o que pode mudar o resultado do desempate após os custos.
O critério correto de comparação é sempre o rendimento líquido após IR, IOF e taxa de custódia, calculado para o prazo real de permanência previsto.
Perguntas frequentes sobre Tesouro Selic e CDB com liquidez diária
CDB de liquidez diária rende mais que o Tesouro Selic?
Depende do percentual do CDI oferecido e dos custos de cada produto. Um CDB que paga 100% do CDI tende a render de forma próxima ao Tesouro Selic, e a diferença aparece após descontar a taxa de custódia da B3 do Tesouro. CDBs acima de 100% do CDI podem superar o Tesouro Selic no resultado líquido, mas o cálculo depende das taxas vigentes no momento da comparação. A recomendação é simular com os valores atuais antes de decidir.
Dá para perder dinheiro no Tesouro Selic?
Na prática, não. O Tesouro Selic é pós-fixado e acompanha a Selic diariamente, sem risco de perda para quem mantém o título. A oscilação negativa que pode aparecer no extrato é pontual e contábil, não representa perda realizada. O único cenário de resultado líquido negativo é o resgate nos primeiros dias de aplicação, quando o IOF pode fazer o valor resgatado ficar abaixo do valor aplicado.
Tesouro Selic tem liquidez diária mesmo?
Sim. O resgate pode ser solicitado a qualquer dia útil pelo Tesouro Direto ou pela corretora. O dinheiro cai na conta em D+1, ou seja, no dia útil seguinte à solicitação. Há horários de corte para operações no mesmo dia, e solicitações fora desse horário são processadas no próximo dia útil.
Onde deixar a reserva de emergência: Tesouro Selic ou CDB?
Os dois servem para reserva de emergência quando o CDB tem liquidez diária real (D+0 ou D+1). Para valores acima de R$ 250 mil, o Tesouro Selic elimina a preocupação com o limite do FGC. Para valores dentro do limite, o desempate é o percentual líquido do CDI após custos e o prazo de crédito do resgate. CDB de banco grande com percentual baixo do CDI pode perder para o Tesouro Selic depois da taxa de custódia, por isso vale comparar antes de alocar.
CDB de 100% do CDI é melhor que Tesouro Selic?
Não necessariamente. O Tesouro Selic rende a Selic acrescida de uma pequena taxa adicional, enquanto o CDI costuma ficar ligeiramente abaixo da Selic. Após descontar a taxa de custódia da B3 do Tesouro Selic, um CDB de 100% do CDI pode ficar próximo ou até superar o resultado líquido. O cálculo depende das taxas vigentes no momento da comparação, e não há resposta fixa válida para qualquer cenário.
A reserva num lugar, o dinheiro com data em outro
Não há um ganhador absoluto entre o Tesouro Selic e o CDB com liquidez diária. Para quem tem valores acima de R$ 250 mil ou prefere o risco soberano sem limite de cobertura, o Tesouro Selic é a escolha natural. Para quem encontra CDBs com percentuais acima de 100% do CDI em corretoras ou fintechs e mantém o saldo dentro do limite do FGC, o CDB pode entregar um resultado líquido superior após os custos. O critério de decisão é sempre o rendimento líquido no prazo real de permanência.
Para quem quer separar a reserva de emergência do dinheiro com data de saída definida, uma alternativa prática é usar produtos com rendimento e liquidez diária para cada finalidade. Por exemplo, os Cofrinhos do Mercado Pago oferecem rendimento com liquidez diária e podem ser usados para organizar objetivos diferentes dentro do mesmo app, sem confundir a reserva com o dinheiro destinado a um objetivo específico.
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…