

Um plano de contingência financeira pessoal é um conjunto de decisões tomadas antes de qualquer crise: define quanto guardar, quando agir e o que cortar primeiro. Vai além de ter uma reserva de emergência; inclui critérios objetivos para saber exatamente em que momento acionar o plano e como reorganizar os gastos sem recorrer a empréstimos ou cartão de crédito rotativo.
Ao longo deste artigo, você vai encontrar as cinco etapas para montar o seu plano do zero, como criar gatilhos de acionamento mensuráveis, quais erros comportamentais costumam sabotar a execução e como revisar o plano conforme sua vida muda. Há também um cenário prático que mostra o plano funcionando em uma situação real do cotidiano brasileiro.
O que é um plano de contingência financeira pessoal
Quando o tema aparece em buscas, a maioria dos resultados trata do contexto empresarial; caixa de empresa, gestão de risco corporativo. O plano de contingência financeira para pessoas físicas tem outra lógica: é um conjunto de decisões antecipadas que protege a estabilidade financeira de quem depende de salário, renda variável ou fontes mistas.
Na prática, o plano se apoia em três pilares. O primeiro é o diagnóstico financeiro: saber com precisão quanto entra, quanto sai e onde estão as vulnerabilidades. O segundo é a reserva de liquidez: dinheiro acessível para cobrir despesas essenciais por um período determinado. O terceiro são as regras de ação: critérios claros que definem quando e como usar a reserva, o que cortar e em que ordem.
Imprevistos comuns no cotidiano brasileiro incluem perda de emprego ou de um contrato freelancer, problema de saúde sem cobertura total pelo plano, conserto urgente de carro ou de equipamento de trabalho, e redução inesperada de renda. Sem um plano estruturado, qualquer um desses eventos pode desencadear um ciclo de dívidas difícil de reverter.
Etapas para montar seu plano de contingência financeira para imprevistos
Montar um plano de contingência financeira envolve cinco etapas que se conectam entre si. Cada uma delas contribui para que o plano funcione quando um imprevisto acontecer de verdade.
Faça um diagnóstico da sua situação financeira atual
O ponto de partida é registrar tudo: receitas mensais, despesas fixas (aluguel, financiamento, plano de saúde), despesas variáveis (alimentação, transporte, lazer) e dívidas existentes com seus respectivos vencimentos. Esse levantamento revela o quanto você realmente gasta e onde há margem para ajuste.
Planilhas e apps de controle financeiro ajudam a organizar essas informações de forma visual. O mais relevante não é a ferramenta escolhida, mas a consistência no registro; sem dados reais, qualquer plano fica baseado em estimativas que costumam subestimar os gastos.
Mapeie os imprevistos mais prováveis na sua realidade
Com o diagnóstico em mãos, liste os cenários que poderiam afetar sua renda ou gerar gastos extras nos próximos 12 meses. Pense nos riscos específicos da sua situação: setor em que trabalha, condição de saúde, dependentes, tipo de moradia, idade do carro ou dos eletrodomésticos.
Para cada cenário, estime o impacto financeiro. Uma pesquisa do DataFolha indica que cerca de 67% dos brasileiros não têm reserva financeira para cobrir três meses de despesas; o que mostra que o risco de imprevistos sem cobertura é alto e concreto. Ao estimar os valores, você transforma riscos abstratos em números gerenciáveis.
Calcule o tamanho da sua reserva de emergência
A referência mais adotada é de 3 a 6 meses de despesas fixas. Quem tem renda variável ou trabalha por conta própria pode considerar até 8 meses, já que o tempo para recompor a renda tende a ser maior.
Para calcular, some todas as despesas fixas levantadas no diagnóstico e multiplique pelo número de meses desejado. Esse valor é a meta da sua reserva. O dinheiro deve ficar em uma aplicação com liquidez diária e baixo risco: CDB com liquidez diária ou conta digital com rendimento automático são opções acessíveis e adequadas para esse fim; não em investimentos de longo prazo ou com risco de perda.
Defina gatilhos de acionamento do plano
Este é o ponto que diferencia um plano real de uma intenção bem-intencionada. Gatilhos de acionamento são critérios objetivos e mensuráveis que determinam quando o plano entra em vigor; sem precisar tomar decisões sob pressão emocional.
Exemplos de gatilhos concretos:
- Renda mensal cai mais de 30% em relação à média dos últimos três meses
- Despesa médica ou de emergência supera 20% do orçamento mensal
- Perda total de uma fonte de renda (demissão, cancelamento de contrato)
- Saldo disponível cai abaixo de um valor mínimo definido previamente
Sem esses critérios, o plano vira um documento guardado que nunca é ativado; ou é acionado tarde demais, quando a dívida já começou a crescer.
Estabeleça prioridades de gasto para momentos de crise
Antes de qualquer imprevisto, defina uma hierarquia clara de gastos. Isso evita decisões impulsivas no momento em que a pressão é maior.
Uma forma prática de organizar:
- Essenciais: moradia, alimentação, saúde, energia e água
- Estratégicos: transporte para o trabalho, internet, cursos que sustentam a renda
- Postergáveis: assinaturas de streaming, lazer, compras não urgentes, roupas
Quando o gatilho é acionado, os postergáveis são cortados primeiro. Os estratégicos são avaliados caso a caso. Os essenciais são mantidos a qualquer custo. Ter essa lista definida com antecedência reduz o desgaste emocional na hora de tomar decisões difíceis.
Erros comportamentais que comprometem o plano de contingência financeira
Ter o plano estruturado no papel não garante que ele funcione. A camada comportamental é onde a maioria das pessoas encontra dificuldade; e esse aspecto raramente aparece nos guias sobre o tema.
Os erros mais comuns são:
- Misturar a reserva com o dinheiro do dia a dia: quando o fundo de emergência fica na mesma conta corrente usada para pagar boletos, ele tende a ser consumido aos poucos sem que a pessoa perceba
- Usar a reserva para gastos que não são emergência: uma promoção imperdível ou uma viagem de última hora não acionam o plano de contingência; mas é comum justificar o uso nesses casos
- Não revisar o plano quando a vida muda: um filho, uma mudança de cidade, um novo custo fixo ou uma promoção no trabalho alteram completamente o diagnóstico original
- Esperar sobrar dinheiro para começar: tratar a reserva como algo que se constrói “quando der” é o principal motivo pelo qual ela nunca sai do zero
O ponto central é que o comportamento financeiro não muda por força de vontade isolada; muda com estrutura. Separar a reserva em uma conta diferente, automatizar a transferência mensal e revisar o plano com data marcada são mecanismos que reduzem a dependência da disciplina diária.
Como manter e ajustar seu plano de contingência ao longo do tempo
Um plano de contingência financeira não é um documento estático. A revisão deve acontecer a cada seis meses ou sempre que houver uma mudança relevante na sua vida; novo emprego, nascimento de filho, mudança de cidade, aumento de custo de vida ou alteração na composição da renda.
Em cada revisão, reavalie três pontos: o tamanho da reserva (suas despesas fixas mudaram?), os gatilhos (os critérios ainda fazem sentido para a sua situação atual?) e a hierarquia de gastos (há novos itens essenciais ou estratégicos?). Esse processo leva menos de uma hora e mantém o plano alinhado com a realidade.
Para manter a disciplina no dia a dia, automatizar as transferências mensais para a reserva faz diferença. Um Pix agendado ou débito automático retira o valor antes que ele entre no fluxo de gastos correntes. Por exemplo, apps como o Mercado Pago permitem separar valores em cofrinhos com rendimento automático, o que pode ajudar a organizar a reserva sem misturá-la com o saldo do dia a dia; uma solução prática para quem tende a gastar o que vê disponível na conta.
Cenário prático: como o plano de contingência funciona na vida real
Considere o caso de alguém que trabalha com design freelancer e tem dois clientes fixos que respondem por 70% da sua renda mensal. Um deles cancela o contrato sem aviso prévio. A renda cai 40% em relação à média dos últimos três meses; o que aciona o gatilho definido no plano.
Com o gatilho ativado, a pessoa consulta a hierarquia de gastos e corta os postergáveis: cancela duas assinaturas, adia a compra de um equipamento novo e suspende saídas de lazer. Os gastos essenciais; aluguel, alimentação, plano de saúde; são mantidos. A reserva de emergência entra em cena para cobrir o gap entre o que entra e o que é necessário para manter a estrutura de vida enquanto novos contratos são buscados.
O resultado prático é que a pessoa tem entre três e cinco meses para reorganizar a renda sem precisar recorrer a empréstimo pessoal ou ao limite do cartão de crédito. O fundo de emergência funciona como uma ponte temporária; não como solução definitiva, mas como tempo comprado para tomar decisões com mais clareza e menos pressão.
Perguntas frequentes sobre plano de contingência financeira
Qual a diferença entre reserva de emergência e plano de contingência financeira?
A reserva de emergência é o dinheiro guardado para cobrir imprevistos. O plano de contingência financeira é o sistema completo: inclui o diagnóstico da situação, os gatilhos que definem quando agir, a hierarquia de gastos e as regras de uso da reserva. A reserva é um componente do plano, não o plano inteiro.
Quanto devo ter guardado para imprevistos?
A referência mais adotada é de 3 a 6 meses de despesas fixas. Quem tem renda variável ou trabalha por conta própria pode considerar até 6 meses ou mais. O valor ideal depende do custo de vida, da estabilidade da renda e do tempo médio necessário para recompor uma fonte de renda perdida.
Como começar um plano de contingência financeira com pouco dinheiro?
O valor inicial não é o fator mais relevante; o hábito e a estrutura são. Começar com qualquer valor, mesmo pequeno, e tratar a reserva como uma despesa fixa no orçamento (não como o que sobra no fim do mês) é o caminho mais consistente. Definir os gatilhos e a hierarquia de gastos já representa um avanço concreto, independentemente do saldo acumulado.
Onde guardar a reserva de emergência?
Em aplicações com liquidez diária e baixo risco: CDB com liquidez diária e contas digitais com rendimento automático são as opções mais acessíveis para esse fim. A reserva de emergência não deve estar em investimentos de longo prazo, com carência ou com risco de perda, já que precisa estar disponível a qualquer momento.
Dar o primeiro passo concreto pode ser mais acessível do que parece: separar a reserva em um lugar diferente do saldo do dia a dia já reduz o risco de usá-la sem perceber. O app do Mercado Pago, por exemplo, oferece a funcionalidade de cofrinhos com rendimento automático, que permite guardar valores com um objetivo específico sem misturá-los com o restante do saldo. Vale explorar essa e outras ferramentas disponíveis para encontrar a que melhor se encaixa na sua rotina.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
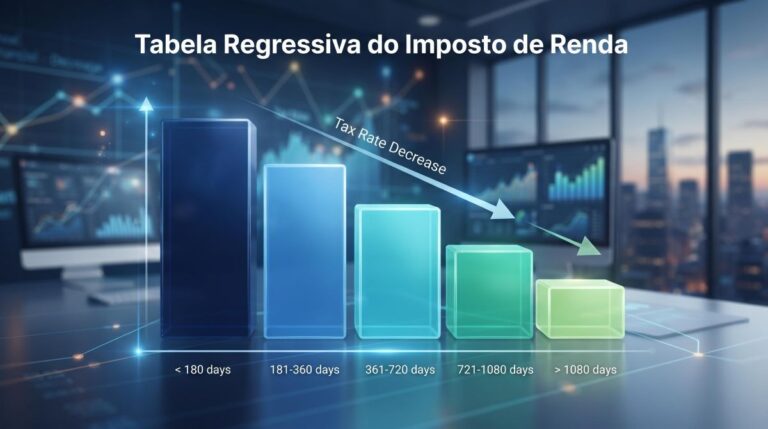
Tabela regressiva do imposto de renda na renda fixa: a quem se aplica e como é cobrada
A tabela regressiva do imposto de renda na renda fixa se aplica a toda pessoa física residente no Brasil com…
Rendimento líquido vs bruto: qual olhar para tomar decisões de investimento
Ao avaliar investimentos, o rendimento líquido é a referência mais confiável, pois reflete o valor que de fato entra na…
O que é CDI e por que essa taxa aparece nos rendimentos das suas aplicações
Você abre o extrato da sua conta digital ou do seu CDB e encontra algo como "rendimento: 100% do CDI".…
[…] clareza sobre a cobertura do FGC é parte de um planejamento financeiro mais amplo. Um plano para os imprevistos leva em conta não só onde o dinheiro está aplicado, mas também qual proteção existe em cada […]
[…] aprofundar a proteção do negócio contra imprevistos, vale conhecer também como estruturar um plano de contingência financeira para situações fora do […]
[…] não tem um plano para imprevistos estruturado pode acabar resgatando o investimento em condições desfavoráveis, como nos primeiros […]
[…] corretora falir ou o ativo desvalorizar, não há garantia de ressarcimento pelo fundo. Manter uma reserva para imprevistos em um produto de liquidez diária e baixo risco é o que separa quem investe com tranquilidade de […]