

Construir patrimônio do zero no Brasil é viável com planejamento, controle de gastos, formação de reserva de emergência e acesso a investimentos acessíveis como Tesouro Direto e CDBs, mesmo partindo de uma renda modesta. O ponto de partida não é ter muito dinheiro, mas entender a própria situação financeira e criar um plano realista e consistente ao longo do tempo.
Ao longo deste artigo, você vai encontrar desde o diagnóstico financeiro pessoal até estratégias de investimento e formas de aumentar a renda, passando por armadilhas comportamentais que travam o acúmulo de patrimônio no contexto brasileiro, um tema que poucos roteiros práticos abordam com profundidade.
O que significa construir patrimônio e por que começar do zero não é desvantagem
Antes de traçar qualquer plano, vale entender o que patrimônio representa na prática e por que a condição de começar do zero pode ser, na verdade, um ponto de partida estratégico.
Patrimônio líquido pessoal: o número que você precisa conhecer
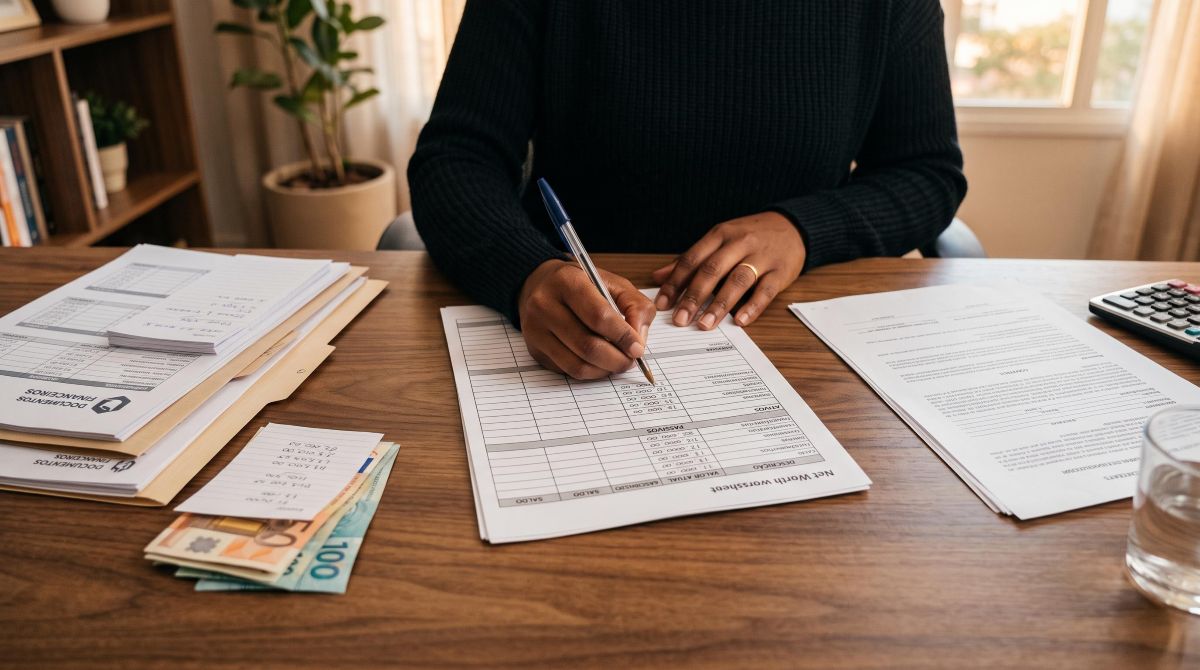
O patrimônio líquido pessoal é calculado com uma fórmula simples: ativos menos passivos. Ativos são tudo o que você possui e tem valor (saldo em conta, investimentos, imóvel, veículo), e passivos são todas as suas dívidas e obrigações financeiras (saldo devedor do cartão, financiamento, empréstimo pessoal).
Considere um exemplo concreto: uma pessoa com R$ 2.000 em conta digital, um carro financiado que ainda deve R$ 18.000 e uma dívida de cartão de crédito de R$ 1.500 tem um patrimônio líquido negativo de R$ 17.500. Esse número, por mais desconfortável que pareça, é o ponto de partida real para qualquer planejamento.
Conhecer esse valor com regularidade transforma a forma como você toma decisões. Quando o patrimônio líquido se torna um indicador acompanhado mensalmente, cada compra, cada dívida quitada e cada aporte investido passa a ter um impacto visível e mensurável.
Por que começar cedo pesa mais do que começar com muito
O efeito dos juros compostos é o principal argumento a favor de quem começa com pouco, mas começa logo. Quando os rendimentos de um investimento são reinvestidos, eles passam a gerar novos rendimentos sobre si mesmos, criando um crescimento que se acelera com o tempo.
Uma pessoa que investe R$ 200 por mês desde os 25 anos acumula um patrimônio substancialmente maior do que outra que investe R$ 400 por mês a partir dos 35, mesmo que a segunda aporte o dobro. O tempo de exposição ao crescimento composto compensa a diferença no valor dos aportes.
Isso não significa que quem começa mais tarde perdeu a chance. Significa que o melhor momento para dar o primeiro passo é agora, independentemente do valor disponível.
Diagnóstico financeiro: o primeiro passo para construir patrimônio do zero
Antes de pensar em investimentos, é preciso entender com clareza para onde vai o dinheiro que entra. Esse raio-x financeiro é o alicerce de qualquer estratégia.
O exercício de registrar todos os gastos por 30 dias costuma revelar padrões invisíveis no dia a dia: assinaturas esquecidas, gastos com alimentação fora de casa acima do esperado ou transferências frequentes que somam mais do que se imagina. Para quem tem renda variável ou informal, esse mapeamento é ainda mais importante, pois os meses de receita menor precisam estar cobertos pelo planejamento.
Os itens centrais para mapear na sua situação financeira são:
- Renda mensal real (fixa, variável, informal ou combinada)
- Gastos fixos obrigatórios (aluguel, contas, transporte, alimentação básica)
- Gastos variáveis e discricionários (lazer, compras, assinaturas)
- Dívidas ativas e seus juros reais (o cartão de crédito rotativo no Brasil cobra taxas entre as mais altas do mundo)
- Saldo disponível após todos os compromissos
Com esse levantamento em mãos, aplicativos de controle financeiro e planilhas simples podem ajudar a organizar as informações de forma contínua. O que importa não é a ferramenta escolhida, mas a consistência no registro. A partir desse diagnóstico, fica mais claro onde cortar, onde renegociar e quanto sobra para começar a construir.
Armadilhas comportamentais que travam o patrimônio de quem está começando
Esse é o ponto que a maioria dos guias financeiros ignora: a maior barreira para construir patrimônio não costuma ser a falta de dinheiro, mas padrões de comportamento que atuam de forma silenciosa nas decisões cotidianas.
O viés do presente é um desses padrões. O cérebro humano tende a valorizar recompensas imediatas bem acima de benefícios futuros, mesmo que esses benefícios sejam maiores. Isso explica por que é tão difícil abrir mão de um gasto hoje em nome de um objetivo que só será percebido daqui a anos. Reconhecer esse viés não elimina o impulso, mas cria um espaço de reflexão antes de agir.
A comparação social e o consumo por status também exercem uma pressão constante, amplificada pelas redes sociais. Adquirir bens para sinalizar pertencimento a um grupo ou acompanhar o padrão de consumo de pessoas próximas é um padrão humano compreensível, mas que pode comprometer seriamente a capacidade de poupar. A pergunta útil não é “posso comprar isso?” mas “essa compra me aproxima ou me afasta do que quero construir?”.
Outro obstáculo frequente é a crença de que investir é para quem já tem muito dinheiro. Essa ideia, reforçada por décadas de acesso restrito ao mercado financeiro, perdeu força com a democratização das plataformas digitais. O Tesouro Direto, por exemplo, aceita aportes a partir de valores muito baixos, e contas digitais com rendimento automático tornaram o acesso ao mercado de renda fixa algo ao alcance de qualquer pessoa com um celular.
Por fim, o parcelamento excessivo é uma armadilha cultural no Brasil. Parcelar sem juros pode parecer neutro, mas compromete a renda futura de forma acumulada. Quando várias parcelas coexistem, a margem disponível para poupar e investir encolhe mês a mês, criando um ciclo difícil de interromper. Reduzir os compromissos parcelados ativos é, muitas vezes, o movimento que libera o espaço financeiro necessário para começar a construir.
Como montar uma reserva de emergência e começar a investir no Brasil
Com o diagnóstico financeiro feito e as armadilhas comportamentais no radar, o próximo movimento é criar uma base de segurança e dar os primeiros passos no mundo dos investimentos.
Reserva de emergência: quanto guardar e onde deixar o dinheiro
A reserva de emergência é o colchão financeiro que protege contra imprevistos sem precisar recorrer a dívidas. O valor recomendado em geral fica entre 3 e 6 meses dos custos essenciais mensais, considerando aluguel, alimentação, transporte e contas básicas.
Para quem tem renda variável ou informal, o ideal é manter uma reserva mais próxima de 6 meses, já que os períodos de receita menor exigem uma margem de segurança maior. O ponto importante é começar, mesmo que com um valor pequeno por mês, e ir construindo esse fundo de forma progressiva.
Quanto ao local, a reserva de emergência precisa estar em um investimento com liquidez diária, ou seja, disponível para saque a qualquer momento sem perda de rendimento. CDBs com liquidez diária de bancos e fintechs confiáveis e o Tesouro Selic são opções adequadas para esse fim.
Primeiros investimentos acessíveis para quem parte do zero
Com a reserva em construção, é possível começar a direcionar uma parte do que sobra para investimentos de renda fixa acessíveis. O Tesouro Direto é uma porta de entrada sólida: permite aportes a partir de valores baixos, tem a garantia do Tesouro Nacional e oferece diferentes títulos conforme o objetivo (curto, médio ou longo prazo). Os CDBs de bancos digitais também costumam oferecer rentabilidade acima da poupança com segurança pelo Fundo Garantidor de Créditos (FGC).
Para quem está dando os primeiros passos, contas digitais com rendimento automático do saldo podem ser um aliado prático. Por exemplo, o app do Mercado Pago oferece rendimento sobre o saldo parado na conta, o que permite que o dinheiro trabalhe enquanto a pessoa organiza os próximos passos do planejamento.
Antes de avançar para investimentos mais sofisticados, vale entender o próprio perfil de risco: quem tem baixa tolerância à volatilidade tende a se sentir mais confortável com renda fixa, enquanto quem aceita oscilações no curto prazo pode considerar fundos de investimento ou renda variável no futuro. Não existe resposta certa universal, existe a resposta certa para cada perfil e momento de vida.
Estratégias para aumentar a renda e acelerar a construção de patrimônio
Cortar gastos tem um limite: só dá para reduzir até o que é essencial. Aumentar a renda, por outro lado, é uma alavanca sem teto definido, e no Brasil existem caminhos acessíveis para quem quer explorar essa frente.
Os principais caminhos para diversificar e ampliar a renda incluem:
- Qualificação profissional e negociação salarial: cursos técnicos, certificações e desenvolvimento de habilidades valorizadas pelo mercado podem abrir espaço para promoções ou mudanças de área com remuneração maior
- Renda extra com habilidades existentes: serviços de design, redação, tradução, aulas particulares, manutenção, culinária e outros podem ser oferecidos como freelance sem necessidade de investimento inicial
- Empreendedorismo de baixo investimento: revenda de produtos, artesanato, prestação de serviços locais e negócios digitais permitem começar com pouco capital e escalar com o tempo
- Plataformas digitais e economia colaborativa: aplicativos de entrega, transporte, hospedagem e venda online ampliam o acesso a oportunidades de renda complementar sem exigir estrutura formal
Para quem empreende ou vende de forma autônoma, ter uma solução prática de recebimento é parte da estrutura básica do negócio. Nesse contexto, apps de pagamento como o Mercado Pago podem facilitar o recebimento via Pix, boleto ou cartão, sem a necessidade de uma conta empresarial complexa para começar.
Diversificar as fontes de renda reduz a vulnerabilidade financeira diante de imprevistos, como perda de emprego ou queda nas vendas. Quem depende de uma única fonte fica mais exposto a crises que fogem do seu controle.
Perguntas frequentes sobre como construir patrimônio do zero
Qual o valor mínimo para começar a construir patrimônio?
Não existe um valor mínimo fixo estabelecido. O Tesouro Direto, por exemplo, aceita aportes a partir de cerca de R$ 30, e muitas contas digitais não exigem saldo inicial. O que define o resultado ao longo do tempo é a consistência dos aportes, não o valor com que se começa.
É possível construir patrimônio ganhando um salário mínimo?
É um desafio maior, mas viável com controle rigoroso de gastos e busca ativa por renda complementar. Pequenos aportes feitos com regularidade, combinados ao efeito dos juros compostos, podem gerar resultados relevantes ao longo dos anos, mesmo partindo de valores modestos.
Devo quitar todas as dívidas antes de começar a investir?
Dívidas com juros altos, como cartão de crédito rotativo e cheque especial, devem ser prioridade absoluta antes de qualquer investimento, pois nenhum rendimento costuma superar esses custos. Dívidas com juros baixos, como um financiamento imobiliário, podem coexistir com investimentos que rendam acima dessas taxas, mas cada situação exige uma análise individual.
Quanto tempo leva para construir patrimônio partindo do zero?
Não existe um prazo universal, pois o resultado depende da renda disponível, da taxa de poupança e dos retornos obtidos nos investimentos. O foco mais produtivo está no processo e na consistência das decisões, não em uma data específica como meta.
O primeiro passo concreto para construir patrimônio pode ser mais simples do que parece: organizar o dinheiro em um lugar que já ofereça rendimento enquanto o planejamento avança. O app do Mercado Pago permite que o saldo da conta renda de forma automática, sem necessidade de aportes manuais ou conhecimento técnico prévio. Se você quer começar a ver o seu dinheiro trabalhar enquanto estrutura os próximos passos, essa pode ser uma forma prática de dar a largada.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…