

Cofrinhos funcionam como uma estratégia de economia contínua que permite chegar ao fim do ano com reservas próprias já formadas. Com esse colchão acumulado, o 13º salário deixa de ser um recurso de emergência para cobrir gastos básicos e passa a cumprir um papel mais estratégico: reforçar a reserva, antecipar impostos com desconto ou até investir. A diferença entre depender do 13º e usá-lo como bônus começa meses antes de ele cair na conta.
Neste artigo, você vai encontrar uma comparação entre cofrinhos físicos e digitais, orientações para definir metas de economia realistas, um plano de depósitos com diferentes estratégias de constância, técnicas para manter a motivação ao longo dos meses e, por fim, como combinar o valor acumulado no cofrinho com o 13º para potencializar os resultados no fim do ano.
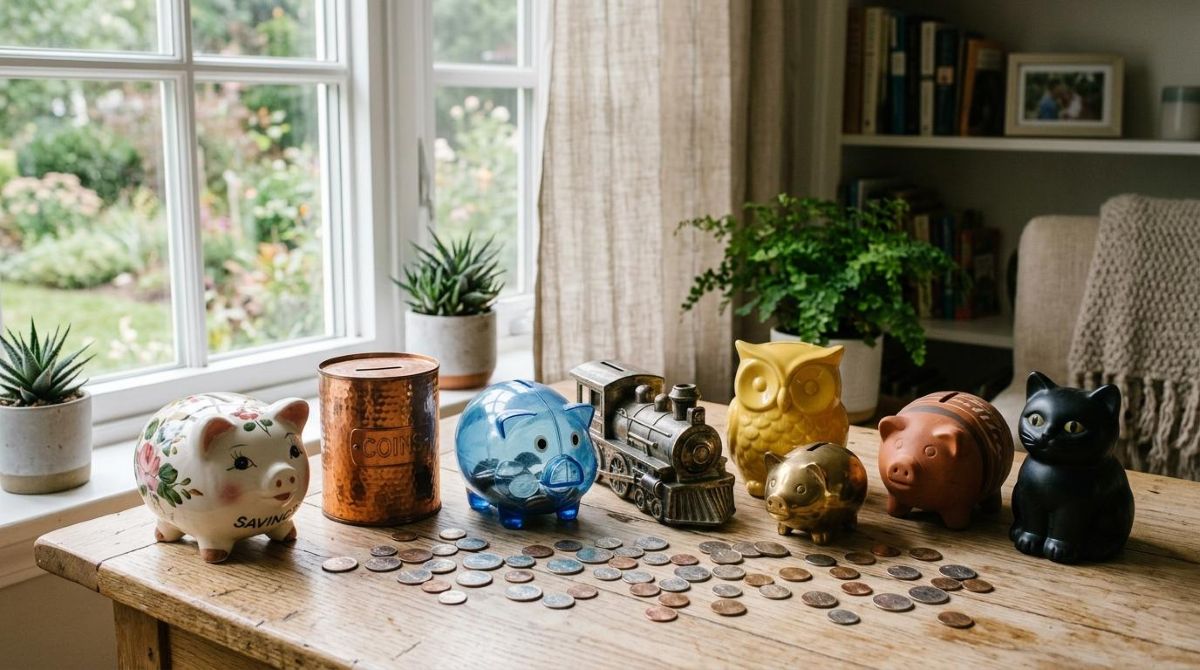
Cofrinhos físicos ou digitais: qual tipo combina com seu perfil de economia
Antes de começar a guardar dinheiro, vale entender as diferenças entre cofrinhos físicos e digitais. Cada formato tem vantagens que se encaixam em perfis diferentes de quem poupa.
Cofrinhos de cerâmica, metal e plástico: o compromisso do gesto físico
O cofrinho físico age como um gatilho de disciplina por meio do gesto manual. Cada moeda ou nota depositada cria um micro-hábito que reforça a decisão de poupar, e o próprio ato de não abrir o cofrinho até atingir a meta funciona como um compromisso concreto com o objetivo.
Modelos transparentes amplificam esse efeito: ver o dinheiro se acumular ao longo das semanas serve como motivação visual constante. Já os modelos com compartimentos internos permitem separar objetivos distintos; um espaço para os presentes de Natal, outro para a ceia, outro para a viagem de férias; sem misturar as metas.
Esse formato costuma funcionar bem para quem prefere uma barreira física entre o dinheiro guardado e o impulso de gastá-lo. A dificuldade de acesso imediato é, nesse caso, uma vantagem comportamental.
Cofrinhos digitais e apps de reserva: controle e visibilidade do saldo
Os cofrinhos digitais disponíveis em apps financeiros permitem criar reservas virtuais com metas e prazos definidos. A principal vantagem é a visibilidade em tempo real: o saldo acumulado aparece na tela a qualquer momento, o que facilita o acompanhamento do progresso sem precisar abrir ou contar fisicamente o dinheiro.
Alguns apps oferecem rendimento automático sobre o valor guardado, o que representa uma diferença relevante em relação ao cofrinho físico. Por exemplo, o app do Mercado Pago conta com a funcionalidade de Cofrinho, que permite guardar dinheiro com rendimento automático do saldo; uma opção para quem quer que as reservas trabalhem enquanto crescem.
Vale destacar que o mercado oferece diversas ferramentas com funcionalidades semelhantes. A escolha do app mais adequado depende das funcionalidades que fazem sentido para a sua rotina e do nível de controle que você quer ter sobre as reservas.
Como definir uma meta de economia realista para o 13º salário
O ponto de partida para usar o cofrinho com propósito é listar os gastos típicos de fim de ano e início do ano seguinte: presentes, ceia, confraternizações, IPVA, IPTU e material escolar. Com essa lista em mãos, fica mais claro quanto desses gastos você quer cobrir com o cofrinho, deixando o 13º salário livre para objetivos mais estratégicos; como reforçar a reserva de emergência, investir ou simplesmente começar o ano sem pressão.
O próximo passo é dividir esse valor total pelo número de meses restantes até novembro ou dezembro. Se você começar em janeiro, tem cerca de dez meses para distribuir os depósitos. Se começar em julho, o valor mensal necessário sobe, mas ainda é possível ajustar a meta para que caiba no orçamento sem gerar desconforto.
Uma meta compatível com a realidade financeira tem muito mais chance de ser mantida do que uma meta ambiciosa que exige sacrifícios insustentáveis. Começar com valores pequenos e aumentar os depósitos conforme o hábito se consolida é uma abordagem que tende a funcionar melhor no longo prazo; e que transforma a economia em uma prática natural, não em uma obrigação pesada.
Plano de depósitos no cofrinho: frequência, valores e hábitos que funcionam
A regularidade dos depósitos importa mais do que o valor individual de cada um. Depositar R$ 20 toda semana por dez meses produz um resultado mais consistente do que tentar guardar R$ 800 de uma vez e desistir no mês seguinte. Existem diferentes estratégias para manter essa constância:
- Depósito fixo semanal: separar um valor toda semana, mesmo que pequeno, cria um hábito previsível que se encaixa no orçamento sem surpresas.
- Regra do troco: guardar moedas e notas de baixo valor que sobram no dia a dia transforma pequenos resíduos em um acúmulo relevante ao longo dos meses.
- Desafio das 52 semanas adaptado: começar com R$ 1 na primeira semana e aumentar R$ 1 por semana; ou fazer o caminho inverso, começando alto e reduzindo; cria uma progressão gradual que pode ser ajustada conforme a realidade de cada período.
- Depósito vinculado a hábitos: toda vez que você evita um gasto por impulso, o valor que seria gasto vai direto para o cofrinho. Essa estratégia transforma a resistência ao consumo imediato em um reforço positivo.
O mais importante é escolher uma estratégia que se encaixe na rotina e que possa ser mantida por vários meses sem gerar pressão financeira. Uma abordagem sustentável ao longo do tempo supera qualquer método que exija esforço excessivo por pouco tempo.
Alt text: Smartphone exibindo aplicativo de finanças com metas de economia ao lado de um cofrinho tradicional de cerâmica sobre uma mesa de trabalho, representa
Como manter a motivação e envolver a família no projeto do cofrinho
A motivação para guardar dinheiro costuma ser alta nas primeiras semanas e cair com o tempo. Estratégias visuais ajudam a manter o foco: marcar o progresso em um calendário de poupança, colar uma foto do objetivo no cofrinho ou registrar os depósitos em uma planilha de controle financeiro cria uma conexão constante entre o esforço diário e o resultado esperado.
Transformar a economia para o fim de ano em um projeto coletivo da família amplia o engajamento de todos. Cofrinhos separados por meta; um para a ceia, outro para os presentes, outro para a viagem; deixam os objetivos mais concretos. Envolver crianças com cofrinhos próprios, adequados à faixa etária, é também uma forma prática de educação financeira que começa cedo e cria hábitos duradouros.
O momento de abrir o cofrinho e contar o valor acumulado pode ser uma celebração. Reconhecer o resultado de meses de constância reforça o comportamento positivo e cria um ciclo: a satisfação de ter conseguido alimenta a motivação para repetir o processo no ano seguinte, com metas ainda mais claras.
O que fazer quando o 13º salário chegar: como combinar cofrinho e renda extra
Quem chega ao fim do ano com economias acumuladas no cofrinho muda a relação com o 13º salário. Os gastos previstos de dezembro e janeiro já estão cobertos; presentes, ceia, impostos do início do ano; e o benefício deixa de ser um recurso de sobrevivência para se tornar uma ferramenta de avanço financeiro.
Com essa margem, os destinos possíveis para o 13º se diversificam. Iniciar ou reforçar uma reserva de emergência é uma das aplicações mais estratégicas, sobretudo para quem ainda não tem esse colchão formado. Antecipar o pagamento de IPVA e IPTU à vista, aproveitando os descontos oferecidos no início do ano, é outra forma de transformar o benefício em economia real.
Para quem já tem reserva e os impostos cobertos, aplicar em investimentos de baixo risco e alta liquidez é uma alternativa a considerar. Por exemplo, o app do Mercado Pago oferece rendimento automático sobre o saldo do Cofrinho, o que permite que o dinheiro guardado cresça enquanto aguarda o momento certo de ser usado.
A combinação entre cofrinho e 13º poderia representar um ciclo financeiro mais saudável: você começa o ano seguinte com menos pressão sobre o orçamento, sem dívidas acumuladas de dezembro e com uma base financeira mais sólida para os próximos meses.
Perguntas frequentes sobre cofrinhos e o 13º salário
Qual o melhor tipo de cofrinho para juntar dinheiro para o fim de ano?
Depende do perfil de quem poupa. Cofrinhos físicos funcionam bem para quem precisa do gesto manual como reforço de disciplina e prefere uma barreira concreta ao acesso imediato. Cofrinhos digitais em apps oferecem controle do saldo em tempo real e, em alguns casos, rendimento automático. Modelos transparentes ou com compartimentos ajudam a visualizar o progresso e a separar metas distintas; o que torna o objetivo mais tangível ao longo dos meses.
Quanto devo guardar por mês no cofrinho para complementar o 13º salário?
O valor ideal varia conforme o orçamento e os gastos previstos para o fim de ano. Uma forma prática de calcular: listar os gastos típicos de dezembro e janeiro, definir quanto quer cobrir com o cofrinho e dividir esse total pelo número de meses restantes. Valores pequenos e constantes tendem a funcionar melhor do que depósitos altos e esporádicos, pois criam um hábito sustentável sem pressionar o orçamento mensal.
Cofrinhos digitais rendem mais que cofrinhos físicos?
Cofrinhos digitais em alguns apps oferecem rendimento automático sobre o saldo guardado, o que não acontece com cofrinhos físicos. Por outro lado, o cofrinho físico tem a vantagem do compromisso psicológico: o dinheiro guardado em um objeto físico costuma ser acessado com menos frequência do que um saldo digital. A escolha mais vantajosa depende do que funciona melhor para manter a constância ao longo dos meses.
Vale a pena usar o 13º salário para montar uma reserva de emergência?
Se os gastos de fim de ano e início do ano seguinte já estiverem cobertos pelas economias do cofrinho ou por outras fontes, direcionar parte do 13º para uma reserva de emergência poderia ser uma estratégia vantajosa. Aplicações com alta liquidez, como Tesouro Selic ou CDBs com resgate imediato, são opções a considerar para quem quer que o dinheiro esteja disponível em caso de imprevistos sem perder rentabilidade.
Para quem quer dar o próximo passo com praticidade, os cofrinhos digitais são uma alternativa que une disciplina e rendimento. O app do Mercado Pago permite criar reservas com rendimento automático do saldo, o que torna o processo de guardar dinheiro ao longo do ano mais eficiente. Vale explorar a funcionalidade de Cofrinho dentro do app e verificar se ela se encaixa na sua estratégia de preparação para o fim de ano.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…