
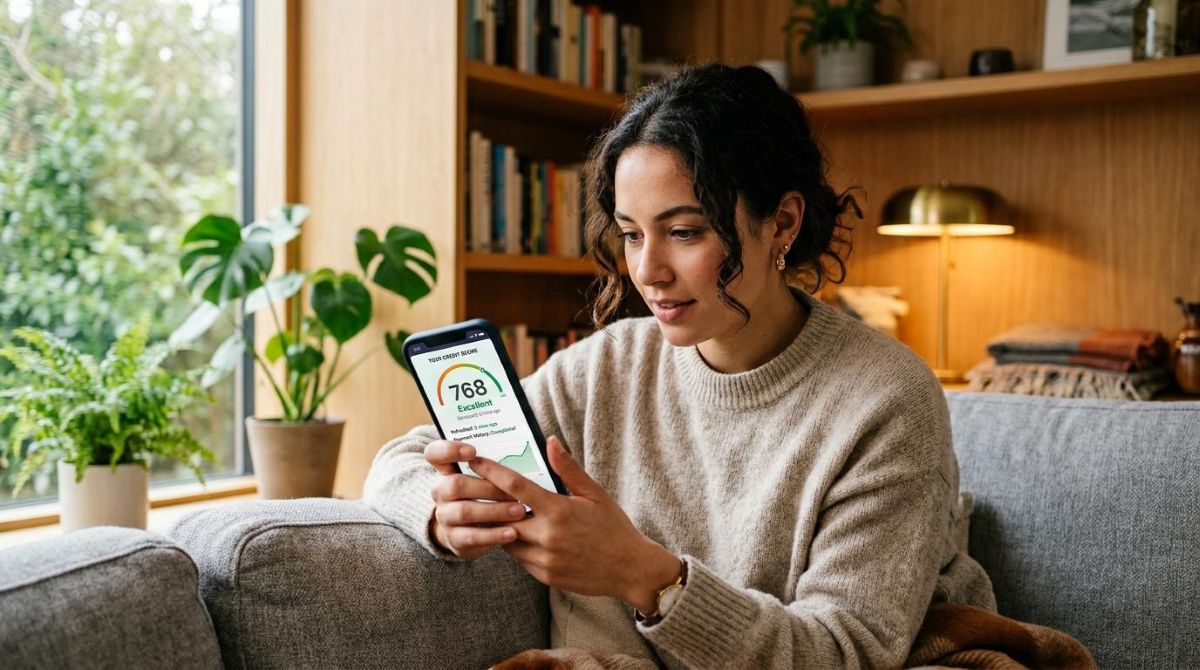

Sim, o score de Serasa influencia a análise de crédito no Mercado Pago; mas divide espaço com outros fatores que o app avalia por conta própria. O Mercado Pago combina a pontuação externa da Serasa com dados do comportamento dentro do ecossistema: compras e vendas no Mercado Livre, frequência de uso da conta, movimentações financeiras e tempo de relacionamento com o app. Por isso, um score alto pode abrir portas, mas não garante aprovação automática; e um score médio não bloqueia o acesso se o histórico interno for consistente.
Ao longo deste artigo você vai encontrar como funciona o cálculo do score da Serasa, de que forma o Mercado Pago cruza essa informação com dados internos, quais produtos de crédito são afetados por essa análise combinada, e quais ações concretas podem fortalecer seu perfil tanto no birô quanto dentro do ecossistema.
Score de Serasa: o que essa pontuação revela sobre seu perfil financeiro
Antes de entender como o Mercado Pago usa o score, vale conhecer o que essa pontuação representa e como ela é construída.
Faixas de pontuação e o que cada uma indica
O score da Serasa vai de 0 a 1.000 e divide o perfil financeiro em três faixas principais:
- 0 a 300 pontos: risco alto de inadimplência; acesso a crédito tende a ser mais restrito e as condições oferecidas costumam ser menos favoráveis
- 300 a 700 pontos: risco médio; o acesso depende de outros fatores analisados por cada instituição
- Acima de 700 pontos: risco baixo; as chances de aprovação aumentam e as condições podem ser mais competitivas
Quanto mais próxima de 1.000, maior a confiança que as instituições financeiras tendem a depositar no perfil. Vale lembrar que oscilações de até 100 pontos ao longo do mês são consideradas dentro do normal pelo próprio sistema da Serasa.
Fatores que a Serasa usa para calcular o score
A pontuação não depende de um único elemento; ela resulta de uma combinação de variáveis com pesos distintos. Os principais fatores divulgados pela Serasa são:
- Pagamentos em dia (~29% do peso): é o fator de maior influência no cálculo
- Experiência com crédito (~24%): tempo de relacionamento com produtos financeiros e variedade de créditos utilizados
- Dívidas negativadas (~21%): registros de inadimplência reduzem a pontuação de forma relevante
- Cadastro Positivo: funciona como um currículo financeiro; registra os pagamentos realizados, não só as dívidas
- Consultas recentes ao CPF: solicitações de crédito feitas por empresas em curto espaço de tempo podem reduzir a pontuação
O Cadastro Positivo merece atenção especial: quem o mantém ativo oferece ao sistema uma visão mais completa do comportamento financeiro, o que pode beneficiar o score ao longo do tempo.
Como o Mercado Pago avalia seu perfil de crédito além do score de Serasa
O score de Serasa é uma peça do quebra-cabeça, mas o Mercado Pago monta sua própria análise com dados que vão além dos birôs de crédito.
O algoritmo interno e os dados do ecossistema
O Mercado Pago, como app financeiro integrado ao Mercado Livre, tem acesso a um conjunto de informações que nenhum birô externo possui. Ao avaliar um pedido de crédito, o app cruza o score da Serasa com dados próprios, entre eles:
- Histórico de compras realizadas no Mercado Livre
- Volume e frequência de vendas para quem usa a conta como vendedor
- Movimentações financeiras dentro do app (Pix, pagamentos, transferências)
- Tempo de relacionamento com o ecossistema e consistência de uso
Essa combinação cria um perfil de risco mais completo do que o score externo sozinho consegue oferecer. Para o Mercado Pago, uma conta ativa e com histórico consistente representa sinais concretos de comportamento financeiro; não apenas uma pontuação abstrata.
Por que o score alto nem sempre garante aprovação
Este é o ponto que poucos artigos abordam com clareza: o score da Serasa e a análise interna do Mercado Pago não caminham sempre na mesma direção. Considere dois cenários reais:
Uma pessoa com score 800 que nunca usou o Mercado Pago e não tem histórico de compras ou movimentações no ecossistema pode receber condições diferentes de alguém com score 650 que usa o app há anos, movimenta a conta com regularidade e tem um histórico de vendas ativo no Mercado Livre.
O score externo sinaliza comportamento financeiro geral, mas o histórico interno revela como a pessoa se relaciona com o próprio ecossistema. Cada instituição financeira define seus próprios critérios de análise, e o Mercado Pago não é exceção; o score é um dos sinais, não o único árbitro da decisão.
Quais produtos de crédito do Mercado Pago são afetados pelo score
Vários produtos financeiros disponíveis no app do Mercado Pago dependem da análise combinada de score externo e dados internos. O acesso, os limites e as condições variam conforme o perfil de risco identificado nessa avaliação.
Os principais produtos sujeitos a essa análise são:
- Mercado Crédito: linha de crédito para compras no Mercado Livre e em lojas parceiras, com limites definidos pelo perfil de risco
- Empréstimo pessoal: disponível pelo app do Mercado Pago, com valores e taxas que variam conforme o perfil avaliado
- Crédito para vendedores: quem vende no Mercado Livre pode ter acesso a linhas de crédito vinculadas ao volume de vendas e ao histórico dentro da plataforma
- Crédito pré-aprovado: ofertas que o app apresenta de forma proativa para perfis com menor risco percebido
As condições; como taxas e limites; tendem a ser mais favoráveis para perfis com menor risco percebido, mas o Mercado Pago não divulga um critério único e fixo para todos os casos. O que se sabe é que o perfil combinado (score externo + comportamento interno) pesa mais do que qualquer fator isolado.
Estratégias para fortalecer seu score e melhorar suas chances de crédito
Melhorar o score de Serasa e o perfil dentro do ecossistema do Mercado Pago são ações complementares que podem ampliar o acesso a crédito.
Hábitos de pagamento e o papel do Cadastro Positivo
O fator de maior peso no cálculo do score é o histórico de pagamentos; e isso se constrói com consistência ao longo do tempo, não com ações pontuais. Algumas práticas que tendem a contribuir para o fortalecimento do perfil:
- Pagar contas, faturas e parcelas dentro do prazo, sem depender de um único mês positivo para compensar meses anteriores
- Ativar o Cadastro Positivo na Serasa, para que os pagamentos realizados sejam registrados e visíveis para as instituições
- Manter dados cadastrais atualizados na Serasa, já que informações desatualizadas podem gerar inconsistências no perfil
Além disso, movimentar a conta no Mercado Pago com regularidade; realizando pagamentos, transferências via Pix ou compras; poderia contribuir para a construção de um histórico interno mais sólido. Esse comportamento não altera o score da Serasa, mas tende a fortalecer o perfil dentro do ecossistema.
Gestão de dívidas e cuidados com consultas ao CPF
O nível de endividamento e a frequência de consultas ao CPF são dois fatores que as pessoas costumam subestimar. Algumas orientações que podem fazer diferença:
- Evitar comprometer uma parcela elevada da renda com parcelas simultâneas, pois isso pode sinalizar risco para os sistemas de análise
- Não solicitar crédito em vários lugares ao mesmo tempo; cada consulta feita por uma empresa deixa rastro e pode reduzir a pontuação em período curto
- Caso existam dívidas negativadas, regularizá-las tende a ter impacto positivo no score, embora a atualização leve algum tempo para refletir no sistema
A consistência ao longo de meses importa mais do que qualquer ação isolada. O score responde a padrões de comportamento, não a gestos pontuais.
Proteção de dados e seus direitos na análise de crédito
O uso de dados financeiros para análise de crédito no Brasil é regulamentado pela LGPD (Lei Geral de Proteção de Dados). Isso significa que tanto a Serasa quanto instituições financeiras como o Mercado Pago devem seguir regras claras sobre como coletam, armazenam e utilizam as informações das pessoas.
Na prática, quem tem CPF ativo no Brasil tem o direito de consultar seu próprio score na Serasa sem custo e sem que isso afete a pontuação. Também é possível solicitar a correção de dados incorretos ou desatualizados que estejam impactando o perfil de crédito de forma indevida.
Conhecer esses direitos pode fazer diferença, em particular quando o score não reflete a situação financeira real da pessoa; seja por registros antigos não removidos, seja por inconsistências cadastrais. Acompanhar o próprio perfil com regularidade é uma forma de garantir que a análise de crédito parta de informações precisas.
Perguntas frequentes sobre score de Serasa e crédito no Mercado Pago
Consultar meu próprio score na Serasa reduz a pontuação?
Não. A consulta feita pela própria pessoa é gratuita e não afeta o score. O que pode impactar a pontuação são as consultas feitas por empresas quando você solicita crédito em vários lugares em período curto; cada uma dessas consultas fica registrada no sistema.
Paguei uma dívida no Serasa Limpa Nome, mas meu score não subiu. Por quê?
A atualização do score pode levar algum tempo após o pagamento. Acordos pagos via Pix pelo Serasa Limpa Nome tendem a refletir com mais agilidade, mas outros meios de pagamento podem demorar mais. O sistema do Banco Central (SCR) atualiza as informações a partir do dia 20 do mês seguinte ao pagamento; por isso, a mudança no score pode não ser imediata.
O Mercado Pago usa apenas o score de Serasa para aprovar crédito?
Não. O app do Mercado Pago combina o score externo com dados internos, como histórico de uso da conta, compras e vendas no Mercado Livre e movimentações financeiras dentro do ecossistema. Essa análise combinada é o que define o perfil de risco usado nas decisões de crédito.
Qual score mínimo preciso ter para conseguir crédito no Mercado Pago?
O Mercado Pago não divulga um número mínimo de score para aprovação. A decisão depende de uma análise combinada de vários fatores, e pessoas com pontuações diferentes podem ter resultados distintos conforme o perfil completo avaliado; incluindo o histórico interno no ecossistema.
Ter conta no Mercado Pago ajuda a melhorar meu score de Serasa?
Ter a conta por si só não altera o score da Serasa. Porém, usar o app com regularidade e manter pagamentos em dia pode contribuir para o histórico positivo registrado no Cadastro Positivo, o que tende a beneficiar a pontuação ao longo do tempo de forma indireta.
Acompanhar o score na Serasa e manter a conta no Mercado Pago ativa são ações que se complementam: uma fortalece o perfil externo, a outra constrói histórico interno. Consultar sua pontuação na Serasa e verificar as opções de crédito disponíveis no app do Mercado Pago pode ser um bom ponto de partida para entender onde seu perfil está hoje e o que pode ser ajustado.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
Come-cotas: o que é, quando acontece e quanto tira do seu fundo
Se você abriu o extrato do seu fundo e viu o número de cotas cair sem ter feito nenhum resgate,…
CDB de banco médio é seguro e vale a pena? O que o FGC cobre e o que fica de fora
Um CDB de banco médio é um título emitido por instituições que captam recursos com mais dificuldade do que os…
Como montar renda passiva com dividendos começando com pouco dinheiro
Dá para começar a receber dividendos com pouco capital, mas a renda nasce pequena e irregular, não como uma cifra…