

Ao avaliar investimentos, o rendimento líquido é a referência mais confiável, pois reflete o valor que de fato entra na conta após impostos, taxas e custos operacionais. O rendimento bruto, por sua vez, é a rentabilidade antes de qualquer desconto, e costuma ser o número destacado por corretoras e bancos justamente por ser mais atrativo à primeira vista.
Ao longo deste artigo, você vai encontrar a definição de cada tipo de rendimento, os fatores que reduzem o bruto até chegar ao líquido (IR, IOF, taxas e inflação), como usar o cálculo de equivalência para comparar ativos tributados e isentos, e de que forma o prazo do investimento altera o resultado final.
Rendimento bruto e rendimento líquido: o que cada um representa
Antes de decidir qual métrica observar, vale entender o que cada uma mede e por que a diferença entre elas pode ser tão relevante na prática.
Rendimento bruto: a rentabilidade antes dos descontos
O rendimento bruto é o lucro total de uma aplicação sem deduzir impostos, taxas de administração ou custódia. Esse é o número que instituições financeiras costumam destacar em campanhas e comparativos de produtos.
Ao ver uma oferta de CDB com rendimento de 12% ao ano, por exemplo, esse percentual quase sempre se refere ao valor bruto. O que a pessoa investidora vai receber de fato pode ser bem diferente.
Rendimento líquido: o valor que chega à sua conta
O rendimento líquido é o valor final após todos os descontos: IR, IOF, taxas de custódia e de administração. Quando o objetivo é medir o poder de compra real, ainda é necessário descontar a inflação.
Para ilustrar: um CDB que rende 12% ao ano bruto pode entregar algo próximo de 10% líquido, dependendo do prazo e da alíquota de IR aplicada. Essa diferença, acumulada ao longo de anos, representa uma quantia relevante no patrimônio final.
Quais fatores reduzem o rendimento bruto de um investimento
Diversos custos incidem entre o rendimento bruto prometido e o líquido recebido. Conhecer cada um ajuda a estimar com mais precisão quanto um investimento pode render de fato.
Imposto de Renda e a tabela regressiva da renda fixa
O Imposto de Renda sobre investimentos de renda fixa segue uma tabela regressiva: quanto maior o prazo, menor a alíquota. As faixas vigentes são 22,5% para aplicações de até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias, e 15% para prazos acima de 720 dias.
O IR incide sobre o lucro, não sobre o valor total aplicado. Ainda assim, a diferença entre a alíquota máxima e a mínima pode representar uma variação de vários pontos percentuais no rendimento líquido final.
Em fundos de investimento abertos, existe ainda o come-cotas, um mecanismo de antecipação semestral do IR que ocorre em maio e novembro. Ele reduz automaticamente a quantidade de cotas do investidor, o que diminui o montante que continua rendendo ao longo do tempo.
IOF nos resgates antes de 30 dias
O IOF (Imposto sobre Operações Financeiras) incide sobre resgates realizados nos primeiros 30 dias de uma aplicação. A alíquota é regressiva por dia: começa alta nos primeiros dias e chega a zero no 30º dia.
Quem resgata um investimento antes desse prazo pode ter uma parte do lucro consumida pelo IOF, o que torna o rendimento líquido ainda menor do que o esperado. Por isso, aplicações de curtíssimo prazo merecem atenção redobrada.
Taxas de custódia e de administração
A taxa de custódia da B3 incide sobre investimentos no Tesouro Direto e corresponde a 0,20% ao ano sobre valores que superam R$ 10 mil aplicados no Tesouro Selic. Para os demais títulos do Tesouro, a taxa incide sobre o valor total investido.
Já as taxas de administração dos fundos de investimento são cobradas sobre o patrimônio total, independentemente do desempenho. Uma taxa de 1,5% ao ano pode parecer discreta, mas ao longo de uma década corrói de forma expressiva o rendimento acumulado.
Inflação e o conceito de ganho real
Descontar o IPCA do rendimento líquido revela o ganho real, que representa a variação efetiva do poder de compra do dinheiro investido. Um investimento com rendimento líquido de 9% ao ano em um período com IPCA de 5% entrega, na prática, cerca de 4% de ganho real.
Esse cálculo é o mais completo para avaliar se um investimento de fato preserva e amplia o patrimônio. Sem ele, é possível ter a impressão de crescimento enquanto o poder de compra se mantém estagnado ou até recua.
Rendimento líquido vs bruto: qual olhar ao comparar investimentos
Com os conceitos e os fatores de desconto claros, é hora de entender como usar essas informações na prática ao escolher entre diferentes aplicações.
Por que o rendimento líquido é a referência mais confiável
Decisões baseadas apenas no rendimento bruto podem levar a escolhas menos vantajosas. Um CDB com taxa bruta de 12% ao ano pode render menos do que uma LCI com taxa aparente de 10%, depois de descontado o IR, dependendo do prazo da aplicação.
O rendimento líquido é a única métrica que reflete o crescimento real do patrimônio. Comparar investimentos pelo bruto equivale a comparar preços sem considerar o frete: o número parece menor, mas o custo total é outro.
Cálculo de equivalência (gross-up) entre ativos tributados e isentos
O cálculo de equivalência, conhecido como gross-up, converte a taxa de um ativo tributado em uma taxa líquida equivalente para permitir a comparação com ativos isentos de IR. A lógica é: taxa líquida equivalente = taxa bruta multiplicada por (1 menos a alíquota de IR).
Por exemplo, um CDB com rendimento bruto de 12% ao ano, resgatado após dois anos (alíquota de 15%), entrega uma taxa líquida de 10,2% ao ano. Se uma LCI oferecer 10,5% ao ano isento de IR, ela se torna mais vantajosa nesse cenário específico.
O prazo do investimento altera a alíquota aplicável e, portanto, muda o resultado dessa comparação. Uma aplicação planejada para seis meses pode ter um resultado diferente da mesma aplicação mantida por dois anos, mesmo com a mesma taxa bruta.
Como o prazo do investimento altera o rendimento líquido
O horizonte temporal é um dos fatores que mais influenciam o rendimento líquido, porque a alíquota de IR diminui conforme o prazo aumenta na tabela regressiva. Planejar o momento do resgate com antecedência pode fazer diferença no valor final recebido.
Para ilustrar com números: uma aplicação resgatada em seis meses paga 22,5% de IR sobre o lucro, enquanto a mesma aplicação mantida por mais de dois anos paga 15%. Em um investimento com lucro bruto de R$ 1.000, essa diferença representa R$ 75 a mais no bolso de quem aguarda o prazo mais longo.
Nos fundos abertos de renda fixa e multimercado, o come-cotas antecipa o IR a cada semestre, o que reduz o montante que continua rendendo ao longo do tempo. Esse mecanismo torna o impacto do prazo ainda mais relevante nesses produtos, pois a base de cálculo dos rendimentos futuros diminui a cada cobrança antecipada.
Comparação prática: ativos tributados vs ativos isentos no Brasil
No mercado brasileiro, existem ativos com incidência de IR e ativos isentos para pessoa física. A comparação justa entre eles exige olhar o rendimento líquido ou aplicar o cálculo de equivalência.
Veja os principais ativos de cada grupo:
- CDBs: tributados pelo IR regressivo; o rendimento líquido depende do prazo de resgate e da alíquota correspondente.
- Tesouro Direto: tributado pelo IR regressivo, com incidência adicional da taxa de custódia da B3 sobre determinados valores e títulos.
- LCI e LCA: isentos de IR para pessoa física; o rendimento bruto tende a coincidir com o líquido, o que facilita a comparação.
- Debêntures incentivadas: isentas de IR para pessoa física, mas carregam o risco de crédito do emissor, diferente dos títulos bancários com cobertura do FGC.
A comparação entre esses ativos só faz sentido quando se usa o rendimento líquido ou o cálculo de equivalência, considerando o prazo planejado para o resgate. Apps de investimento, como o do Mercado Pago, costumam exibir a rentabilidade bruta dos produtos disponíveis, por isso vale conferir as condições de cada aplicação antes de investir.
Perguntas frequentes sobre rendimento líquido e bruto
Qual a diferença entre rendimento bruto e rendimento líquido?
O rendimento bruto é o lucro de uma aplicação antes de qualquer desconto, como impostos e taxas. O rendimento líquido é o valor que a pessoa investidora recebe de fato após deduzir IR, IOF, taxas de custódia e de administração.
LCI e LCA têm rendimento líquido igual ao bruto?
Para pessoa física, LCI e LCA são isentas de IR e IOF, então o rendimento bruto tende a coincidir com o líquido. Ainda assim, vale verificar se há outras taxas envolvidas na operação antes de fechar a aplicação.
Como calcular o rendimento líquido de um CDB?
O primeiro passo é identificar a alíquota de IR conforme o prazo da aplicação, que varia de 22,5% a 15%. Em seguida, aplica-se essa alíquota sobre o lucro bruto e subtrai o resultado. Se o resgate ocorrer antes de 30 dias, é preciso descontar também o IOF proporcional ao período.
O que é o cálculo de equivalência (gross-up)?
É uma conta que converte a taxa de um ativo tributado em uma taxa líquida equivalente, permitindo comparar com ativos isentos de IR. A fórmula é: taxa bruta multiplicada por (1 menos a alíquota de IR aplicável ao prazo da aplicação).
O que é ganho real de um investimento?
Ganho real é o rendimento líquido descontada a inflação medida pelo IPCA. Ele representa a variação efetiva do poder de compra do dinheiro investido, e é a métrica mais completa para avaliar se um investimento de fato gera crescimento patrimonial.
Ao distinguir rendimento bruto de rendimento líquido, fica mais fácil avaliar cada aplicação com critério e evitar comparações que favorecem apenas o número mais chamativo. Quem quer dar os primeiros passos nessa direção pode explorar as opções de rendimento em conta disponíveis no app do Mercado Pago, que oferece produtos acessíveis para diferentes perfis e valores de entrada. Vale conferir as condições diretamente no app para entender como o rendimento é calculado e quais descontos se aplicam.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
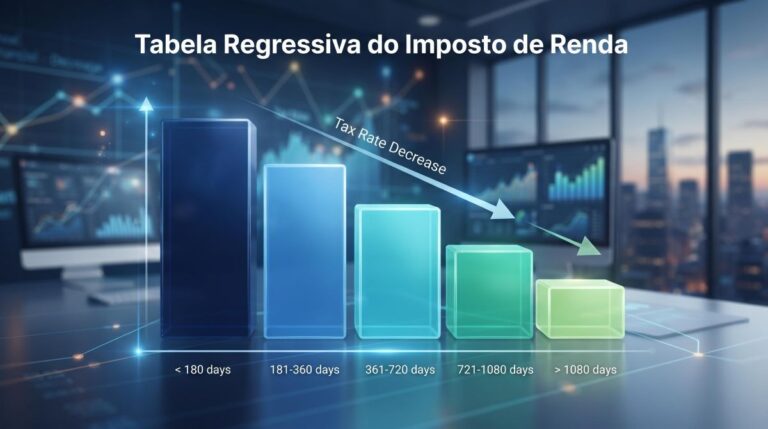
Tabela regressiva do imposto de renda na renda fixa: a quem se aplica e como é cobrada
A tabela regressiva do imposto de renda na renda fixa se aplica a toda pessoa física residente no Brasil com…
O que é CDI e por que essa taxa aparece nos rendimentos das suas aplicações
Você abre o extrato da sua conta digital ou do seu CDB e encontra algo como "rendimento: 100% do CDI".…
Como saber se o rendimento da sua conta é bom e se o seu dinheiro cresce de verdade
Para saber se o rendimento da sua conta é bom, você precisa comparar o percentual oferecido com o CDI (principal…