

Para saber se o rendimento da sua conta é bom, você precisa comparar o percentual oferecido com o CDI (principal referência do mercado de renda fixa), descontar a inflação do período e considerar os impostos que incidem sobre o ganho. Se o resultado líquido superar o IPCA, há ganho real de poder de compra. Caso contrário, o seu dinheiro pode estar crescendo no papel, mas perdendo valor na prática.
Ao longo deste artigo, você vai encontrar os principais indicadores de referência (Selic, CDI e IPCA), um método para calcular o rendimento real, o impacto do Imposto de Renda e do IOF sobre o seu ganho, uma comparação com poupança e Tesouro Selic, e os sinais de alerta quando um rendimento parece alto demais para ser verdade.
Rendimento da sua conta: quais indicadores usar como referência
Antes de julgar se o rendimento é satisfatório, vale conhecer os dois indicadores que funcionam como termômetro no mercado brasileiro. Eles servem de base para qualquer comparação.
Taxa Selic e CDI como régua do mercado
A Taxa Selic é a taxa básica de juros da economia brasileira, definida pelo Banco Central a cada reunião do Copom. O CDI (Certificado de Depósito Interbancário) é um índice que acompanha a Selic de perto e serve como referência para a maioria dos produtos de renda fixa no país.
No mercado atual, o padrão para considerar uma conta com bom rendimento é que ela ofereça ao menos 100% do CDI. Contas que rendem abaixo disso, como as tradicionais contas correntes sem remuneração, fazem o seu saldo ficar parado sem qualquer retorno.
IPCA e o impacto da inflação no seu ganho
O IPCA (Índice de Preços ao Consumidor Amplo) mede a inflação oficial do Brasil. Ele representa o quanto os preços subiram em determinado período, e é o principal fator que corrói o poder de compra do dinheiro guardado.
Para que o rendimento da sua conta seja considerado positivo de verdade, ele precisa superar o IPCA. Se a conta rende 10% ao ano e a inflação do período fica em 5%, o ganho real é de aproximadamente 4,76% (calculado pela fórmula: (1,10 / 1,05) – 1). Qualquer resultado abaixo da inflação significa que o seu dinheiro perdeu poder de compra, mesmo com o saldo crescendo no extrato.
Rendimento nominal e rendimento real: por que a diferença importa
O rendimento nominal é o percentual bruto que aparece no app, antes de qualquer desconto. Já o rendimento real é o que sobra após descontar a inflação do período, e é ele que diz se o seu dinheiro cresceu de verdade.
Uma conta que exibe 11% ao ano de rendimento nominal pode ter rendimento real de apenas 5% a 6% se a inflação estiver em torno de 4,5%. Muitas contas digitais destacam o número nominal de forma chamativa, o que pode criar a impressão de um ganho maior do que o efetivo.
Antes de concluir se o rendimento da sua conta é satisfatório, faça sempre essa conta. O número que aparece em destaque no app é o ponto de partida, não o resultado final.
Impostos que reduzem o rendimento da sua conta antes do resgate
O percentual que aparece como rendimento bruto não é o valor que chega ao seu bolso. Dois tributos podem reduzir esse ganho de forma significativa, e conhecê-los ajuda a planejar melhor quando movimentar o saldo.
Tabela regressiva do Imposto de Renda na renda fixa
O Imposto de Renda sobre rendimentos de renda fixa segue uma tabela regressiva: quanto mais tempo o dinheiro fica aplicado, menor a alíquota cobrada. As faixas vigentes são:
- Até 180 dias: alíquota de 22,5%
- De 181 a 360 dias: alíquota de 20%
- De 361 a 720 dias: alíquota de 17,5%
- Acima de 720 dias: alíquota de 15%
Esse imposto incide sobre o lucro, não sobre o valor total aplicado. Ainda assim, ele reduz o rendimento líquido de forma relevante nos primeiros meses, o que reforça a importância de planejar o prazo antes de movimentar o saldo.
IOF nos primeiros 30 dias: a armadilha do resgate antecipado
O IOF (Imposto sobre Operações Financeiras) é um tributo que pouca gente considera ao avaliar o rendimento da conta. Ele incide de forma regressiva sobre resgates feitos antes de completar 30 dias de aplicação: no primeiro dia, a alíquota chega a 96% do rendimento obtido, e vai caindo progressivamente até zerar no 30º dia.
Na prática, isso significa que resgatar o dinheiro antes de um mês pode consumir quase todo o ganho gerado. Após o 30º dia, o IOF deixa de ser cobrado e o rendimento líquido passa a depender apenas do IR conforme a tabela regressiva.
Como o rendimento da sua conta se compara com poupança e Tesouro Selic
Comparar o rendimento da sua conta com outras opções de baixo risco do mercado é uma das formas mais práticas de saber se o seu dinheiro está bem posicionado.
Conta que rende 100% do CDI versus poupança
A poupança segue regras definidas pelo Banco Central: quando a Selic está acima de 8,5% ao ano, rende 0,5% ao mês mais a Taxa Referencial (TR). Quando a Selic fica abaixo desse patamar, o rendimento passa a ser 70% da Selic. A poupança tem isenção de Imposto de Renda para pessoas físicas, o que parece vantajoso à primeira vista.
Mesmo com essa isenção, uma conta que rende 100% do CDI tende a superar a poupança na maioria dos cenários de taxa de juros elevada. O rendimento líquido após IR costuma ser superior ao da poupança quando a Selic está em patamares altos, que é exatamente o contexto em que a comparação mais importa.
Tesouro Selic como parâmetro de custo de oportunidade
O Tesouro Selic é considerado o investimento de menor risco do país, pois tem garantia do governo federal. Ele serve como um parâmetro natural: se a sua conta rende bem menos do que o Tesouro Selic líquido, pode valer a pena reconsiderar onde o dinheiro fica guardado.
Um diferencial prático das contas remuneradas em relação ao Tesouro Selic é a liquidez diária sem burocracia. O dinheiro rende e fica disponível para uso imediato, sem necessidade de acessar uma corretora ou aguardar a liquidação da operação. O app do Mercado Pago, por exemplo, oferece rendimento automático do saldo a 100% do CDI com liquidez diária, o que pode ser uma alternativa a considerar para quem quer praticidade sem abrir mão do retorno.
Sinais de alerta: quando um rendimento alto pode esconder riscos
Um rendimento acima da média do mercado nem sempre é motivo de comemoração. Em alguns casos, ele pode estar associado a um nível de risco que vale a pena entender antes de deixar o dinheiro parado.
Antes de se deixar atrair por percentuais elevados, observe estes pontos:
- A instituição é autorizada pelo Banco Central? Você pode verificar no site oficial do BC.
- O produto conta com a proteção do FGC?
- O rendimento prometido está muito acima de 100% do CDI sem uma justificativa clara?
- A instituição tem classificação de risco (rating) divulgada por agências reconhecidas?
O papel do Fundo Garantidor de Créditos (FGC)
O FGC (Fundo Garantidor de Créditos) protege o dinheiro depositado em contas e investimentos de renda fixa em caso de falência ou intervenção na instituição financeira. A cobertura é de até R$ 250 mil por CPF e por instituição, com limite global de R$ 1 milhão por período de quatro anos.
Contas de depósito à vista, contas-poupança e CDBs estão entre os produtos cobertos pelo FGC. Verificar se a conta que você usa conta com essa proteção é um passo básico para avaliar o nível de segurança do seu dinheiro.
Rating de crédito e o que ele diz sobre a instituição
O rating de crédito é uma classificação de risco atribuída por agências como Moody’s, Fitch e S&P. Ele indica a capacidade de uma instituição financeira de honrar seus compromissos. Quanto mais baixo o rating, maior o risco percebido, e é comum que instituições com rating mais baixo ofereçam rendimentos acima de 100% do CDI justamente para atrair clientes.
Rendimentos muito acima da média do mercado podem ser um sinal de que a instituição assume riscos maiores para sustentar esse retorno. Verificar o rating e a autorização no Banco Central são passos que qualquer pessoa deve dar antes de escolher onde guardar o dinheiro.
Perguntas frequentes sobre rendimento de conta
Qual é o rendimento mínimo para considerar que uma conta é boa?
O patamar de referência no mercado brasileiro é 100% do CDI. Uma conta que oferece esse percentual já se posiciona de forma competitiva em relação à poupança e às contas correntes sem remuneração. Para que o ganho seja real, o rendimento líquido (após IR) ainda precisa superar o IPCA do período.
O rendimento da poupança ainda vale a pena?
A poupança tem isenção de IR, mas o seu rendimento tende a ficar abaixo do que contas remuneradas oferecem, em particular quando a Selic está em patamares elevados. Contas que rendem 100% do CDI podem entregar retorno superior mesmo após o desconto do Imposto de Renda, o que torna a poupança menos atrativa como opção principal de guarda de dinheiro.
Como saber se o rendimento exibido no app já desconta impostos?
Na maioria dos apps, o rendimento exibido é o valor bruto (nominal), sem os descontos de IR e IOF. O IR costuma ser cobrado no momento do resgate ou, em alguns fundos, no come-cotas semestral. Para saber o valor líquido, verifique a seção de detalhes do produto dentro do app ou consulte o informe de rendimentos disponibilizado pela instituição.
Rendimento de 100% do CDI é a mesma coisa que a Taxa Selic?
CDI e Selic caminham de forma muito próxima, mas não são idênticos. O CDI costuma ficar ligeiramente abaixo da Selic, com diferença de apenas alguns décimos de ponto percentual. Na prática, para quem avalia o rendimento da conta no dia a dia, essa diferença é mínima e não altera a conclusão sobre se o retorno é bom ou não.
Avaliar o rendimento da sua conta com regularidade é um hábito que pode fazer diferença no longo prazo. Com os critérios certos, como comparar com o CDI, descontar a inflação e considerar os impostos, você tem uma visão clara de se o seu dinheiro cresce de verdade ou apenas no papel. Para quem busca uma alternativa com rendimento automático a 100% do CDI e liquidez diária, o app do Mercado Pago pode ser um ponto de partida para comparar com a conta que você usa. Vale explorar as condições e ver se faz sentido para o seu perfil.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
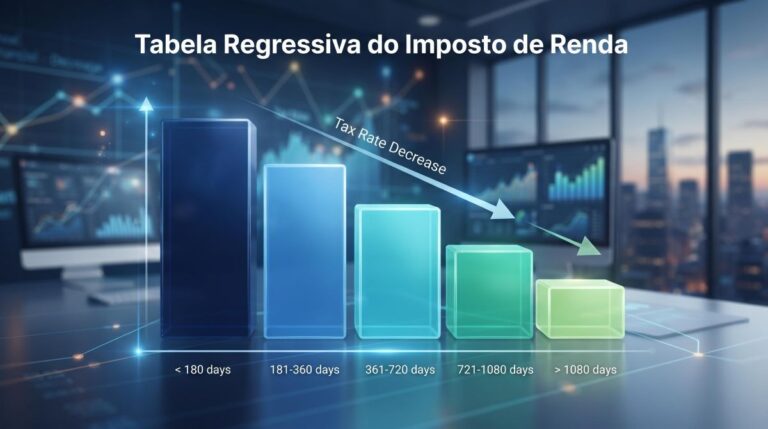
Tabela regressiva do imposto de renda na renda fixa: a quem se aplica e como é cobrada
A tabela regressiva do imposto de renda na renda fixa se aplica a toda pessoa física residente no Brasil com…
Rendimento líquido vs bruto: qual olhar para tomar decisões de investimento
Ao avaliar investimentos, o rendimento líquido é a referência mais confiável, pois reflete o valor que de fato entra na…
O que é CDI e por que essa taxa aparece nos rendimentos das suas aplicações
Você abre o extrato da sua conta digital ou do seu CDB e encontra algo como "rendimento: 100% do CDI".…