

Você abre o extrato da sua conta digital ou do seu CDB e encontra algo como “rendimento: 100% do CDI”. Essa sigla aparece com tanta frequência que parece óbvia, mas poucas pessoas sabem o que ela representa de fato. O CDI (Certificado de Depósito Interbancário) é a taxa média dos empréstimos de curtíssimo prazo realizados entre bancos no Brasil, calculada pela B3 todo dia útil. Com o tempo, essa taxa se tornou a principal régua de rentabilidade para investimentos de renda fixa no país.
Ao longo deste artigo, você vai entender como o CDI é calculado e por que ele caminha colado à Selic, quais investimentos usam essa taxa como referência, e como avaliar se o rendimento atrelado ao CDI compensa de fato após descontos como o Imposto de Renda. Essa última parte é o que a maioria dos conteúdos sobre o tema deixa de lado.
CDI: como funciona o empréstimo entre bancos que gera essa taxa
Para entender por que o CDI aparece nos seus rendimentos, vale conhecer a engrenagem que acontece nos bastidores do sistema financeiro todo dia útil.
Por que os bancos emprestam dinheiro entre si todo dia
O Banco Central exige que toda instituição financeira encerre o dia com saldo positivo no caixa. Isso parece simples, mas na prática os bancos movimentam volumes enormes de dinheiro ao longo do dia, e nem sempre o fluxo de entradas e saídas fecha no azul de forma natural. Quando um banco termina o dia com déficit, precisa captar recursos de outro banco que terminou com sobra.
Esse empréstimo de um dia para o outro acontece por meio do Certificado de Depósito Interbancário, o CDI. É um título de curtíssimo prazo (chamado de overnight) emitido pelo banco que precisa de recursos e comprado pelo banco que tem dinheiro sobrando. Esse mecanismo é restrito a instituições financeiras: pessoas físicas não têm acesso direto a esses títulos.
Como a B3 calcula e divulga a taxa DI
A B3 (antiga CETIP) registra todas essas operações interbancárias e, ao final de cada dia útil, calcula a média ponderada das taxas praticadas. Para evitar distorções, o cálculo exclui os extremos, tanto as operações com taxas muito altas quanto as muito baixas. O resultado é a taxa DI, também chamada de taxa do CDI.
Essa taxa é divulgada todo dia útil e serve como termômetro do custo do dinheiro no mercado interbancário. Embora seja expressa ao ano (por exemplo, 10,65% a.a.), ela é provisionada de forma proporcional a cada dia útil, o que explica por que o saldo de uma aplicação cresce um pouco a cada dia, e não apenas na data de vencimento.
Qual a relação entre o CDI e a taxa Selic
A Selic Meta é a taxa básica de juros da economia brasileira, definida a cada 45 dias pelo Copom (Comitê de Política Monetária do Banco Central). O CDI não é definido pelo Copom, mas na prática caminha colado à Selic, com uma diferença de cerca de 0,10 ponto percentual abaixo dela.
Esse comportamento tem uma explicação lógica. Os bancos têm duas opções quando precisam aplicar o dinheiro do caixa: emprestar para outro banco (recebendo a taxa CDI) ou comprar títulos públicos (que rendem a Selic Over). Como as duas alternativas competem entre si, as taxas se equilibram de forma natural. Se o CDI ficasse muito abaixo da Selic, nenhum banco emprestaria dinheiro a outro banco, pois seria mais vantajoso comprar títulos públicos.
A consequência prática disso é que toda decisão do Copom de subir ou reduzir a taxa básica de juros se reflete de forma quase imediata no CDI. Quando a Selic sobe, os rendimentos atrelados ao CDI sobem junto. Quando cai, a rentabilidade desses produtos também recua.
Por que o CDI aparece nos rendimentos da sua conta ou aplicação
O CDI se tornou o benchmark da renda fixa brasileira porque é uma taxa transparente, calculada por uma entidade independente e atualizada todo dia útil. Quando um produto financeiro diz que rende “100% do CDI”, significa que a sua rentabilidade acompanha a taxa DI de forma integral. Se diz “110% do CDI”, o produto rende 10% acima dessa referência. Se diz “90% do CDI”, fica abaixo dela.
Para tornar isso concreto: suponha que a taxa DI anual esteja em 10,50%. Um CDB que paga 100% do CDI renderia esse mesmo percentual ao ano, provisionado dia a dia. Um produto que paga 110% do CDI renderia 11,55% ao ano nesse cenário. Esses valores são hipotéticos e variam conforme a taxa muda, mas o raciocínio proporcional é sempre o mesmo.
O motivo pelo qual o CDI aparece no extrato todo dia é exatamente esse provisionamento diário. O rendimento não fica guardado para ser creditado só no vencimento: ele se acumula a cada dia útil, e o extrato reflete esse crescimento de forma contínua.
Quais investimentos usam o CDI como referência de rendimento
Diversos produtos de renda fixa usam o CDI como indexador, e cada um tem características próprias de prazo, liquidez e tributação que valem a pena conhecer.
- CDB pós-fixado: o mais comum entre os produtos atrelados ao CDI. A rentabilidade é expressa como percentual da taxa DI (ex: 100%, 105%, 120% do CDI) e varia conforme o emissor e o prazo da aplicação.
- Contas remuneradas: contas digitais que rendem automaticamente sobre o saldo parado, sem necessidade de aplicação manual. Como exemplo ilustrativo, o app do Mercado Pago oferece rendimento automático sobre o saldo da conta, com rentabilidade atrelada ao CDI.
- LCI e LCA: Letras de Crédito Imobiliário e do Agronegócio. São isentas de Imposto de Renda para pessoas físicas, o que as torna atrativas mesmo quando pagam um percentual do CDI aparentemente menor que um CDB.
- Fundos DI: fundos de investimento cuja carteira é composta por ativos que acompanham a taxa DI, como títulos públicos e CDBs. Têm liquidez variável e incidem come-cotas semestralmente.
A escolha entre esses produtos depende de fatores como o prazo em que você pode deixar o dinheiro aplicado, a necessidade de liquidez e, sobretudo, o impacto dos impostos sobre o rendimento final.
Como comparar rendimentos atrelados ao CDI após impostos e taxas
Ver “100% do CDI” ou “90% do CDI” não basta para saber qual produto entrega mais dinheiro no bolso. O rendimento líquido depende de impostos e do prazo da aplicação.
Tabela regressiva de IR e o impacto no rendimento líquido
O Imposto de Renda sobre rendimentos de renda fixa segue uma tabela regressiva: quanto mais tempo o dinheiro fica aplicado, menor a alíquota cobrada. As faixas são:
- Até 180 dias: alíquota de 22,5%
- De 181 a 360 dias: alíquota de 20%
- De 361 a 720 dias: alíquota de 17,5%
- Acima de 720 dias: alíquota de 15%
Isso significa que um CDB resgatado em menos de seis meses perde quase um quarto do rendimento bruto para o IR. O mesmo CDB mantido por mais de dois anos perde apenas 15%. O prazo da aplicação, portanto, muda de forma significativa o quanto você efetivamente recebe.
Produtos isentos vs. tributados: como fazer a conta
A comparação entre uma LCI (isenta de IR) e um CDB (tributado) exige um cálculo simples, mas que poucos fazem na prática. O raciocínio é o seguinte: pegue a taxa bruta do CDB e multiplique por (1 menos a alíquota de IR correspondente ao prazo). O resultado é o rendimento líquido do CDB, que você então compara com a taxa da LCI.
Um exemplo hipotético: uma LCI paga 88% do CDI (isenta) e um CDB paga 100% do CDI (tributado). Para um prazo de até 180 dias, a alíquota do IR é 22,5%, então o rendimento líquido do CDB seria 100% × (1 – 0,225) = 77,5% do CDI. Nesse cenário, a LCI com 88% do CDI seria mais vantajosa. Para um prazo acima de 720 dias, a alíquota cai para 15%, e o CDB renderia 85% do CDI líquido, ainda abaixo da LCI. Mas se a LCI pagasse apenas 80% do CDI, o CDB de longo prazo (85% líquido) passaria à frente.
Esse raciocínio mostra que não existe resposta universal: a melhor escolha depende da combinação entre o percentual do CDI oferecido, o prazo e a tributação. Fazer essa conta antes de aplicar pode fazer diferença real no valor final acumulado.
Perguntas frequentes sobre o CDI e os rendimentos
O CDI é a mesma coisa que a Selic?
Não. A Selic é a taxa básica de juros definida pelo Banco Central, enquanto o CDI é a taxa média dos empréstimos entre bancos. As duas caminham próximas, com o CDI em geral cerca de 0,10 ponto percentual abaixo da Selic Meta, mas são taxas distintas com origens e funções diferentes.
Posso investir no CDI de forma direta?
Não. O CDI é um título restrito a instituições financeiras. Pessoas físicas investem em produtos que usam o CDI como referência de rentabilidade, como CDBs, LCIs, LCAs e fundos DI, mas não têm acesso ao título em si.
Um rendimento de 100% do CDI é melhor que a poupança?
Em cenários de juros mais altos, produtos que rendem 100% do CDI tendem a superar a poupança, mesmo após o desconto de IR em produtos tributados. A poupança tem regra própria de rendimento que costuma ficar abaixo do CDI, sobretudo quando a Selic está acima de 8,5% ao ano.
O rendimento atrelado ao CDI pode ser negativo?
A taxa DI reflete juros positivos, então o rendimento nominal não fica negativo. Porém, se a inflação superar a taxa CDI no período, o rendimento real (descontada a inflação) poderia ficar negativo, o que significa perda de poder de compra mesmo com o saldo crescendo.
Compreender o CDI é o primeiro passo para avaliar com mais clareza o que os seus investimentos realmente entregam. Com esse conhecimento, fica mais fácil comparar produtos, considerar o impacto do IR e identificar quando uma taxa aparentemente menor pode ser mais vantajosa. Para quem quer começar a colocar o dinheiro para trabalhar sem complicação, apps como o do Mercado Pago permitem que o saldo da conta renda de forma automática com base no CDI. Vale explorar essa e outras opções disponíveis no mercado para encontrar o produto que melhor se encaixa no seu perfil e nos seus objetivos.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Também pode gostar
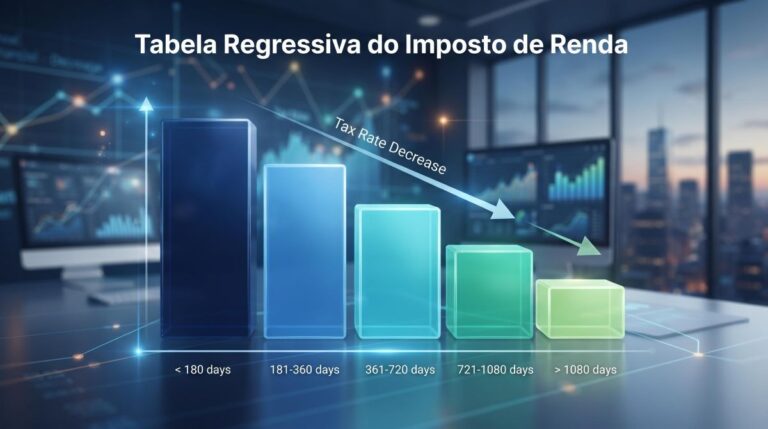
Tabela regressiva do imposto de renda na renda fixa: a quem se aplica e como é cobrada
A tabela regressiva do imposto de renda na renda fixa se aplica a toda pessoa física residente no Brasil com…
Rendimento líquido vs bruto: qual olhar para tomar decisões de investimento
Ao avaliar investimentos, o rendimento líquido é a referência mais confiável, pois reflete o valor que de fato entra na…
Como saber se o rendimento da sua conta é bom e se o seu dinheiro cresce de verdade
Para saber se o rendimento da sua conta é bom, você precisa comparar o percentual oferecido com o CDI (principal…